

Vous avez peut-être déjà vécu cette situation : votre activité en ligne est rentable sur le papier, les ventes progressent, les factures sont envoyées, mais votre compte bancaire reste presque vide. Au même moment, une opportunité arrive, un fournisseur demande un règlement rapide ou un départ vers le Maroc, la Tunisie ou l'Algérie exige des fonds immédiatement disponibles. Le problème n'est alors pas votre chiffre d'affaires. C'est votre liquidité.
Dans un business halal, cash is king ne signifie pas qu'il faut conserver des billets dans un coffre ou refuser tous les moyens de paiement numériques. Cela signifie que l'argent réellement disponible vous donne de la liberté, protège votre projet contre les retards et vous évite de dépendre d'un financement non conforme à vos valeurs. Un entrepreneur peut être rentable et pourtant incapable de payer ses charges au bon moment.
Pourquoi la liquidité dicte la survie de votre projet
Un entrepreneur lance une offre, vend ses premières prestations et voit son activité devenir bénéficiaire. Sur son tableau de bord, tout semble encourageant. Pourtant, ses clients règlent à trente jours, ses outils sont prélevés immédiatement, ses campagnes publicitaires doivent être alimentées chaque semaine et son stock réclame un nouveau paiement avant même que les commandes précédentes soient encaissées.
Ce décalage suffit à créer une tension. La rentabilité mesure une performance comptable, tandis que la trésorerie montre ce que vous pouvez réellement payer aujourd'hui. Vous pouvez donc avoir une marge correcte et manquer d'argent pour financer une nouvelle campagne, régler un prestataire ou saisir une remise fournisseur.
Règle pratique : une vente n'est pas encore une ressource disponible tant que l'argent n'est pas arrivé sur votre compte.
J'ai vu cette erreur chez des entrepreneurs qui préparaient leur hijra. Ils calculaient le prix d'un logement, d'un véhicule ou de la création d'une société, mais oubliaient les semaines pendant lesquelles le business devait continuer à fonctionner. Une partie des fonds devait rester affectée aux charges professionnelles, une autre aux dépenses familiales et une troisième aux démarches d'installation.
Séparer les réserves avant de chercher la croissance
Commencez par distinguer trois poches :
- La trésorerie professionnelle, destinée aux fournisseurs, outils, publicité, impôts et charges.
- Le fonds d'urgence personnel, réservé aux dépenses essentielles du foyer.
- Le capital de projet, prévu pour un lancement, un stock, une expatriation ou une création de société.
Cette séparation évite de financer une dépense personnelle avec l'argent nécessaire au fonctionnement de l'entreprise. Elle rend aussi vos décisions plus conformes à une logique de responsabilité, surtout lorsque vous souhaitez éviter les crédits à intérêt et conserver votre indépendance.
Un simple tableau de suivi suffit pour démarrer. Le modèle de budget mensuel sur Google Sheets peut vous aider à visualiser les encaissements prévus, les sorties fixes et les dépenses exceptionnelles. L'objectif n'est pas de prévoir chaque centime avec une précision illusoire, mais d'identifier les périodes où votre solde risque de descendre trop bas.
La trésorerie sert aussi à dire non. Vous pouvez refuser un client qui impose des conditions déséquilibrées, attendre avant d'acheter un stock incertain ou prendre le temps de vérifier une opportunité. Sans réserve, chaque imprévu devient une urgence. Avec une réserve, vous choisissez au lieu de subir.
La réalité du cash is king à l'ère du tout numérique
Le paiement numérique a changé les habitudes, mais il n'a pas supprimé le besoin de liquidité. En France, 2024 a marqué une bascule historique : pour la première fois, le nombre de paiements par carte dans les points de vente a dépassé celui des paiements en espèces. La part du cash dans les paiements en point de vente est descendue à 43 %, contre 68 % en 2016 et 50 % en 2022, selon la Banque de France.
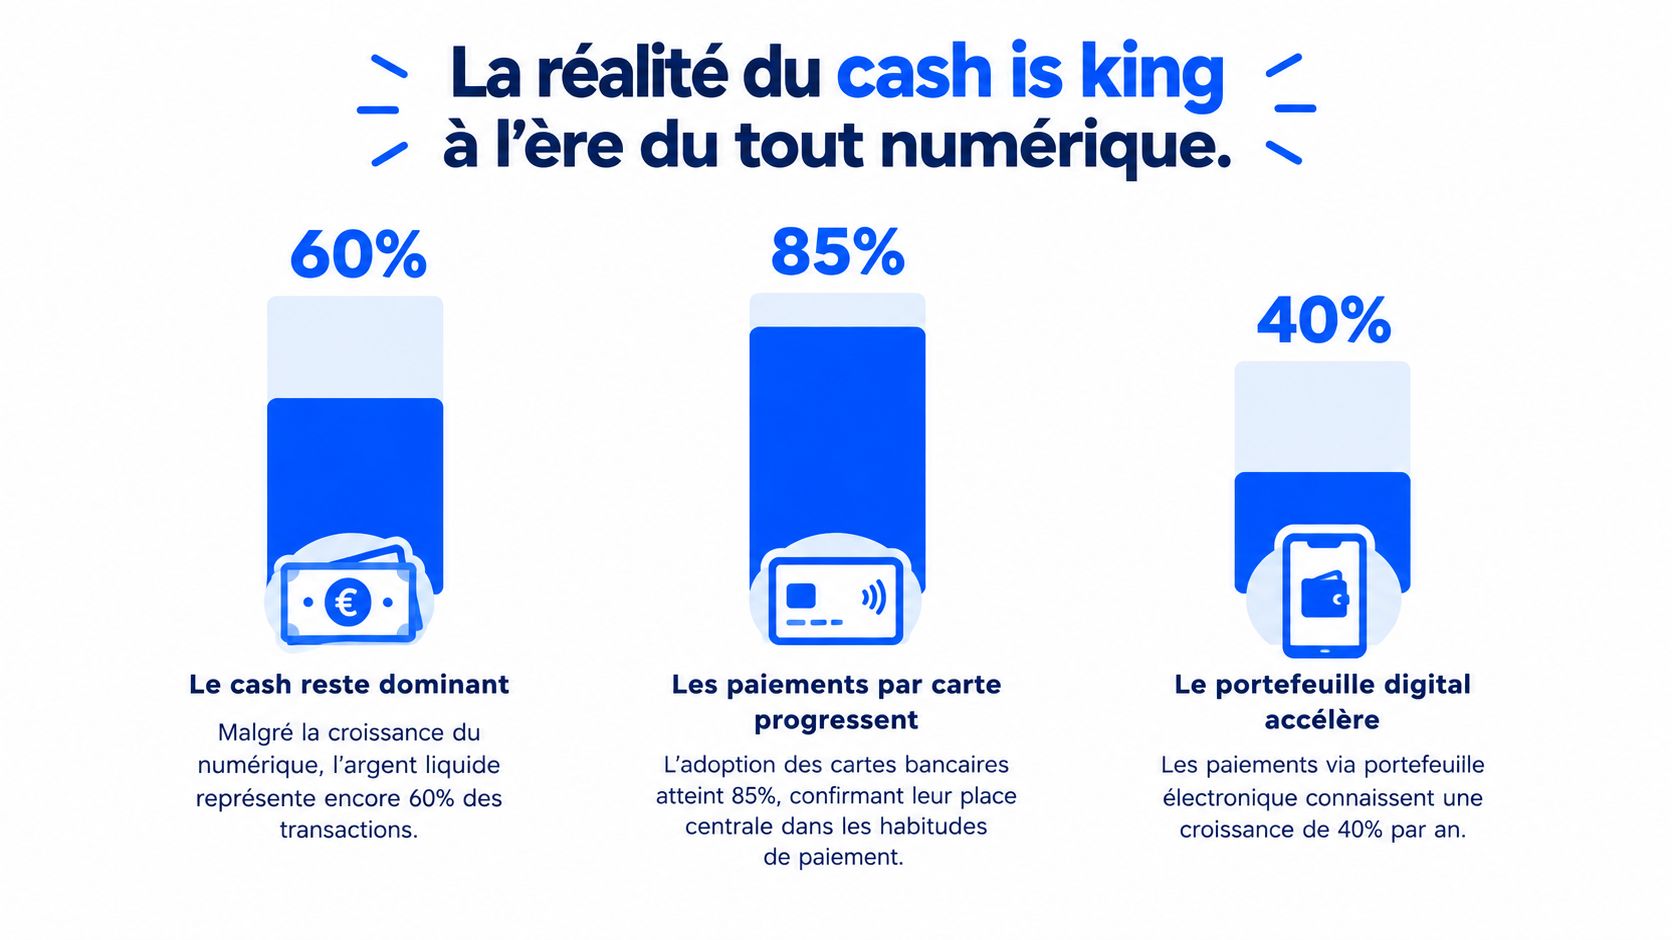
Cela ne veut pas dire que les espèces sont devenues inutiles. Les paiements sans espèces ont atteint 32,7 milliards de transactions en 2024, soit une hausse de 5,2 % sur un an, d'après la même analyse de la Banque de France. Le numérique domine de plus en plus les flux, mais la question essentielle pour un entrepreneur reste la même : quand l'argent sera-t-il réellement disponible et utilisable ?
Les petits montants racontent une autre histoire
Le cash conserve une place particulière dans les dépenses courantes. En 2022, il représentait encore 50 % des transactions en point de vente en France, mais seulement 25 % de la valeur totale des paiements en point de vente et de personne à personne, contre 48 % dans la zone euro, comme l'explique la Banque de France dans une intervention sur la monnaie et les paiements.
Cette différence entre le volume et la valeur montre que les espèces servent surtout aux petits achats. La Banque de France indiquait aussi, dans une étude portant sur 2019, que le cash représentait 59 % des paiements en volume et 25 % en valeur, ce qui confirme son rôle dans les dépenses quotidiennes de faible montant dans cette analyse des habitudes de paiement.
Pour un e-commerçant, la leçon est concrète. Vos clients peuvent payer par carte ou portefeuille mobile, mais votre entreprise doit, elle, disposer d'un solde immédiatement mobilisable pour les remboursements, la publicité, les fournisseurs et les taxes. Le cash is king décrit donc moins la domination des billets que la valeur stratégique de fonds disponibles.
La liquidité ne se résume pas aux billets
Les billets en circulation peuvent être détenus pour trois raisons : effectuer des transactions, conserver une épargne de précaution ou détenir des fonds hors de la zone euro. La Banque de France distingue précisément ces motifs de détention. Cela explique pourquoi la présence du cash dans l'économie peut rester importante alors que son utilisation dans les achats courants recule.
Dans votre activité, pensez donc en termes de liquidité immédiate. Un solde bancaire disponible, une facture non encaissée et un stock invendu n'ont pas la même utilité. Seul le premier peut payer une charge aujourd'hui.
Piloter la trésorerie de vos activités en ligne halal
Chaque modèle de business possède son propre cycle d'encaissement. Une agence marketing digitale attend souvent le règlement d'un client, tandis qu'une boutique e-commerce paie avant de vendre. Amazon FBA immobilise des fonds dans le stock et la logistique. Un tunnel de vente consomme du budget publicitaire avant de produire des ventes régulières.
| Modèle | Besoin en cash initial | Risque de décalage | Stratégie de sécurisation |
|---|---|---|---|
| AMD | Outils, prospection et temps de production | Le client paie après la livraison ou selon un délai convenu | Demander un acompte, facturer par étapes et relancer avant l'échéance |
| ECOM | Stock, boutique, publicité et préparation des commandes | Les dépenses arrivent avant l'encaissement des ventes | Tester les produits avec prudence, limiter le stock dormant et suivre la marge réelle |
| AMZ | Achat de stock, transport et préparation | Les fonds restent immobilisés jusqu'à la vente puis au versement de la marketplace | Prévoir un cycle complet, contrôler les réassorts et conserver une réserve hors stock |
| FUNNEL | Création de l'offre, outils et acquisition | Les campagnes sont payées avant la validation du taux de conversion | Définir un budget de test séparé et couper rapidement ce qui ne convertit pas |
Commencez par votre besoin en fonds de roulement
Le besoin en fonds de roulement correspond à l'argent bloqué entre le moment où vous payez et celui où vous encaissez. Pour le piloter, listez les sorties liées à une vente, puis comparez-les au calendrier réel des paiements clients.
Une AMD peut réduire le décalage avec un acompte avant le début de la mission. Un e-commerce peut négocier des conditions fournisseurs, éviter de commander trop tôt et calculer le coût complet d'une commande, publicité et livraison comprises. Un vendeur AMZ doit considérer le stock comme de l'argent immobilisé, pas comme une réserve de trésorerie.
Utilisez un tableau de prévision simple
Chaque semaine, notez :
- Le solde bancaire disponible.
- Les encaissements attendus et leur date probable.
- Les charges certaines à venir.
- Les dépenses variables que vous pouvez reporter.
- Le montant réservé aux impôts, aux charges et aux remboursements.
Ne comptez pas une facture comme encaissée avant sa réception. Dans une agence, proposez des échéances courtes, des acomptes ou une facturation récurrente lorsque la prestation s'y prête. Cette discipline protège votre relation client, car elle clarifie les attentes dès le départ.
Décision saine : n'augmentez pas votre budget publicitaire simplement parce que votre chiffre d'affaires progresse. Vérifiez d'abord que votre trésorerie peut absorber les dépenses avant l'encaissement.
Un business halal doit aussi rester cohérent dans ses ventes, ses produits et ses financements. La trésorerie ne remplace pas l'éthique du modèle, mais elle vous donne les moyens de la respecter sans céder à la précipitation.
Arbitrer entre liquidités et investissements conformes
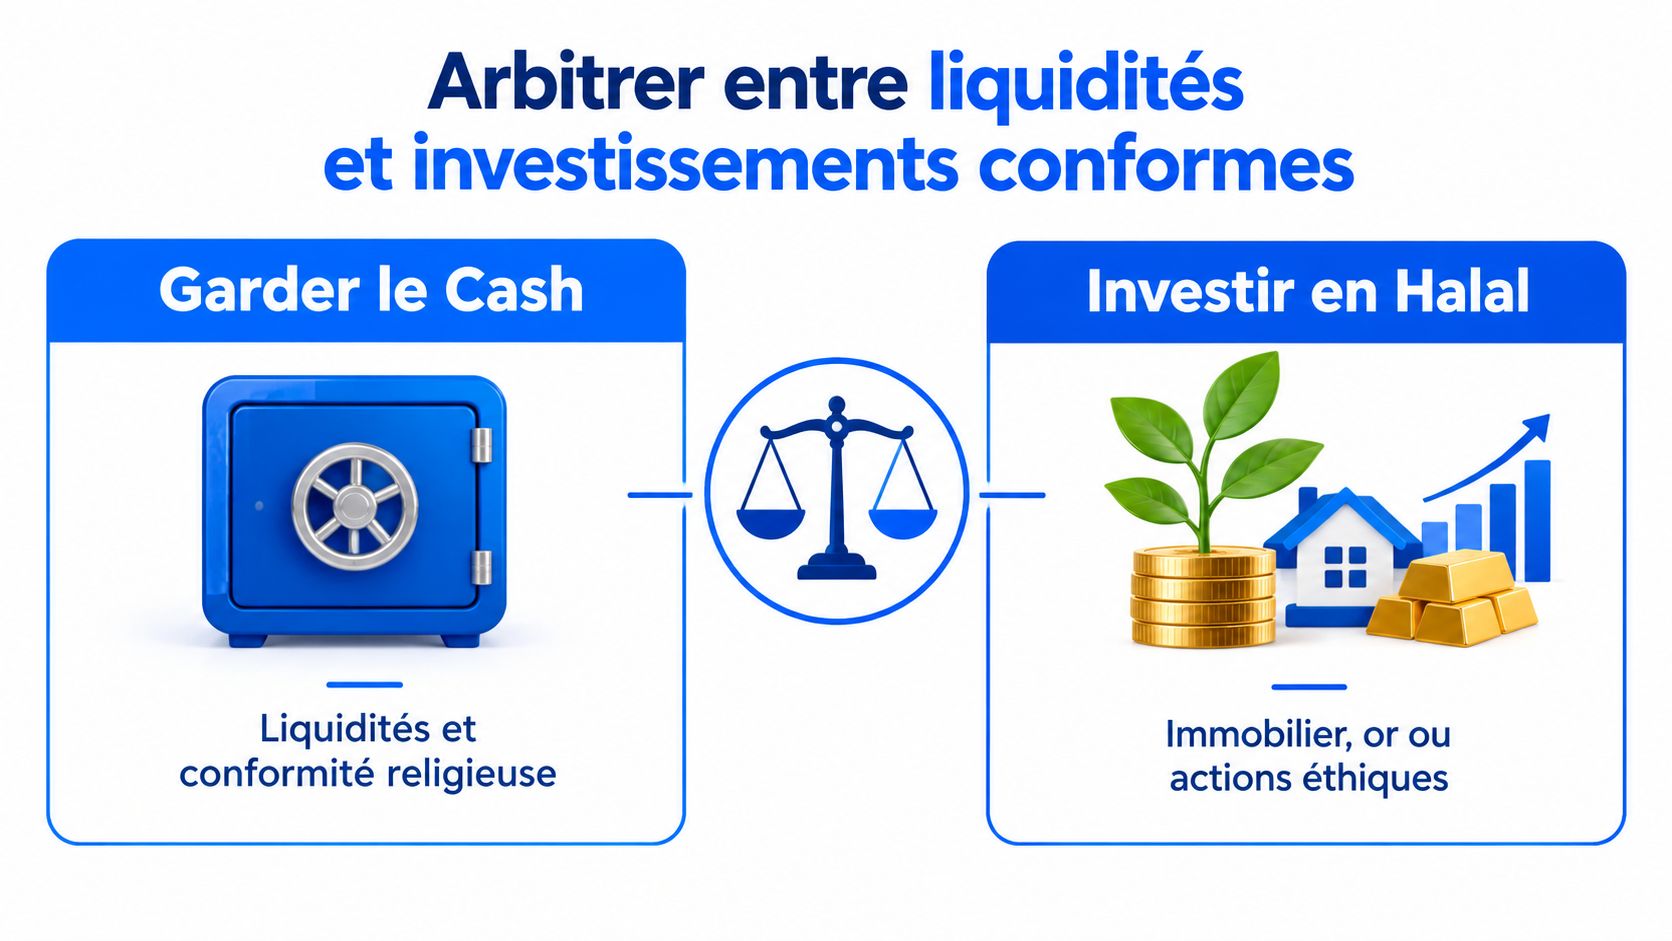
Conserver de l'argent disponible peut sembler improductif lorsque vous voyez une opportunité dans l'immobilier, l'or ou des actions sélectionnées selon vos critères. Pourtant, investir tout votre surplus vous expose à une difficulté simple : un actif peut avoir de la valeur sans être immédiatement disponible pour payer une charge ou financer une installation.
La bonne question n'est pas « cash ou investissement ? ». Il faut plutôt demander : quelle somme doit rester accessible avant que je puisse investir sereinement ?
Construisez un seuil de sécurité
Une méthode courante consiste à constituer un fonds d'urgence couvrant trois à six mois de charges fixes. Ce repère doit rester un outil d'arbitrage, pas une règle mécanique. Un entrepreneur avec des revenus irréguliers, une famille à charge ou un projet de hijra peut avoir besoin d'une réserve plus importante qu'un salarié disposant d'un revenu stable.
Calculez d'abord vos dépenses incompressibles :
- logement et alimentation ;
- charges professionnelles indispensables ;
- outils et abonnements nécessaires ;
- transport et obligations familiales ;
- impôts, cotisations et paiements déjà engagés.
Gardez cette réserve sur un support accessible et compréhensible. Une action, une pièce d'or ou un bien immobilier ne doit pas remplacer l'argent destiné aux charges proches. La préservation du capital vient avant la recherche de rendement, surtout lorsque votre objectif est de financer un départ ou de maintenir votre activité pendant une période de transition.
Investir seulement l'argent qui peut rester immobilisé
Après la constitution du matelas, séparez l'argent selon son horizon. Les fonds destinés à une dépense prochaine restent liquides. Le surplus qui n'est pas nécessaire au fonctionnement du foyer ou du business peut être étudié pour un investissement conforme à vos principes.
Chaque catégorie comporte ses propres contraintes :
- Immobilier, actif tangible, mais peu liquide et soumis à des frais, des règles locales et des coûts d'entretien.
- Or, réserve potentielle de valeur, mais sans revenu automatique et avec des conditions de détention, de stockage et de revente à examiner.
- Actions, possibilité d'exposition à des entreprises, mais nécessité d'analyser l'activité, l'endettement et les critères de conformité.
- Trésorerie, disponibilité immédiate, mais absence de rendement équivalent à un investissement risqué.
Avant d'acheter, vérifiez la nature du produit, le contrat, les frais et les risques. La question de savoir si le trading est halal ou haram ne peut pas être réduite à l'étiquette d'une plateforme. Le mécanisme de l'opération compte : levier, intérêt, vente de ce que vous ne possédez pas et incertitude excessive peuvent modifier l'analyse.
Principe d'arbitrage : l'argent qui protège votre foyer et votre activité n'a pas vocation à être exposé au risque de marché.
Pour préparer une expatriation, ajoutez une poche dédiée aux frais de transition. Vous éviterez ainsi de vendre un actif au mauvais moment ou de demander un financement dans l'urgence.
Les limites légales du cash pour les entrepreneurs
Beaucoup pensent qu'un paiement en espèces est toujours plus simple parce qu'il ne dépend ni d'une carte ni d'un délai bancaire. En France, cette approche peut devenir risquée si vous ignorez les plafonds, les justificatifs et les règles applicables à la situation du payeur.
Le service public présente les règles françaises relatives aux paiements en espèces. Le paiement en liquide est en principe accepté, mais certaines limites s'appliquent :
- entre un particulier et un professionnel, le plafond est de 1 000 € si le payeur est résident fiscal français ou agit à titre professionnel ;
- le plafond est de 1 500 € pour certains salaires ;
- le paiement au guichet des finances publiques est limité à 300 € ;
- entre particuliers, un justificatif est obligatoire au-delà de 1 500 €.
Ces règles ne remplacent pas une vérification adaptée à votre cas. Le statut du payeur, la nature de l'opération, le pays concerné et le type de transaction peuvent changer les obligations.
La traçabilité protège votre projet
Un entrepreneur qui retire régulièrement de l'argent, le conserve chez lui puis le dépose avant un transfert peut devoir expliquer l'origine des fonds. La banque peut demander des factures, des contrats, des relevés ou des documents fiscaux. Ce contrôle ne signifie pas automatiquement qu'une opération est problématique, mais une absence de pièces crée des délais et des questions supplémentaires.
Conservez donc :
- les factures émises et réglées ;
- les contrats clients et fournisseurs ;
- les relevés bancaires ;
- les preuves de déclaration et de paiement des obligations ;
- les justificatifs liés à la vente d'un actif ou à un apport personnel.
Le cash n'est pas une méthode pour effacer la trace d'une opération. Pour un business en ligne et une future société à l'étranger, la transparence facilite les échanges avec les banques, les administrations et les partenaires.
Ne confondez pas possession et conformité
Détenir une somme légalement ne vous autorise pas à contourner un plafond de paiement ou à fractionner artificiellement une opération. Si une transaction doit être réglée par virement, utilisez ce moyen et gardez le justificatif. Pour un doute sur une opération importante, demandez un avis professionnel avant de déplacer les fonds.
Cette prudence devient particulièrement importante lorsque vous préparez une hijra. Une réserve proprement documentée est plus utile qu'une somme difficile à expliquer.
Préparer financièrement votre hijra et vos transferts
Une expatriation vers le Maroc, la Tunisie ou l'Algérie ne se finance pas avec un montant unique. Elle exige plusieurs poches, chacune avec un objectif et un calendrier différents. Les frais d'installation ne doivent pas concurrencer le fonds de roulement du business, et le capital professionnel ne doit pas être confondu avec l'argent destiné au foyer.
Organisez vos fonds par fonction
Préparez au minimum :
- Une réserve de transition, pour le logement, le transport, les démarches et les dépenses imprévues.
- Un fonds de fonctionnement familial, séparé de l'entreprise.
- Un fonds professionnel, consacré aux outils, prestataires, publicité et stock.
- Un capital d'installation, destiné à la création ou au lancement de l'activité locale.
- Une réserve de retour ou de repli, au cas où le calendrier devrait changer.
Cette organisation évite de considérer tous vos fonds comme disponibles. Un montant prévu pour une création de société n'est pas une réserve pour acheter du stock. Un budget de logement ne doit pas être investi dans une campagne publicitaire.
Préparez les transferts avant le départ
Les banques et les prestataires de paiement peuvent demander l'origine des fonds, surtout lorsqu'un mouvement international est inhabituel. Préparez un dossier cohérent avec vos relevés, vos contrats, vos factures, vos déclarations et les preuves de vente d'actifs lorsque c'est pertinent.
Contactez votre banque suffisamment tôt pour connaître les modalités de virement, les documents attendus et les délais de traitement. Un transfert international ne doit pas être improvisé la veille d'une signature ou d'une installation. Gardez aussi une solution de paiement fonctionnelle pendant la période de transition, car la fermeture précipitée d'un compte peut compliquer le règlement des charges françaises.
Conseil de terrain : transférez des fonds dont l'origine est claire, documentée et cohérente avec votre activité. La rapidité ne compense jamais un dossier incomplet.
Faites correspondre le budget au niveau de vie réel
Le prix affiché d'un logement ou d'un service ne suffit pas. Étudiez les dépôts, les équipements, les transports, les démarches, les assurances et les frais liés à votre activité. Une estimation trop optimiste peut vous pousser à consommer le fonds professionnel dès les premières semaines.
Pour cadrer vos hypothèses, utilisez une fourchette de prix adaptée à votre projet, puis testez un scénario prudent. Prévoyez aussi les différences entre le Maroc, la Tunisie et l'Algérie, car les procédures, les monnaies, les exigences administratives et les services bancaires ne sont pas identiques.
Votre hijra devient plus sereine lorsque le business français peut continuer à encaisser, que les transferts sont justifiés et que votre foyer ne dépend pas d'une seule rentrée d'argent.
Sécurisez votre indépendance financière dès aujourd'hui
Votre indépendance financière commence par une trésorerie lisible. Aujourd'hui, vérifiez le solde réellement disponible, les charges professionnelles, familiales et fiscales à venir, puis distinguez les encaissements confirmés des promesses.
Réservez une somme pour protéger le foyer et l'activité. Créez une poche séparée pour les démarches, l'installation et les transferts liés à votre hijra. Conservez les justificatifs d'origine des fonds et contrôlez les règles applicables avant d'engager l'argent.
Cette lecture montre ce qui peut financer un projet halal d'AMD ou d'ECOM, ce qui doit rester liquide et ce qui dépend d'un paiement incertain. Elle réduit aussi le risque de subir un délai de paiement ou un blocage de transfert. La discipline tient en une règle : encaissez avant d'engager, et ne laissez pas une dépense imprévue décider à votre place.
Startup Muslim propose des parcours sur l'AMD, l'ECOM, Amazon FBA, les tunnels de vente et l'expatriation, avec cours structurés, coaching de groupe et ressources pratiques. Pour relier trésorerie, business halal et hijra, découvrez les parcours Startup Muslim dédiés à l'AMD, à l'ECOM et à la préparation de votre hijra sur Startup Muslim.


