

Vous avez mis de côté une épargne, mais vous hésitez à la placer. Un fonds porte la mention « islamique », une plateforme promet un rendement attractif, un conseiller parle d'assurance-vie, et vous vous demandez si tout cela est réellement compatible avec vos principes. À cela s'ajoutent les questions très françaises sur l'agrément, la fiscalité, la liquidité et la perte en capital.
L’investissement halal ne se résume pourtant pas à repérer un logo ou à éviter quelques secteurs. Il faut distinguer trois sujets : la conformité religieuse, l'autorisation réglementaire en France et la promesse commerciale. Voici comment comprendre les produits accessibles, vérifier un placement, éviter les pièges et réfléchir à son épargne quand on prépare aussi un projet professionnel ou une expatriation au Maghreb.
Pourquoi se pose la question de l'investissement halal
Karim travaille en France, possède une épargne disponible et souhaite préparer un projet entrepreneurial. Il ne veut pas laisser son argent dormir, mais il ne veut pas non plus souscrire un produit dont le fonctionnement contredirait ses convictions. Il cherche alors des réponses simples : l'investissement comporte-t-il du riba, l'entreprise exerce-t-elle une activité autorisée, le produit est-il réellement contrôlé, et comment sera-t-il imposé en France ?
Cette hésitation est normale. Beaucoup de personnes confondent finance islamique, épargne éthique et investissement socialement responsable. Ces approches peuvent parfois se rejoindre, mais elles ne reposent pas exactement sur les mêmes critères. Une entreprise peut être éthique sans respecter les règles de la finance islamique, tandis qu'un produit présenté comme halal peut rester soumis aux risques habituels d'un fonds, d'un titre ou d'un projet immobilier.
La difficulté vient aussi du vocabulaire. « Certifié charia », « conforme », « islamique » ou « sans intérêt » ne signifie pas automatiquement que le produit est autorisé à la commercialisation en France, adapté à votre situation ou fiscalement avantageux. Un investisseur doit examiner la structure réelle du placement, et non son seul argument publicitaire.
Le bon réflexe : séparer la question « est-ce conforme à mes principes ? » de la question « est-ce légal, compréhensible et adapté à mon profil ? »
La France dispose d'un cadre pour plusieurs produits liés à la finance islamique, mais elle n'a pas développé une banque islamique universelle comparable à une banque de détail classique. L'offre s'est plutôt construite autour de fonds, d'immobilier structuré, de sukuk et de solutions ciblées.
Vous allez donc voir ce que recouvre concrètement un investissement halal, pourquoi le marché français s'est développé de cette manière, quelles options existent, comment vérifier un placement et quelles précautions prendre avant une installation au Maroc, en Tunisie ou en Algérie.
Les principes de la finance islamique expliqués simplement
Un investissement halal cherche à respecter plusieurs règles à la fois. La première concerne le riba, généralement traduit par l'intérêt. Dans cette logique, un rendement ne doit pas provenir uniquement du prêt d'argent contre une rémunération déterminée, sans exposition réelle à une activité ou à un actif.
Le gharar désigne une incertitude excessive dans le contrat. Un investisseur doit pouvoir comprendre ce qu'il achète, les obligations de chaque partie et les conditions de sortie. Le maysir, souvent rapproché du jeu ou de la spéculation assimilable au hasard, pose une autre limite. Enfin, certains secteurs sont habituellement exclus, notamment l'alcool, le porc, les jeux d'argent, l'armement et la finance conventionnelle.
Un associé plutôt qu'un prêteur
Une comparaison aide à comprendre la logique. Un prêteur classique avance une somme et attend le remboursement du capital avec un intérêt prévu. Dans une logique islamique, l'investisseur se rapproche davantage d'un associé qui participe à une activité, à ses bénéfices éventuels et à ses risques.
Cela ne signifie pas que chaque produit halal doit fonctionner de la même façon. Un fonds d'actions peut détenir des titres d'entreprises sélectionnées selon des filtres sectoriels et financiers. Un financement mourabaha repose généralement sur un achat-revente avec une marge connue. Un sukuk peut donner un droit économique sur un actif ou ses revenus, tout en recevant un traitement fiscal français proche d'un titre de dette selon sa structure.
La purification des revenus constitue également un élément à comprendre. Lorsqu'un fonds détient une entreprise dont une faible part des revenus provient d'une activité non conforme aux critères retenus, une méthode peut prévoir l'identification et le reversement de cette part. La méthode, les seuils et le contrôle doivent être documentés.
Un filtre religieux ne remplace toutefois pas le droit français. L'Autorité des marchés financiers accepte que des organismes de placement collectif utilisent des critères extra-financiers, à condition de respecter l'ensemble des règles françaises et de formuler des critères vérifiables, sans sélectionner les entreprises selon la religion de leurs dirigeants. Pour approfondir la question du trading et de ses mécanismes, vous pouvez consulter cet éclairage sur le trading halal ou haram.
L'investissement halal en France ce qui existe vraiment
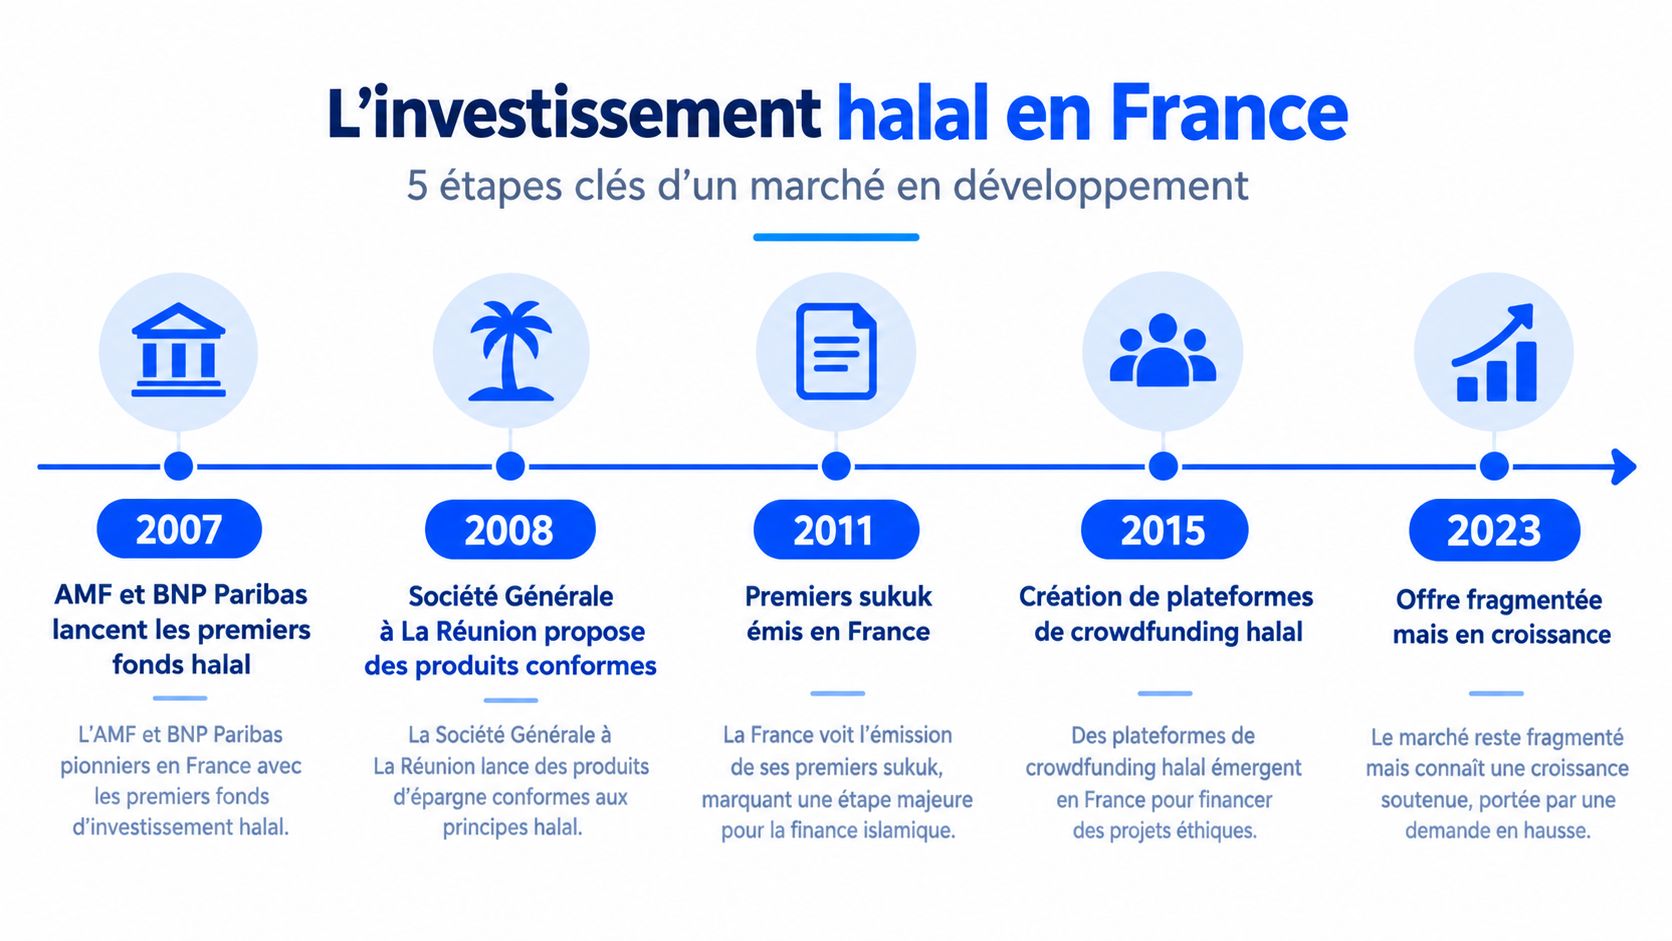
L'offre française s'est formée par étapes. En juillet 2007, l'AMF a reconnu qu'un organisme de placement collectif pouvait sélectionner ses actifs selon des critères autres que strictement financiers. Cette décision a ouvert la voie aux OPCVM se déclarant conformes à la charia. La même année, BNP Paribas a mis en place le premier OPCVM islamique relevant du droit français, selon l'historique présenté par le rapport du Sénat sur la finance islamique.
En 2008, le Sénat indiquait que les activités mondiales de finance islamique progressaient à un rythme annuel proche de 15 % depuis environ trois ans, tout en soulignant la difficulté d'obtenir des statistiques françaises précises. La même année, le gouvernement français annonçait vouloir adapter l'environnement juridique et fiscal afin d'attirer cette activité. En décembre, des instructions fiscales ont encadré des instruments comme la mourabaha et les sukuk, avec l'objectif de réduire les effets de la double imposition et de rapprocher leur traitement de celui des produits conventionnels.
Une construction par produits ciblés
La même période montre que la France n'a pas créé une banque islamique universelle. En 2008, Société Générale a structuré à La Réunion deux financements de matières premières selon la mourabaha et participé à une émission de sukuk sur huit ans avec Al Baraka. En 2010, la BRED a réalisé un financement immobilier présenté comme le premier de ce type en France métropolitaine. En avril 2011, France Sukuk Immobilier 2020 a lancé un produit d'épargne immobilière halal.
Les données historiques disponibles au début des années 2010 mentionnaient six fonds conformes à la charia, pour environ 147,2 millions de dollars d'actifs sous gestion, avec une allocation composée de 47 % d'actifs monétaires et 53 % d'actions, selon l'analyse publiée par OpenEdition sur la finance islamique. Une autre étude citant KFH Research indiquait qu'en 2012 la France comptait sept fonds islamiques représentant moins de 69,2 millions de dollars d'actifs sous gestion. Ces chiffres historiques ne décrivent pas l'offre actuelle, mais ils illustrent sa faiblesse et sa fragmentation.
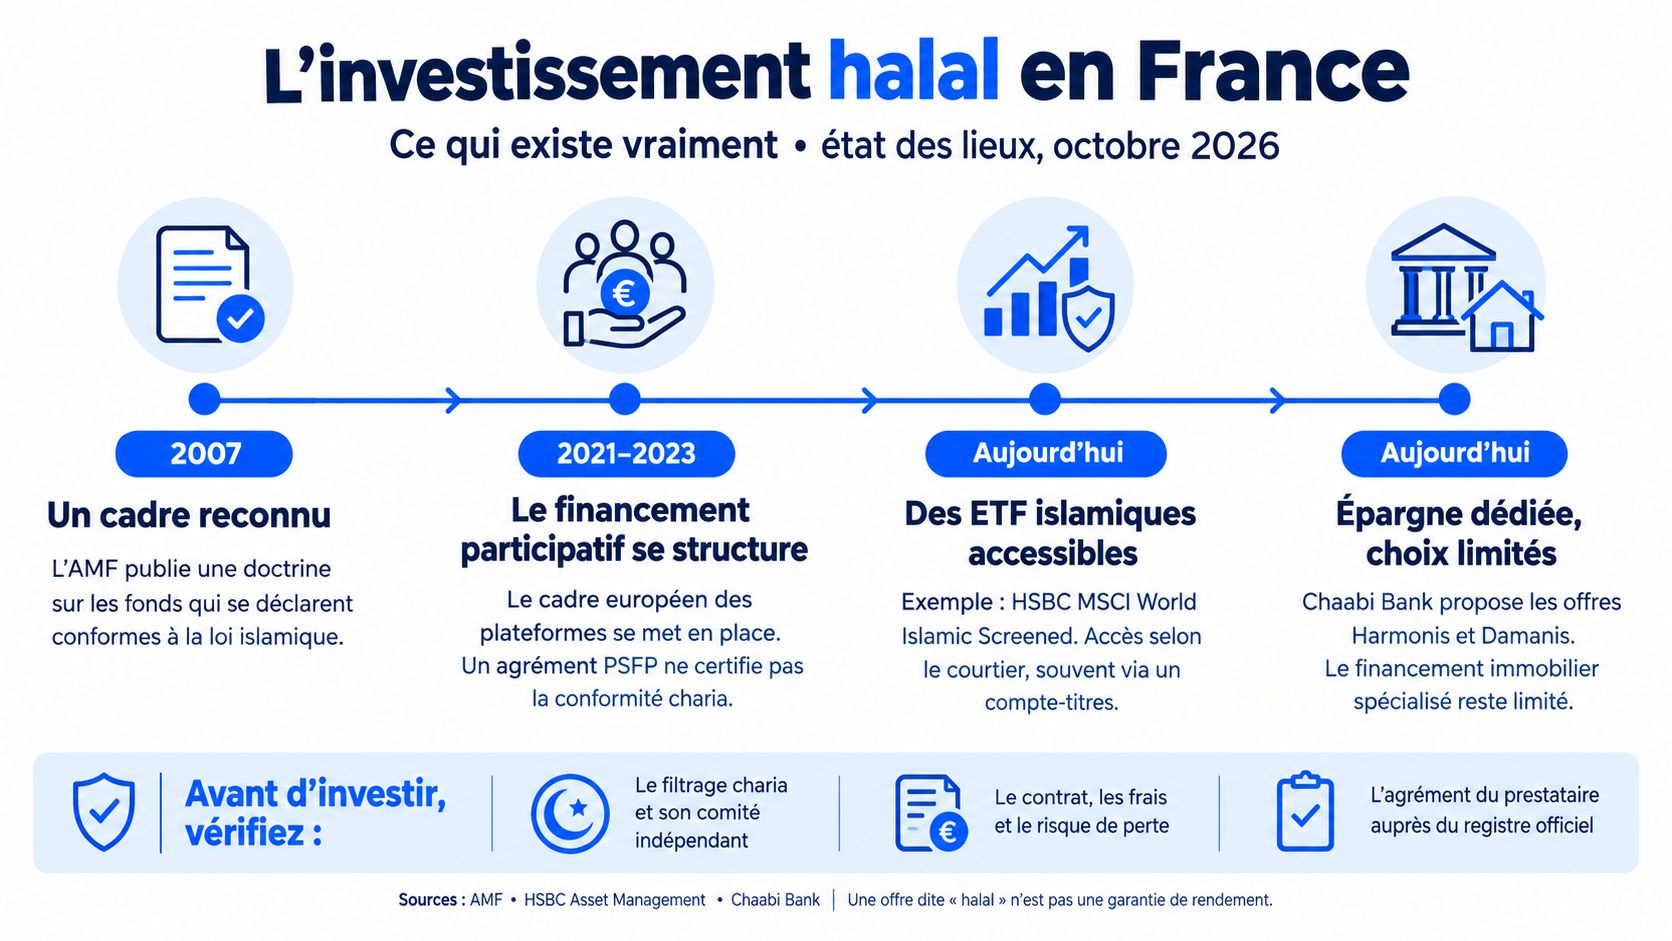
Cette histoire explique pourquoi l'investisseur trouve plus facilement des fonds filtrés, des montages immobiliers ou des sukuk qu'un compte courant et un crédit immobilier proposés par un réseau bancaire islamique complet. Pour prolonger la réflexion, ce point sur la banque islamique en France aide à distinguer l'existence de produits compatibles et la présence d'un établissement bancaire universel.
Les options d'investissement halal accessibles aux francophones
Les solutions disponibles ne répondent pas au même objectif. Un fonds peut être liquide mais exposé aux marchés. Un projet immobilier peut sembler concret, mais sa sortie peut être plus lente. Un business en ligne offre un potentiel de revenus, mais il demande du travail et ne ressemble pas à un placement passif.
Fonds filtrés
Les OPCVM qui se déclarent conformes à la loi islamique appliquent généralement des exclusions sectorielles et des ratios financiers. Ils peuvent convenir à une personne qui cherche une exposition diversifiée aux actions, avec une gestion déléguée. Il faut cependant vérifier le prospectus, la méthode de filtrage, les frais, l'indicateur de risque et les conditions de rachat.
Sukuk
Un sukuk peut être lié à la détention ou à l'usufruit d'un actif, avec une rémunération dépendant de sa performance. Fiscalement, le BOFiP prévoit une assimilation aux titres de créance, obligations ou prêts selon la forme et la maturité, et les rémunérations peuvent être traitées comme des intérêts. L'étiquette halal ne supprime donc ni le risque de crédit, ni le risque de liquidité, ni le risque de change, ni la perte en capital.
Immobilier et financement participatif
La mourabaha immobilière repose sur l'achat du bien par le financier, puis sa revente à l'investisseur avec une marge connue et un paiement différé. D'autres formats peuvent prendre la forme de fonds immobiliers, de financement participatif ou de détention directe. Chaque montage exige une lecture attentive des contrats, des frais d'acquisition, de la fiscalité et des conditions de sortie.
Business en ligne halal
Créer une agence marketing, une boutique e-commerce, une activité Amazon FBA ou un tunnel de vente n'est pas un placement financier au sens strict. C'est un projet entrepreneurial qui peut contribuer à l'indépendance financière, mais qui mobilise du temps, des compétences et du capital. Il faut vérifier la nature des produits, la publicité, les fournisseurs, les contrats et les pratiques commerciales.
| Option | Enveloppe conseillée | Liquidité | Fiscalité | Profil adapté |
|---|---|---|---|---|
| Fonds filtrés | Compte-titres, assurance-vie ou enveloppe proposée par le distributeur | Variable, selon le fonds | Dépend de l'enveloppe et de la structure | Investisseur souhaitant déléguer la sélection |
| Sukuk | Compte-titres ou offre dédiée | À vérifier avant souscription | Souvent rapprochée de celle d'un titre de créance selon la structure | Investisseur comprenant le risque de crédit et de liquidité |
| Immobilier | Détention directe, fonds ou financement participatif | Souvent limitée | Dépend du montage et du statut fiscal | Épargnant recherchant un actif tangible |
| Crowdfunding | Souscription directe sur une plateforme autorisée | Dépend du projet | À examiner avec la documentation | Profil acceptant le risque de projet |
| Business en ligne | Société ou activité indépendante | Revente non immédiate | Dépend du statut et des revenus | Entrepreneur prêt à travailler sur son activité |
Avant de comparer les offres, vérifiez les informations disponibles sur une plateforme d'investissement halal, puis analysez le produit concret plutôt que son intitulé.
Comment démarrer pas à pas
Commencer ne consiste pas à choisir immédiatement un fonds ou une plateforme. Il faut d'abord savoir quelle part de votre épargne peut réellement être exposée à un risque.
Faire le point sur sa situation
Notez vos revenus, vos charges fixes, vos dettes, votre épargne disponible et votre horizon. Une somme destinée à une dépense proche ne devrait pas être traitée comme une épargne de long terme. Demandez-vous aussi quelle perte vous pourriez supporter sans mettre en danger votre logement, votre famille ou votre projet professionnel.
Se former avant de souscrire
Apprenez la différence entre mourabaha, sukuk, fonds filtré, action, crowdfunding et activité entrepreneuriale. Lisez les documents réglementaires, comparez les mécanismes et, si une question religieuse précise demeure, adressez-vous à une personne compétente dans ce domaine. Cet article fournit une méthode de lecture, pas un avis religieux personnalisé.
Choisir une enveloppe compréhensible
Le compte-titres offre généralement une grande souplesse, mais sa fiscalité doit être étudiée. L'assurance-vie peut répondre à une logique de placement long terme, à condition de vérifier les supports réellement accessibles et les frais. Le PER répond à un objectif spécifique de retraite et ne doit pas être choisi uniquement pour son enveloppe fiscale.
Examiner le premier produit
Avant toute signature, cherchez :
- Le statut du distributeur : vérifiez son autorisation, son identité juridique et le cadre de commercialisation.
- Le DIC et le prospectus : lisez la stratégie, les frais, l'indicateur de risque, les conditions de sortie et les scénarios défavorables.
- La conformité religieuse : identifiez les secteurs exclus, les ratios financiers, la purification et la fréquence de contrôle.
- La structure économique : comprenez l'actif détenu, la rémunération et les obligations de chaque partie.
- La fiscalité : ne déduisez jamais le traitement fiscal à partir du mot « halal ».
- La devise et la liquidité : vérifiez l'exposition au change et le délai possible pour récupérer votre argent.
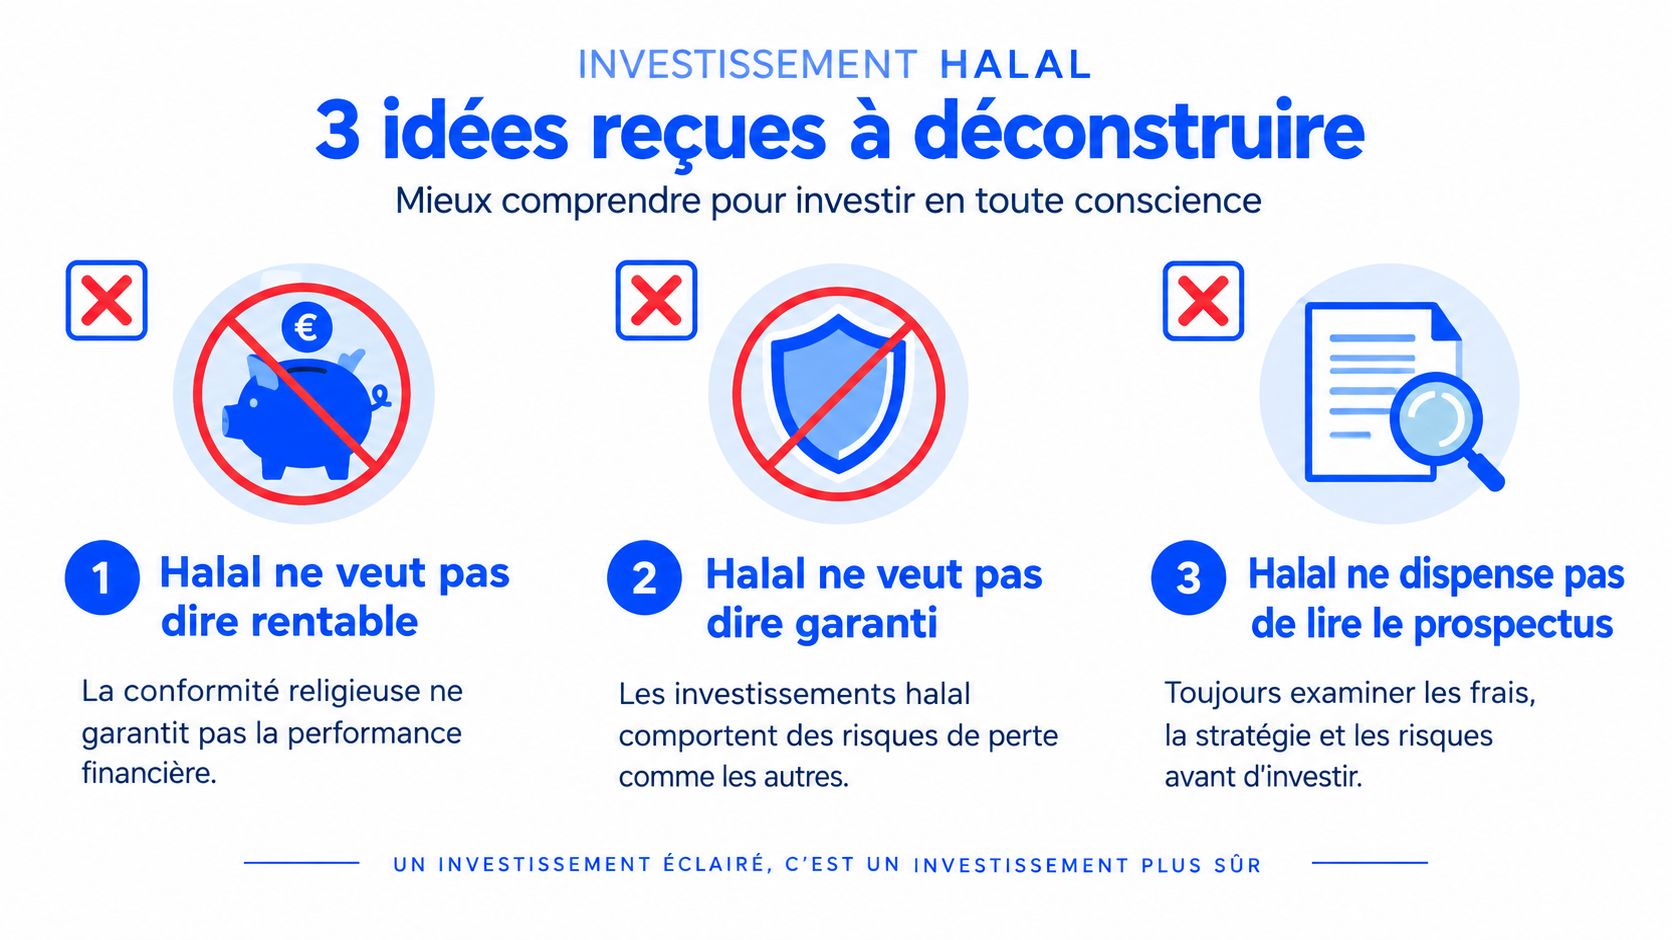
La présence d'un comité de conformité peut être utile, mais elle ne remplace pas la lecture du DIC, du prospectus et des frais. Une certification religieuse, un agrément réglementaire et une promesse marketing sont trois éléments différents.
Risques et erreurs à éviter absolument
Un placement halal peut perdre de la valeur. La conformité religieuse décrit une méthode ou une structure, pas une garantie de rendement. Un fonds reste exposé aux marchés, un sukuk peut dépendre de la solidité d'un émetteur, un projet immobilier peut rencontrer des retards et un business peut ne pas atteindre son chiffre d'affaires attendu.
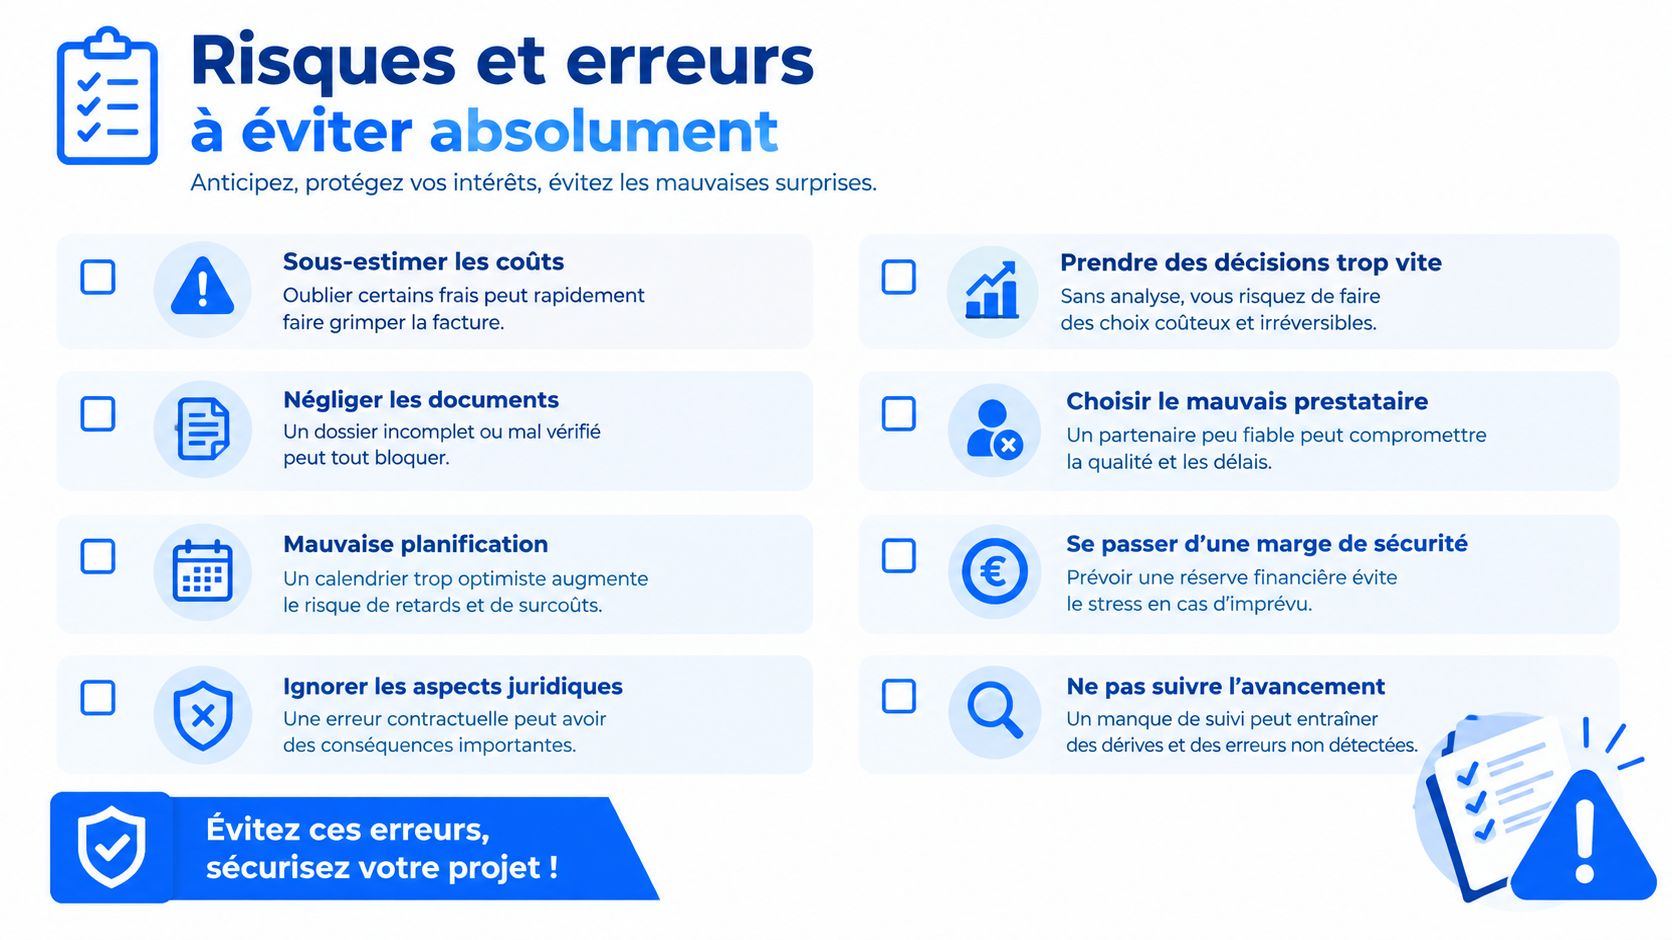
Les pièges les plus fréquents
- Se fier au label seul : une mention halal ne vous renseigne pas automatiquement sur l'agrément, les frais ou la liquidité.
- Confondre sukuk et placement sans risque : le remboursement et la rémunération peuvent dépendre de la performance d'actifs affectés, comme l'explique la doctrine fiscale française sur les sukuk.
- Négliger les frais : frais d'entrée, de gestion, de performance, de change ou de sortie peuvent modifier le résultat réel.
- Ignorer la devise : un actif libellé dans une autre monnaie peut perdre de la valeur pour un investisseur dont les dépenses sont en euros.
- Concentrer son épargne : investir dans un seul projet, une seule entreprise ou un seul secteur augmente la dépendance à un événement.
- Oublier la purification : si une méthode de purification existe, vous devez savoir qui la calcule, selon quelles règles et à quelle fréquence.
- Signer un montage immobilier trop vite : la structure juridique et les droits liés aux mutations doivent être vérifiés avant l'engagement.
Dans une opération immobilière de mourabaha, certaines acquisitions du financier peuvent bénéficier du régime des marchands de biens. Le BOFiP mentionne des droits de publicité foncière à 0,60 %, une taxe additionnelle de 0,10 % et un taux global de 0,715 %, ce qui pèse sur le coût total du montage selon les conditions juridiques de l'opération détaillées par l'administration fiscale.
La grille avant signature
Cochez les points suivants uniquement quand la réponse est claire :
- Le distributeur est identifié et autorisé.
- Le produit possède une documentation accessible.
- L'actif sous-jacent est compréhensible.
- Les revenus et frais sont expliqués.
- Les secteurs exclus sont documentés.
- La méthode de purification est précisée.
- Les frais sont lisibles.
- La liquidité et les délais de sortie sont connus.
- La fiscalité française a été vérifiée.
- Les scénarios de perte sont acceptables pour votre situation.
À retenir : un produit peut être conforme sur le plan religieux et rester mauvais pour votre horizon, votre budget ou votre tolérance au risque.
Expatriation au Maghreb et ressources francophones
Un projet d'expatriation au Maroc, en Tunisie ou en Algérie ajoute plusieurs couches de complexité. Vous devez séparer le pays où vous résidez, celui où vous investissez, la devise utilisée, le statut de votre entreprise et les règles fiscales applicables à vos revenus.
Au Maroc, en Tunisie comme en Algérie, renseignez-vous directement auprès des autorités compétentes et des établissements concernés sur l'existence de fenêtres islamiques, les conditions d'accès pour les non-résidents, les règles de change et les documents nécessaires pour transférer des fonds. Les pratiques commerciales et les produits disponibles peuvent évoluer. Une information trouvée dans un forum francophone ne suffit pas pour créer une société ou déplacer une épargne.
Vérifier le cadre avant de s'installer
Avant une installation, préparez une liste de questions :
- Résidence fiscale : où serez-vous considéré comme résident et comment vos revenus seront-ils déclarés ?
- Société : quelle forme juridique correspond à votre activité, et qui peut la créer ?
- Compte bancaire : quels justificatifs seront demandés et quelles opérations internationales seront possibles ?
- Change : pouvez-vous convertir et transférer vos fonds selon les règles en vigueur ?
- Investissement : le produit est-il destiné aux résidents, aux non-résidents ou aux deux ?
- Activité en ligne : où seront facturés les clients, encaissés les paiements et déclarés les bénéfices ?
Ne présumez pas qu'un produit disponible en France sera accessible après votre départ. Un changement de résidence peut modifier votre fiscalité, vos obligations déclaratives, votre accès à une enveloppe d'investissement ou les conditions de distribution d'un fonds.
Les ressources francophones utiles comprennent les textes de l'administration fiscale française, la documentation de l'AMF, les prospectus des sociétés de gestion, les registres officiels et les conseils de professionnels connaissant les règles du pays concerné. Les formations peuvent aider à comprendre les mécanismes, mais elles ne remplacent pas un avocat, un expert-comptable ou un conseiller fiscal compétent dans la juridiction visée.
Pour une personne qui souhaite préparer une hijra tout en construisant ses revenus, un business en ligne halal peut constituer un projet distinct d'un placement financier. Une agence marketing, une boutique e-commerce, une activité Amazon FBA ou une offre de formation demandent une étude du marché, des compétences et un cadre légal propre. Il faut traiter ce projet comme une entreprise, pas comme une promesse de rendement passif.
L'investissement halal sérieux repose finalement sur une discipline : comprendre la structure, vérifier le droit applicable, mesurer les risques et avancer progressivement. Si vous préparez un projet entrepreneurial ou une expatriation, commencez par un diagnostic écrit de votre situation, puis faites valider les points juridiques et fiscaux qui dépendent de votre pays de résidence.
Startup Muslim accompagne les musulmans francophones qui souhaitent lancer un business en ligne halal, notamment dans l'agence marketing, l'e-commerce, Amazon FBA et les tunnels de vente, avec des parcours, du coaching et un volet dédié aux projets d'expatriation. Pour structurer votre prochaine étape, découvrez les ressources et formations disponibles sur Startup Muslim.


