

La plupart des articles consacrés à la société offshore au Maroc commencent par une promesse séduisante, fiscalité quasi nulle, création rapide, compte en devises et liberté totale. Cette présentation est devenue dangereuse. Depuis la réforme fiscale de 2019, le Maroc a supprimé le régime historique de la place financière offshore de Tanger, créé par la loi 58-90, à compter du 1er janvier 2019. Les entrepreneurs qui montent encore leur projet sur d'anciens taux ou sur une exonération générale risquent surtout un redressement, un blocage bancaire ou une double imposition entre la France et le Maroc.
Le sujet reste intéressant, mais il faut le traiter autrement. Le Maroc dispose d'un écosystème d'offshoring mature, avec plus de 148 500 emplois stables en 2024 et un chiffre d'affaires à l'export des services de plus de 27 milliards de dirhams en 2025, selon le ministère marocain chargé de l'offshoring. La vraie question n'est donc pas « comment obtenir une société offshore à fiscalité zéro ? », mais « quel régime correspond réellement à mon activité, où se trouve ma résidence fiscale et quelle substance dois-je construire au Maroc ? »
Pourquoi le mythe de la société offshore à fiscalité zéro ne tient plus
Le mot offshore continue de circuler dans les comparateurs web, les vidéos et les offres de domiciliation. Pourtant, il recouvre désormais des réalités juridiques différentes. La réforme de 2019 a supprimé le régime de faveur de la place financière offshore de Tanger pour les banques et holdings offshore. Une société qui exerce effectivement au Maroc ne devient pas magiquement non-résidente parce qu'elle facture des clients étrangers.
Le cadre actuel distingue plutôt l'activité locale, l'export de services, les zones d'accélération industrielle et certains régimes spécialisés. Pour un entrepreneur francophone, cette distinction change tout. Une agence marketing qui travaille depuis Casablanca, une entreprise informatique qui emploie des développeurs à Tanger et une société industrielle implantée dans une zone dédiée ne suivent pas le même raisonnement fiscal.
Règle pratique : une adresse marocaine et des clients étrangers ne suffisent pas, à eux seuls, à créer une fiscalité offshore.
| Critère | Avant 2019, statut offshore | Après 2026, régimes actuels |
|---|---|---|
| Cadre | Régime historique lié notamment aux banques et holdings offshore | Régimes séparés selon l'activité, la localisation et la destination des flux |
| Fiscalité | Avantage spécifique de la place financière offshore | IS de droit commun ou régime d'offshoring de services sous conditions |
| Activité | Orientation internationale | Export de services, activité locale, industrie ou investissement selon l'agrément |
| Résidence fiscale | Souvent présentée comme automatiquement distincte | Déterminée par l'activité réelle, la direction et la substance |
| Contrôle | Vérification du respect du statut offshore | Vérification des flux, des salariés, des contrats et des obligations déclaratives |
En 2026, trois leviers restent réellement exploitables. Le premier concerne l’offshoring de services, avec une exonération totale d'IS pendant les cinq premiers exercices, puis un taux réduit de 20 % sur les bénéfices concernés, ainsi qu'une exonération de TVA à l'export, lorsque les conditions du régime sont respectées, comme le rappelle cette analyse du régime société offshore et zone franche au Maroc. Le deuxième repose sur l'exportation de services depuis une implantation marocaine adaptée. Le troisième est la convention fiscale franco-marocaine, qui peut limiter la double imposition lorsque la structure est correctement déclarée.
Ne confondez surtout pas optimisation légale et société écran. Une société écran sans salariés, sans décisions au Maroc et sans activité démontrable ne protège pas votre projet. Avant de signer, consultez un expert-comptable marocain et un avocat fiscaliste connaissant la convention France-Maroc. Demandez un avis écrit sur le régime applicable, la résidence fiscale, les dividendes et les obligations de substance.
Les trois structures réellement disponibles au Maroc en 2026
Le choix sérieux ne commence pas par une promesse de fiscalité zéro. Il commence par l'activité, les clients visés, les flux financiers et la présence réelle au Maroc. En pratique, trois familles de structures peuvent convenir à un projet international, avec des conditions et des obligations très différentes.
La SARL ou la SAS de droit commun
La SARL marocaine convient à une agence, une activité e-commerce, du conseil, de la formation ou une entreprise servant à la fois le marché local et des clients étrangers. La SAS offre une gouvernance plus souple et peut mieux correspondre à plusieurs investisseurs. Dans les deux cas, la société relève en principe de la résidence fiscale marocaine lorsque son activité et sa direction sont établies au Maroc.
Le capital minimum et la forme juridique doivent être validés avec le professionnel chargé du dossier. Ils dépendent de la structure retenue, des associés et de l'activité. Le certificat négatif, les statuts, le dépôt du capital et l'immatriculation ne suffisent pas à obtenir une exonération. Ils créent une société, pas un régime fiscal particulier.
La société d'offshoring de services
Cette structure vise notamment l'IT, le BPO, l'ingénierie, les centres de services et l'externalisation administrative destinée à l'étranger. Sous réserve du respect des conditions applicables, le régime prévoit une exonération totale d'IS pendant les cinq premiers exercices, puis un taux réduit de 20 % sur les bénéfices concernés, ainsi qu'une exonération de TVA à l'export. Consultez les règles marocaines de l'offshoring de services avant de retenir ce montage.
L'activité doit être réellement éligible et l'entreprise doit disposer d'une présence opérationnelle au Maroc, notamment avec des salariés lorsque le régime l'exige. Un objet social international et une adresse de domiciliation ne prouvent ni l'activité ni la substance. Faites confirmer l'autorité compétente, les conditions d'agrément et les justificatifs attendus avant l'immatriculation.
La zone d'accélération industrielle
Une implantation dans une zone d'accélération industrielle correspond plutôt à l'industrie, à la logistique ou à une activité structurée tournée vers l'export. Tanger Med, Kénitra et Tanger Automotive City illustrent ce type d'environnement. L'adresse seule ne donne aucun avantage automatique.
Le ministère chargé de l'industrie précise que le statut de zone franche d'exportation suppose une autorisation de la commission locale présidée par le wali ou le gouverneur. Dans les cas concernés, au moins 70 % du chiffre d'affaires à l'export doit être réalisé, selon les conditions officielles de l'offshoring et des zones d'exportation. Prévoyez donc un projet d'investissement cohérent, des locaux adaptés, une activité documentée et une validation administrative. Pour un entrepreneur musulman, vérifiez aussi que les contrats, le financement et l'activité respectent vos critères de conformité halal, au lieu de vous limiter au taux d'IS.
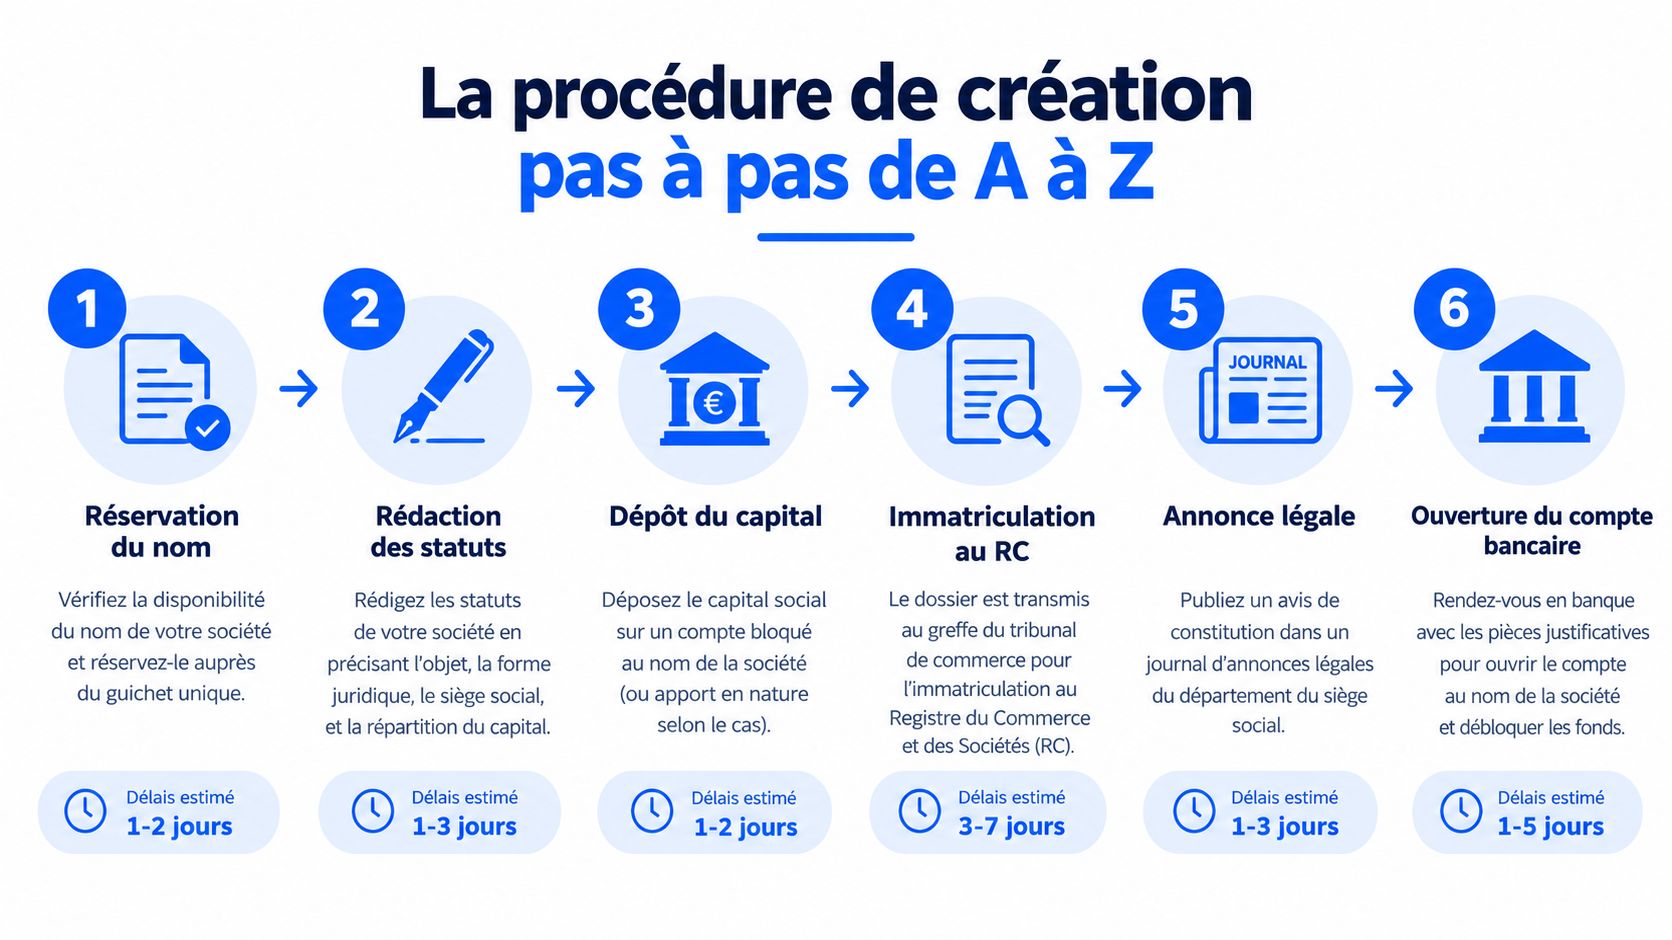
La procédure de création pas à pas de A à Z
Une création de société au Maroc suit une séquence connue. Les guides opérationnels recensent généralement sept à huit étapes, avec l'intervention possible du Centre régional d'investissement. Un dossier préparé à l'avance évite les retours liés au siège social, à l'identité des associés ou à l'attestation de dépôt du capital, comme le détaille ce guide de création d'entreprise au Maroc.
Les premières formalités
Commencez par réserver le nom commercial et demander le certificat négatif auprès de l'OMPIC. Les démarches peuvent être réalisées en ligne et prennent généralement quelques jours ouvrés lorsque le nom et les documents sont acceptés. Cette étape ne valide pas encore le régime offshore ou l'éligibilité à l'export.
Préparez ensuite les statuts. L'objet social doit correspondre à l'activité réelle et mentionner clairement les prestations exportées lorsqu'un régime d'offshoring est envisagé. Une formulation vague, comme « commerce international et conseil », ne remplace pas une analyse d'éligibilité.
Le capital est ensuite déposé dans un compte bloqué auprès d'une banque marocaine. La banque remet une attestation de dépôt, document indispensable pour la suite du dossier. Les statuts sont signés et légalisés selon la forme juridique retenue, puis le dossier est déposé auprès du tribunal de commerce, du CRI ou du centre compétent pour l'immatriculation au registre du commerce.
Les inscriptions administratives
Après l'immatriculation, demandez l'identifiant fiscal auprès de la DGI et l'inscription à la taxe professionnelle. L'entreprise doit aussi mettre en place sa comptabilité et ses déclarations, même lorsqu'elle bénéficie d'un régime fiscal favorable.
L'affiliation à la CNSS intervient dès l'embauche des premiers salariés. Les obligations liées à la médecine du travail et à l'immatriculation correspondante doivent également être vérifiées avec le gestionnaire de paie ou le conseil social.
Le dossier d'agrément
Pour une société d'offshoring de services, l'agrément spécifique ne découle pas automatiquement du registre du commerce. Constituez un dossier économique cohérent comprenant notamment :
- Pièce d'identité des associés et du dirigeant, avec les documents exigés selon leur situation.
- Justificatif de domicile, pour établir l'identité et la situation administrative des personnes concernées.
- Projet d'investissement, décrivant les moyens humains, matériels et commerciaux.
- Business plan export, avec les clients visés, les prestations, les devises de facturation et l'organisation opérationnelle.
La procédure officielle d'immatriculation d'une société au Maroc confirme l'importance du certificat négatif OMPIC, des statuts, du registre de commerce, de la DGI et de la CNSS. Dans un projet international, ajoutez la preuve de substance et la logique des flux avant d'ouvrir les comptes.
Fiscalité IS dividendes et convention France Maroc
Le mythe de la société offshore au Maroc à fiscalité zéro ne résiste pas à l'examen du bénéfice, de la distribution et de la résidence fiscale. Le calcul commence par le bénéfice net fiscal, l'activité exercée et le régime effectivement validé. Pour 2026, le barème de droit commun prévoit un IS de 20 % pour la majorité des sociétés sous le seuil de 100 millions de dirhams de bénéfice net fiscal, puis 35 % au-delà, selon le CGI marocain 2026. Les sociétés CFC, les zones d'accélération industrielle et certains projets conventionnés suivent des règles distinctes.
Le piège fiscal apparaît souvent au moment de la remontée des bénéfices. En 2026, une retenue à la source de 11,25 % peut s'appliquer aux dividendes dans le régime évoqué, avant un passage à 10 % à partir de 2027, selon le régime et le bénéficiaire. Le résident fiscal français doit ensuite examiner la convention France-Maroc, le crédit d'impôt applicable et ses obligations déclaratives en France. Cette analyse du traitement des dividendes de l'offshoring marocain apporte un éclairage utile sur ce point.
| Structure | IS applicable | Retenue sur dividendes au Maroc | Crédit d'impôt en France | Charge fiscale totale |
|---|---|---|---|---|
| SARL de droit commun | Barème marocain applicable au bénéfice net fiscal | Selon le régime et le bénéficiaire | À examiner selon la convention et la situation personnelle | Impossible à déterminer sans dossier complet |
| Société d'offshoring de services | Exonération pendant cinq exercices puis taux réduit de 20 % sur les bénéfices concernés, sous conditions | Régime applicable aux dividendes selon résidence et statut | Crédit conventionnel possible sous conditions | Dépend de l'IS, de la distribution et de l'imposition française |
| Société en zone d'accélération industrielle | Régime spécifique soumis aux conditions d'implantation et d'export | Selon le régime applicable | À vérifier avec le conseil français | Variable selon l'activité et les flux |
La convention France-Maroc peut réduire la double imposition, mais elle ne régularise pas une structure artificielle. Elle ne supprime pas automatiquement l'imposition économique en deux temps. Il faut distinguer l'IS payé par la société, les bénéfices conservés et l'imposition éventuelle du dividende reçu par l'actionnaire.
La conformité halal impose aussi de vérifier la nature des revenus et des contrats. Une optimisation fondée sur l'opacité, l'intérêt ou des flux sans activité réelle ne tient ni devant l'administration ni devant un comité de conformité sérieux.
Les échanges d'informations financiers rendent les omissions risquées. Déclarez les comptes, participations et revenus dans chaque pays lorsque les règles l'exigent. Avant la création, faites valider les mêmes hypothèses par un fiscaliste marocain et un fiscaliste français.
Ouvrir un compte bancaire en dirhams convertibles
Un compte en dirhams convertibles n'est pas un compte offshore magique. Il sert à gérer des flux internationaux dans un cadre bancaire marocain, mais la banque doit comprendre l'activité, l'origine des fonds et le circuit commercial. Les établissements comme BMCE, Attijariwafa Bank ou Banque Populaire peuvent demander un dossier différent selon le profil du projet.
Préparez un dossier plus complet que les seuls statuts :
- Documents de la société, statuts, registre du commerce, procès-verbal de l'assemblée générale et attestation OMPIC.
- Présentation commerciale, business plan détaillé, contrats ou lettres d'intention lorsque vous en disposez.
- Profil des associés, CV, justificatifs d'identité et cohérence entre expérience et activité.
- Origine des fonds, avec les justificatifs bancaires nécessaires pour expliquer les apports et les transferts.
La banque applique une KYC renforcée. Elle peut demander des pièces complémentaires sur les flux attendus, les clients, les bénéficiaires effectifs ou l'origine des capitaux. Les apports importants nécessitent généralement une documentation plus poussée, et chaque banque conserve ses propres critères d'acceptation.
Ne confondez pas les deux comptes
Un compte offshore en devises étrangères réservé à certaines entités et zones spécifiques ne correspond pas au compte en dirhams convertibles d'une SARL exportatrice classique. Le choix du compte dépend de l'agrément, de l'activité et des règles de change applicables. Les commissions de change, les frais de tenue et les modalités de rapatriement doivent être demandés par écrit avant la signature.
Les démarches bancaires peuvent ralentir le lancement. Intégrez-les dès le début dans votre calendrier et ne promettez pas à un client une facturation internationale avant d'avoir validé le compte, les devises acceptées et les justificatifs requis. Ce guide sur l'ouverture d'un compte bancaire au Maroc peut servir de point de départ, mais il ne remplace pas la validation de votre banque.
Substance opérationnelle et résidence fiscale ce qui déclenche un contrôle
La substance opérationnelle n'est pas un détail administratif. C'est ce qui permet de démontrer que l'entreprise existe réellement au Maroc, qu'elle y prend ses décisions et qu'elle y exécute ses prestations. Une domiciliation seule ne suffit pas pour une agence qui facture des clients français depuis le domicile de son dirigeant en France.
Les éléments les plus convaincants sont concrets :
- Locaux physiques propres ou loués, adaptés à l'activité et couverts par un contrat conforme.
- Salariés déclarés à la CNSS, avec des fonctions réelles et une paie cohérente.
- Direction identifiable, décisions documentées, réunions, contrats et signatures organisés depuis le Maroc.
- Actifs opérationnels, ordinateurs, logiciels, outils de production et comptes bancaires utilisés.
- Prestations exécutées au Maroc, avec livrables, échanges clients et facturation traçables.
Les tests à connaître
L'administration et les analyses internationales examinent notamment le test de l'agent dépendant, pour vérifier si une personne conclut habituellement les contrats pour l'entreprise depuis un autre pays. Le test de substance porte sur les moyens humains et matériels. Le test de direction effective cherche le lieu où les décisions stratégiques sont réellement prises.
Un dirigeant qui réside en France, signe tous les contrats depuis la France et ne possède aucun relais décisionnel au Maroc crée une difficulté évidente. La règle des 183 jours peut aussi entrer dans l'analyse de la résidence personnelle, mais elle ne résume pas à elle seule la résidence fiscale d'une société. Il faut examiner les faits, les pouvoirs, les contrats et la convention applicable.
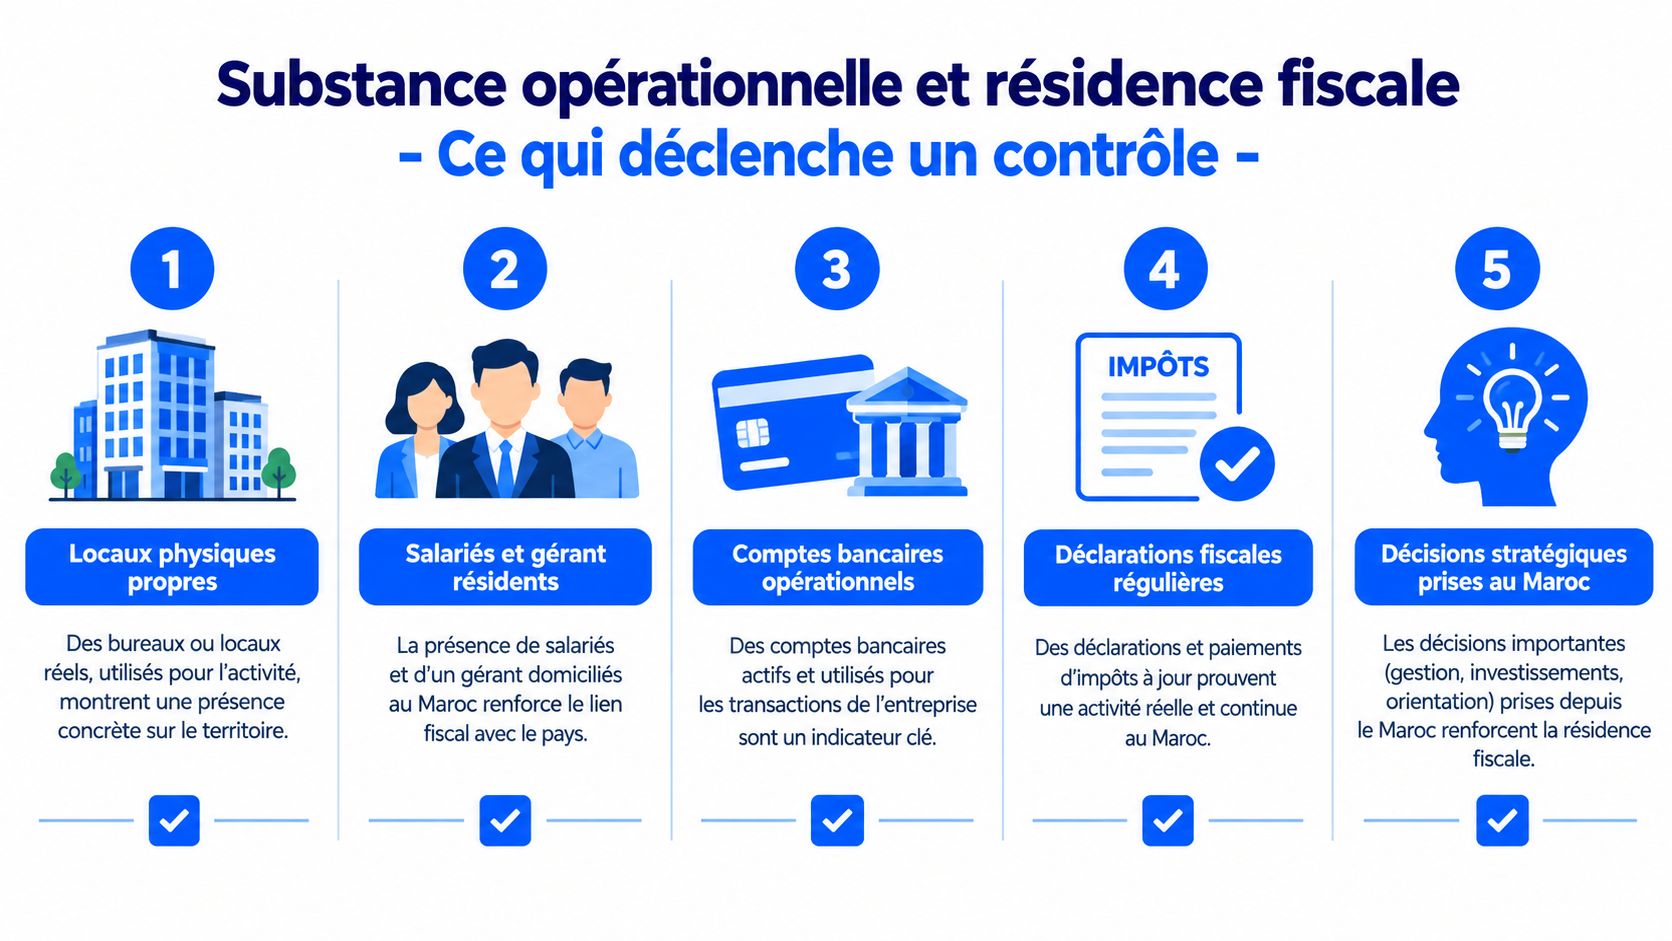
Une société sans employé, sans activité documentée et sans décision prise au Maroc ressemble à une facture de domiciliation, pas à une entreprise opérationnelle.
Les signaux d'alerte comprennent aussi un siège chez un domiciliataire sans contrat conforme, des factures sans flux financiers réels, une comptabilité locale négligée et un représentant permanent résidant en France sans procuration claire. Ne cherchez pas un prétendu seuil de tolérance. Les autorités évaluent la cohérence globale du montage, et une holding doit elle aussi justifier sa fonction, ses décisions et ses moyens.
Erreurs fréquentes conseils halal et prochains pas
Cinq erreurs reviennent dans les dossiers d'entrepreneurs musulmans francophones. La première consiste à confondre zone franche et exonération totale. Une zone industrielle suppose une implantation, une activité autorisée et des obligations d'export. La deuxième consiste à créer la société avant de vérifier la substance nécessaire. La troisième est d'oublier la retenue à la source sur les dividendes distribués à l'étranger.
La quatrième erreur touche l'activité. Une société peut être fiscalement bien organisée et rester incompatible avec vos critères religieux ou avec les exigences du régime choisi. La cinquième concerne la CNSS. Dès le premier salarié, la paie, les déclarations sociales et les obligations liées au travail doivent être organisées.
Les repères de conformité islamique
Pour un entrepreneur musulman, la conformité ne s'arrête pas au registre du commerce. Le projet doit aussi respecter une activité licite et une gestion cohérente avec ses convictions.
- Éviter le riba, en étudiant les solutions proposées par des banques participatives comme Attijari Al Amane, Bank Al Yousr ou Umnia Bank.
- Écarter les activités clairement interdites, notamment l'alcool, les jeux, le porc et la finance conventionnelle.
- Formaliser la gouvernance, avec un comité consultatif religieux lorsque le modèle présente des zones sensibles.
- Prévoir la purification des revenus, notamment l'analyse de la zakat sur les bénéfices avec une personne compétente.
- Travailler avec un avocat fiscaliste bilingue arabe-français, capable de relier conformité religieuse, droit marocain et obligations françaises.
Startup Muslim accompagne des porteurs de projets sur des modèles de business en ligne, l'expatriation et la création d'activités halal. L'intérêt est de clarifier d'abord le modèle économique, puis de choisir la structure, au lieu de commencer par une promesse fiscale.
Une feuille de route réaliste
Pendant les 30 premiers jours, faites auditer l'activité, les clients, les flux, la résidence fiscale et la conformité halal. Entre 30 et 60 jours, préparez le certificat négatif OMPIC, les statuts, le business plan export et le dossier bancaire. Entre 60 et 90 jours, mettez en place la comptabilité, les déclarations sociales, le premier exercice comptable et les procédures internes.
La demande de résidence et de carte de séjour doit être traitée séparément de la création de société. Enfin, prévoyez un audit annuel de conformité halal et fiscale. Une structure durable n'est pas celle qui promet de payer zéro. C'est celle dont l'activité, les personnes, les contrats et les flux racontent tous la même histoire.
Startup Muslim aide les entrepreneurs musulmans francophones à structurer un business en ligne halal et à préparer une expatriation conforme, avec des parcours dédiés à la création d'activité et aux projets internationaux. Consultez Startup Muslim pour choisir un modèle, préparer votre feuille de route et éviter les erreurs coûteuses avant de créer votre société au Maroc.


