

Tu regardes ton tableau de bord et tout semble encourageant. Les ventes progressent, la marge paraît correcte, le bénéfice comptable existe, mais le solde bancaire ne permet pas de régler la prochaine facture fournisseur. Pour un entrepreneur en AMD, AMZ, ECOM ou FUNNEL, ce décalage n'est pas une anomalie rare. C'est souvent le signe qu'il faut suivre autre chose que le résultat net.
Le cash flow from operations, ou flux de trésorerie provenant des activités d'exploitation, répond à une question très concrète : combien d'argent ton activité courante génère-t-elle réellement après les encaissements et les décaissements liés à son fonctionnement ? Dans le cadre français, cet indicateur se lit avec le besoin en fonds de roulement, le cycle de conversion de trésorerie et la qualité des encaissements.
Quand ton business est rentable mais que la banque refuse un virement
Yassine dirige un business Amazon FBA depuis la France. Son activité est rentable sur le papier, avec 12 000 € de bénéfice net, mais un vendredi soir, sa banque bloque un virement fournisseur de 6 800 € pour insuffisance de liquidités. Il ouvre son tableau de bord. Le chiffre d'affaires monte, la marge brute atteint 41 %, pourtant le compte professionnel affiche seulement 320 €.
Son argent n'a pas disparu. Il est immobilisé dans les stocks, dans les délais de versement de la marketplace et dans les dépenses déjà engagées pour le prochain réassort. Le compte de résultat reconnaît des ventes et des charges selon les règles comptables, alors que la banque ne regarde qu'une chose au moment du virement, le cash immédiatement disponible.
Le bénéfice mesure la performance comptable. Le cash flow from operations mesure la respiration financière de l'activité.
Cette situation peut aussi se produire après un contrôle bancaire, un changement de résidence ou une opération internationale. Les entrepreneurs qui préparent une expatriation doivent notamment séparer le résultat réalisé, les sommes en attente d'encaissement et les liquidités réellement disponibles. Les conséquences pratiques d'un compte restreint sont détaillées dans ce guide sur les démarches à suivre lorsqu'un compte bancaire est bloqué.
Le cash flow from operations révèle précisément pourquoi une entreprise bénéficiaire peut manquer d'argent. Il ne remplace ni le résultat net ni le solde bancaire, mais il explique le passage entre les deux. Pour comprendre son utilité, il faut d'abord définir ce que cet indicateur mesure vraiment.
Cash flow from operations la définition qui change tout
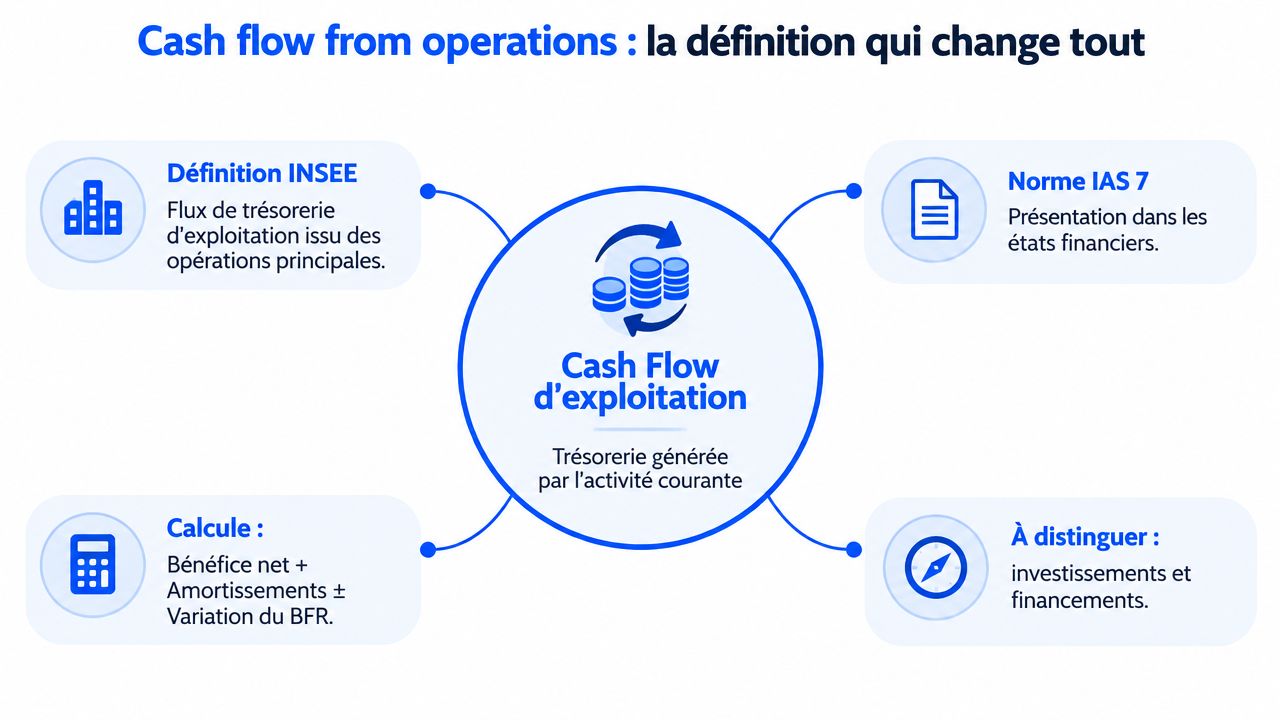
L'INSEE définit le cash flow from operations comme les « ressources brutes restantes » au terme de l'exercice dans l'unité statistique. Cette définition place l'indicateur du côté de la capacité interne de l'entreprise à générer de la trésorerie grâce à son activité courante, et non grâce à un emprunt, une levée de fonds ou une cession.
La norme IAS 7 consacrée aux tableaux de flux de trésorerie rattache les flux d'exploitation aux activités principales génératrices de revenus. En pratique, on observe donc les encaissements clients et les décaissements nécessaires pour vendre, produire et livrer, avec les ajustements comptables qui permettent de retrouver le flux réellement généré.
Imagine le robinet de ta cuisine. Le résultat net regarde la valeur de l'eau prévue dans le bilan de la journée, même si une partie s'est évaporée ou doit encore arriver. Le cash flow from operations mesure l'eau qui remplit réellement la casserole après les paiements et les encaissements de l'activité.
Trois flux à ne pas confondre
Dans un tableau des flux de trésorerie, le flux d'exploitation n'est qu'une des trois grandes familles :
- Flux d'exploitation, encaissements des clients et paiements liés au fonctionnement quotidien.
- Flux d'investissement, achat ou vente d'équipements, de logiciels, de locaux ou d'autres actifs.
- Flux de financement, emprunts, remboursements, apports en capital ou distributions.
Un achat de matériel pour une agence AMD ne devient pas automatiquement un flux d'exploitation. De même, un apport personnel versé sur le compte professionnel augmente la banque, mais il ne prouve pas que les prestations vendues génèrent assez de cash.
Pour un business AMZ, les encaissements de marketplace peuvent arriver après l'achat du stock. En ECOM, les paiements clients peuvent être disponibles après le passage par le prestataire de paiement. Dans un FUNNEL, l'abonnement annuel à un outil peut être payé avant que les ventes futures ne soient encaissées. Le flux d'exploitation permet de relier ces décalages à la trésorerie.
Deux lectures sont possibles. La méthode indirecte part du résultat net et corrige les éléments sans mouvement de trésorerie ainsi que les variations du BFR. La méthode directe additionne les encaissements et les décaissements réellement observés. Les deux approches décrivent le même flux, mais chacune répond à un besoin différent.
Méthode indirecte et méthode directe deux visions du même flux
La méthode indirecte commence avec le résultat net, puis le transforme en flux de trésorerie. La formule de référence peut s'écrire ainsi :
Cash flow from operations = résultat net + amortissements + provisions ± plus ou moins-values de cession − variation du BFR
Le signe de la variation du BFR dépend de ce qui se passe dans l'activité. Quand les créances clients ou les stocks augmentent, l'entreprise immobilise généralement du cash. Quand les dettes fournisseurs augmentent, une partie des paiements est reportée, ce qui soutient temporairement la trésorerie.
Un calcul indirect pour une activité AMD
Prenons une micro-entreprise d'agence marketing digitale. Elle affiche :
- Résultat net : 8 000 €
- Amortissements : 1 200 €
- Provisions : 300 €
- Variation du BFR : +2 500 €
Le calcul est :
8 000 € + 1 200 € + 300 € − 2 500 € = 7 000 €
Le résultat net atteint 8 000 €, mais le cash flow from operations ressort à 7 000 €. L'écart vient ici du BFR, qui a absorbé une partie de la trésorerie, tandis que les amortissements et les provisions ont été ajoutés parce qu'ils ont diminué le résultat sans représenter nécessairement une sortie de cash sur la période.
La méthode directe regarde la banque
La méthode directe ne part pas du bénéfice. Elle additionne les mouvements liés à l'exploitation :
Encaissements clients + subventions d'exploitation − paiements fournisseurs − salaires − impôts et autres charges opérationnelles
Pour reprendre le même résultat final, l'agence peut présenter :
- Encaissements clients et autres recettes d'exploitation : 18 500 €
- Paiements fournisseurs : 5 000 €
- Salaires et rémunérations : 4 000 €
- Impôts et autres décaissements d'exploitation : 2 500 €
Le flux obtenu est de 7 000 €. Cette présentation est plus intuitive pour un dirigeant qui veut savoir où l'argent est entré et sorti cette semaine, mais elle exige une classification bancaire propre et régulière.
| Critère | Méthode indirecte | Méthode directe |
|---|---|---|
| Point de départ | Résultat net | Encaissements et décaissements réels |
| Lecture principale | Passage du bénéfice au cash | Origine et utilisation immédiate de l'argent |
| Utilité | Rapprochement avec le compte de résultat et le bilan | Pilotage quotidien de la trésorerie |
| Données nécessaires | Comptabilité et variations du BFR | Relevés bancaires et catégorisation des flux |
| Usage courant | Très adaptée au reporting financier français | Très adaptée au suivi opérationnel pédagogique |
En France, la méthode indirecte domine souvent dans les états financiers des PME parce qu'elle se raccorde directement aux comptes existants. Pour piloter un entrepreneur, la méthode directe reste toutefois très utile : elle montre le moment exact où les clients paient et où les fournisseurs, salariés ou administrations sont réglés.
Les ajustements comptables qui font toute la différence
Partir du résultat net ne suffit pas. La méthode indirecte exige de neutraliser les éléments qui modifient le bénéfice sans modifier immédiatement la banque, puis de mesurer les décalages entre facturation, livraison, paiement et règlement.
| Ajustement | Modèle Startup Muslim | Effet sur le cash | Pièce justificative |
|---|---|---|---|
| Amortissement | AMD, ordinateur, caméra ou matériel de formation | Ajout au résultat net, car la charge comptable n'est pas une sortie de cash de la période | Facture d'achat et plan d'amortissement |
| Provision | AMZ, risque identifié sur un stock ou une créance | Réintégration si la provision a réduit le résultat sans paiement immédiat | État du risque et décision comptable |
| Variation du stock | AMZ, marchandises stockées dans un entrepôt FBA | Une hausse du stock consomme du cash, une baisse peut en libérer | Inventaire, factures d'achat et état marketplace |
| Variation des créances clients | ECOM, ventes Shopify encaissées avec un décalage | Une hausse des créances réduit le cash disponible | Factures, relevés Shopify Payments et rapprochement bancaire |
| Variation des dettes fournisseurs | ECOM ou AMD, facture reçue mais pas encore réglée | Une hausse soutient momentanément le cash, sans constituer un gain définitif | Facture fournisseur et échéancier |
| Plus ou moins-value de cession | AMD, vente d'un ancien équipement | Retraitement nécessaire pour isoler le produit de cession du flux courant | Acte de vente, facture et valeur comptable |
| Charges constatées d'avance | FUNNEL, abonnement annuel à un logiciel | La dépense bancaire précède la consommation comptable, ce qui crée un décalage à analyser | Facture, contrat et échéancier de période |
Lire les ajustements dans la vraie vie
Pour une activité AMD, l'amortissement d'un ordinateur acheté pour produire des campagnes réduit le résultat comptable au fil du temps, mais l'argent est sorti au moment de l'achat. Pour une activité AMZ, le stock peut immobiliser des liquidités avant même que la marketplace ne verse les recettes. En ECOM, une créance client signifie que la vente existe dans les comptes, mais que le compte bancaire attend encore.
Dans un FUNNEL, une charge constatée d'avance est fréquente lorsqu'un outil est payé pour une période longue. La banque a déjà enregistré le paiement, tandis que la comptabilité répartit la charge sur la période concernée. Sans ce retraitement, le dirigeant peut croire que le mois est plus faible ou plus fort qu'il ne l'est réellement.
Règle de contrôle : chaque ajustement doit pouvoir être relié à une facture, un contrat, un inventaire, un relevé de paiement ou une écriture comptable identifiable.
Le PCG français impose une comptabilité justifiée par des documents. Une provision excessive peut gonfler artificiellement le flux après réintégration. Un amortissement dégressif mal calibré peut déformer le résultat de plusieurs périodes. L'oubli des charges constatées d'avance crée un écart durable entre le tableau de bord et la réalité.
Ta grille de lecture doit donc comporter trois questions : l'écriture a-t-elle modifié la banque, le décalage concerne-t-il l'exploitation, et la pièce justificative permet-elle de vérifier le montant ? Avec cette discipline, tu peux interpréter la différence entre résultat comptable et cash réel sans confondre une correction technique avec une création de richesse.
Exemple chiffré complet pour une boutique Shopify ECOM
Une boutique Shopify ECOM réalise un chiffre d'affaires mensuel de 18 000 € HT et dégage un résultat net de 4 200 €. Le dirigeant veut comprendre pourquoi son solde bancaire progresse moins vite que son bénéfice.
Voici le rapprochement par méthode indirecte :
| Ligne | Montant |
|---|---|
| Résultat net | 4 200 € |
| Dotations aux amortissements | +600 € |
| Provisions | +150 € |
| Augmentation des créances clients | −1 200 € |
| Augmentation du stock | −2 300 € |
| Augmentation des dettes fournisseurs | +800 € |
| Cash flow from operations | 2 250 € |
Le calcul est donc : 4 200 € + 600 € + 150 € − 1 200 € − 2 300 € + 800 € = 2 250 €.
La hausse des créances correspond au décalage entre la vente et le versement par Shopify Payments, indiqué ici comme pouvant atteindre 5 à 7 jours. Le réapprovisionnement lié au quatrième trimestre consomme davantage de liquidités, tandis que les dettes fournisseurs apportent un soutien temporaire.
Le résultat net dépasse ainsi le flux d'exploitation de 1 950 €. Cette différence ne signifie pas automatiquement que la boutique va mal. Elle indique que le bénéfice ne s'est pas encore transformé en banque, principalement à cause des créances et du stock.
Le tableau doit rester vivant
Le suivi ne doit pas attendre la clôture annuelle. Un Google Sheets relié aux exports de Shopify, Stripe et du compte bancaire peut suivre chaque semaine les ventes encaissées, les remboursements, les achats de stock et les factures à payer. Pour approfondir la mise en place de la boutique, consulte ce guide pratique sur la vente avec Shopify.
Le ratio cash flow from operations / résultat net ressort ici sous 1. Ce signal doit déclencher une revue du BFR plutôt qu'une panique, mais il ne doit pas être ignoré pendant plus de deux mois consécutifs. Cherche d'abord le poste qui consomme le cash, puis décide si le stock, les délais d'encaissement ou les conditions fournisseurs nécessitent une action.
Les pièges d'un cash flow d'exploitation positif en trompe l'œil
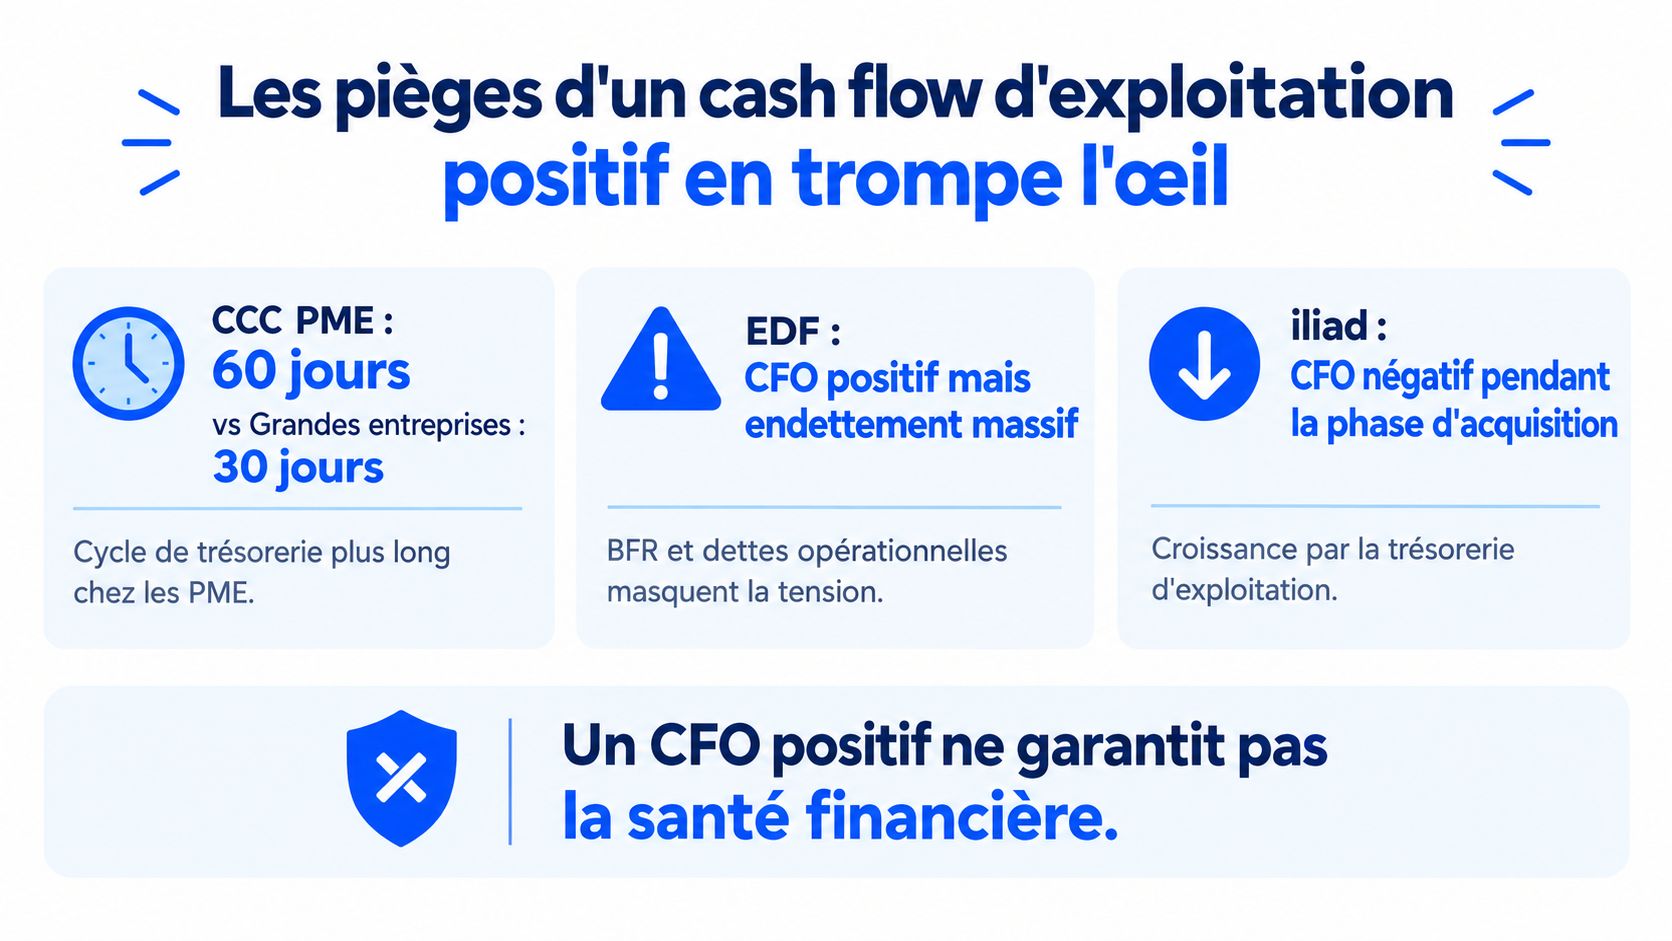
Un cash flow d'exploitation positif ne prouve pas à lui seul qu'une entreprise est saine ou prête à investir. Le flux peut être soutenu par une baisse temporaire du BFR, par des délais fournisseurs plus longs ou par un effet ponctuel de calendrier.
La Banque de France souligne l'importance du BFR pour les TPE et PME. Une analyse sectorielle citée dans les données disponibles indique qu'en 2024, le cycle de conversion de trésorerie médian atteignait 87 jours pour les PME contre 38 jours pour les grandes entreprises, soit un écart de 49 jours (analyse publiée par la Banque de France). Une petite structure peu capitalisée peut difficilement absorber un cycle aussi long si elle doit financer les stocks, les salaires et les fournisseurs avant d'être payée.
Les grands groupes demandent une lecture contextualisée
EDF a publié un cash flow d'exploitation de 9,6 milliards d'euros en 2025. Le groupe relie ce résultat à ses activités réglementées et non réglementées en France, à ses activités de trading ainsi qu'à un paiement ponctuel de 1,6 milliard de livres sterling lié à Sizewell C, comme l'explique son communiqué de résultats annuels 2025. Sur le premier semestre 2026, EDF annonce aussi un operating cash flow de 2,6 milliards d'euros.
Ces chiffres ne permettent pas de transposer mécaniquement la situation d'EDF à une boutique AMZ ou à une agence AMD. Ils montrent surtout qu'un flux opérationnel peut inclure des effets sectoriels, calendaires et exceptionnels. Chez iliad, la progression du flux d'exploitation a notamment été reliée à une contribution positive du BFR dans son rapport financier du premier semestre 2025.
Pour ton activité, surveille chaque trimestre :
- DSO en hausse, les clients paient plus tard et les créances immobilisent davantage d'argent.
- DPO en baisse, les fournisseurs demandent un règlement plus rapide.
- Stock dormant en hausse, le cash reste bloqué dans des produits qui tournent mal.
Croise toujours le cash flow from operations avec le solde bancaire, le runway, les échéances à venir et la qualité du BFR. Un flux positif peut financer le mois présent tout en masquant une tension qui apparaîtra au prochain réassort.
Piloter son cash flow dans une démarche halal et préparer sa hijra
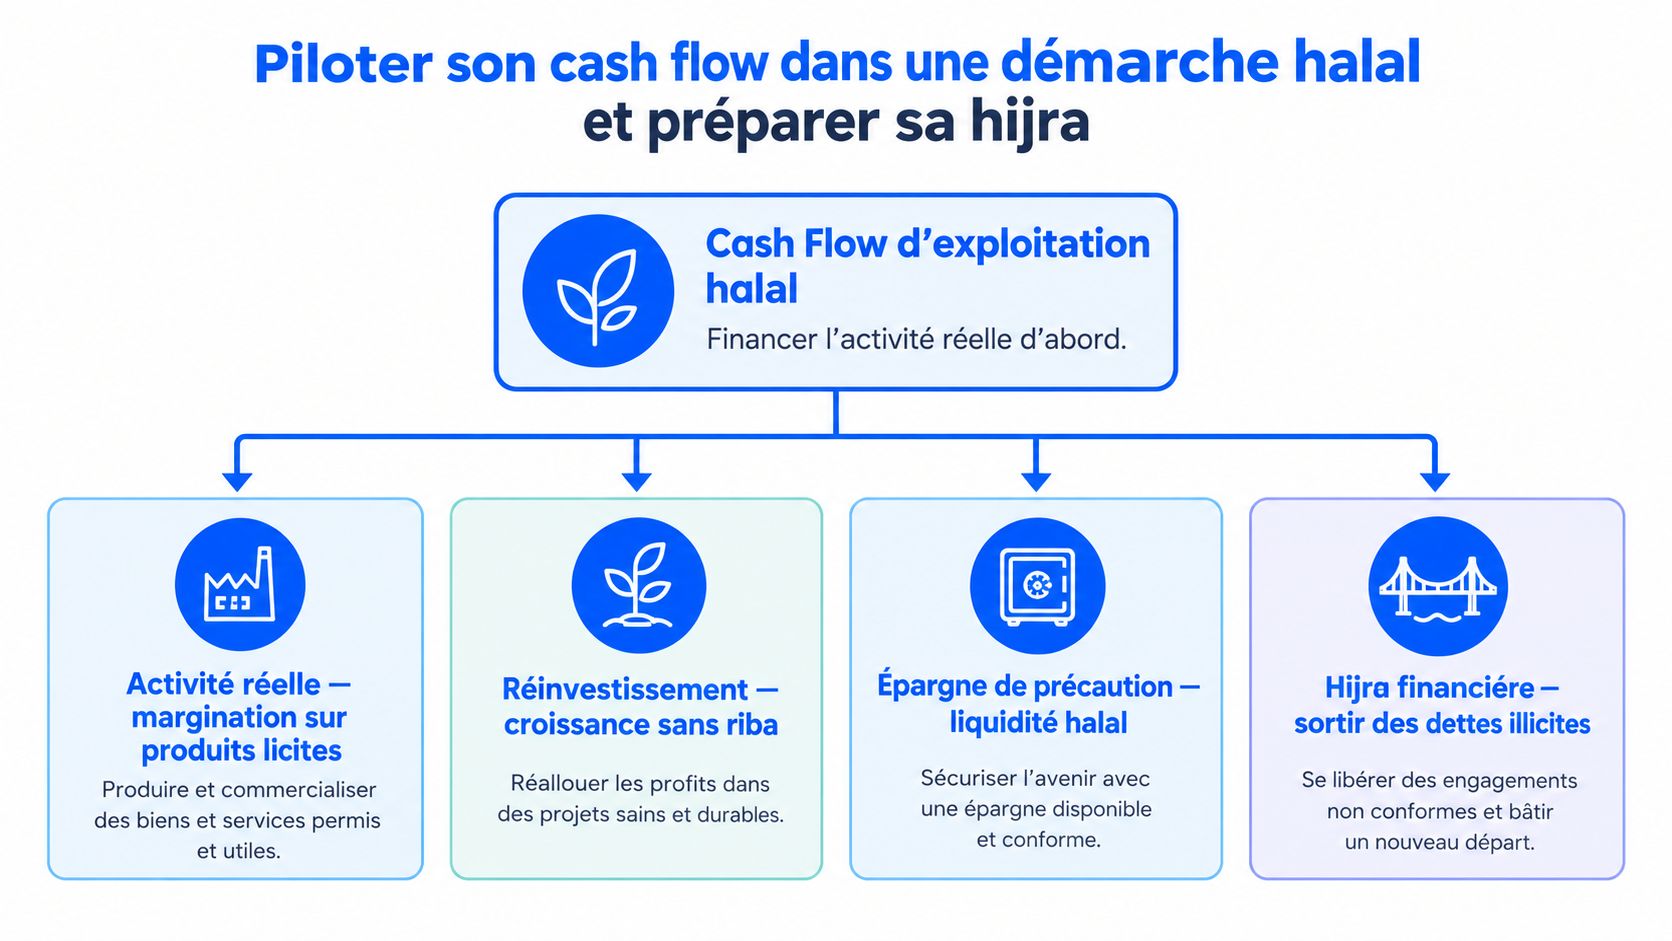
Une gestion halal du cash commence par une distinction simple : l'argent généré par l'activité doit d'abord soutenir une activité réelle, licite et documentée. Le flux d'exploitation sert à payer les coûts nécessaires, sécuriser le fonctionnement et financer une croissance cohérente, plutôt qu'à multiplier les opérations spéculatives ou les produits comportant un effet de levier excessif ou du riba caché.
Pour un entrepreneur AMD ou AMZ, une règle interne de répartition peut servir de cadre pédagogique : 30 % du cash flow d'exploitation vers une réserve de sécurité pouvant être prise en compte dans la réflexion sur la zakat, 40 % vers le stock ou le marketing, et 30 % vers une distribution licite. Cette répartition n'est pas une règle religieuse universelle. Elle doit être adaptée aux charges, à la fiscalité, aux obligations contractuelles et aux conseils d'un professionnel compétent.
Séparer les flux avant de déplacer la résidence
Une préparation de hijra sérieuse exige une traçabilité complète. Le compte professionnel, les comptes personnels, les dépenses de société et les transferts internationaux doivent rester séparés, notamment entre la France, le Maroc et la Tunisie. Wise, Qonto ou un compte bancaire islamique peuvent répondre à des besoins différents, mais aucun outil ne remplace une comptabilité propre et une vérification des règles applicables.
Avant une expatriation, clarifie également :
- La résidence fiscale, avec l'aide d'un conseiller habitué aux situations internationales.
- La société française, ses contrats, ses comptes et ses obligations déclaratives.
- La future structure, par exemple une société locale ou une SCI, uniquement après validation juridique et fiscale.
- La circulation des fonds, avec des justificatifs pour chaque apport, facture, dividende ou remboursement.
Une société peut rester enregistrée en France alors que son dirigeant vit au Maghreb, mais les conséquences dépendent de la direction effective, des conventions fiscales et de la réalité de l'activité. Le cash flow devient alors un outil de gouvernance : il montre si l'entreprise finance vraiment ses opérations ou si elle dépend de dettes et de transferts difficiles à suivre.
Pour approfondir la relation entre liquidité, croissance et discipline financière, tu peux consulter l'approche Cash is King. La conformité halal et la conformité légale se travaillent ensemble, sans supposer qu'un simple changement de pays règle les problèmes de structure.
Ton plan d'action trésorerie en 90 jours
Jours 1 à 30
Récupère le compte de résultat de l'exercice précédent, le bilan, les relevés bancaires, les états de stock, les factures clients et les échéanciers fournisseurs. Reconstruis ensuite le cash flow from operations avec la méthode indirecte et isole les trois plus gros postes qui font varier ton BFR.
Le livrable attendu est une page claire avec le résultat net, les amortissements, les provisions, les créances, les stocks, les dettes fournisseurs et le flux d'exploitation. Chaque ligne doit renvoyer à une pièce vérifiable.
Jours 31 à 60
Mets en place un suivi hebdomadaire dans Google Sheets ou Excel. Le tableau peut regrouper :
- OCF, pour le cash généré par l'exploitation.
- CCC, pour le temps d'immobilisation de l'argent.
- OCF/CA, pour observer la conversion du chiffre d'affaires en cash.
- Runway, pour estimer la durée couverte par la trésorerie.
- BFR en jours, pour suivre le financement du cycle d'activité.
- Taux d'encaissement, pour comparer les ventes facturées aux ventes réellement reçues.
- Marge brute cash, pour mesurer ce qui reste après les coûts directement payés.
Le livrable est un tableau daté, mis à jour chaque semaine, avec une colonne d'écart et une action associée.
Jours 61 à 90
Construis trois scénarios : base, stress et croissance. Modifie les encaissements clients, les achats de stock, le budget marketing, les salaires et les échéances fiscales pour voir quand le compte devient tendu.
Rédige enfin un mémo de gouvernance destiné au dirigeant et au comptable. Il doit préciser qui met à jour les données, qui valide les hypothèses, quelle réserve ne doit pas être dépensée et quelle décision déclenche une alerte.
Startup Muslim propose des formations certifiées et finançables via le CPF pour apprendre à structurer un business en ligne, travailler un prévisionnel et organiser une trésorerie de sécurité. Si tu veux transformer ce plan en système de pilotage adapté à ton modèle AMD, AMZ, ECOM ou FUNNEL, découvre les parcours de Startup Muslim.


