

En France, vous n'avez pas besoin d'un agrément de l'AMF pour investir votre propre argent, mais vous en avez besoin dès que vous gérez le capital de tiers. Si vous envisagez une société de gestion, prévoyez au minimum 125 000 € de capital social pour cette société, et potentiellement 300 000 € pour un FIA qui n'a pas délégué globalement la gestion de son portefeuille.
Vous êtes peut-être dans cette situation : vous avez identifié une stratégie d'investissement halal, quelques proches veulent vous suivre, et l'idée de créer un fonds paraît être l'étape logique. Pourtant, dans la plupart des projets naissants, le fonds réglementé arrive trop tôt. Il ajoute une gouvernance lourde, des prestataires spécialisés, des obligations documentaires et une relation permanente avec le régulateur, alors qu'une structure plus simple peut parfois répondre au besoin.
La vraie question n'est donc pas seulement « comment créer un fond d'investissement ? ». C'est : qui investit, qui décide, quel niveau de distribution recherchez-vous et quelle protection réglementaire devez-vous offrir ? La réponse vous conduira vers un compte patrimonial, une holding, un club d'investissement, une société d'investissement ou un fonds soumis à l'encadrement de l'AMF.
Pourquoi vous n'avez peut-être pas besoin d'un fonds
L'erreur la plus fréquente consiste à confondre investir son patrimoine et gérer l'argent d'autrui. Si vous investissez uniquement vos propres liquidités, vous pouvez généralement utiliser un PEA, une assurance-vie, une SCPI achetée en direct, une holding familiale ou une société patrimoniale sans créer un fonds réglementé. Le sujet réglementaire change dès que plusieurs personnes vous confient leur argent et attendent que vous le gériez selon une stratégie commune.
Cette distinction doit guider votre première décision. Un entrepreneur qui veut investir les bénéfices de sa propre activité n'a pas le même besoin qu'un gérant qui souhaite collecter l'épargne de nombreux souscripteurs. Le premier cherche une structure de détention efficace. Le second doit organiser une activité de gestion, une documentation investisseur, des contrôles et une distribution conforme.
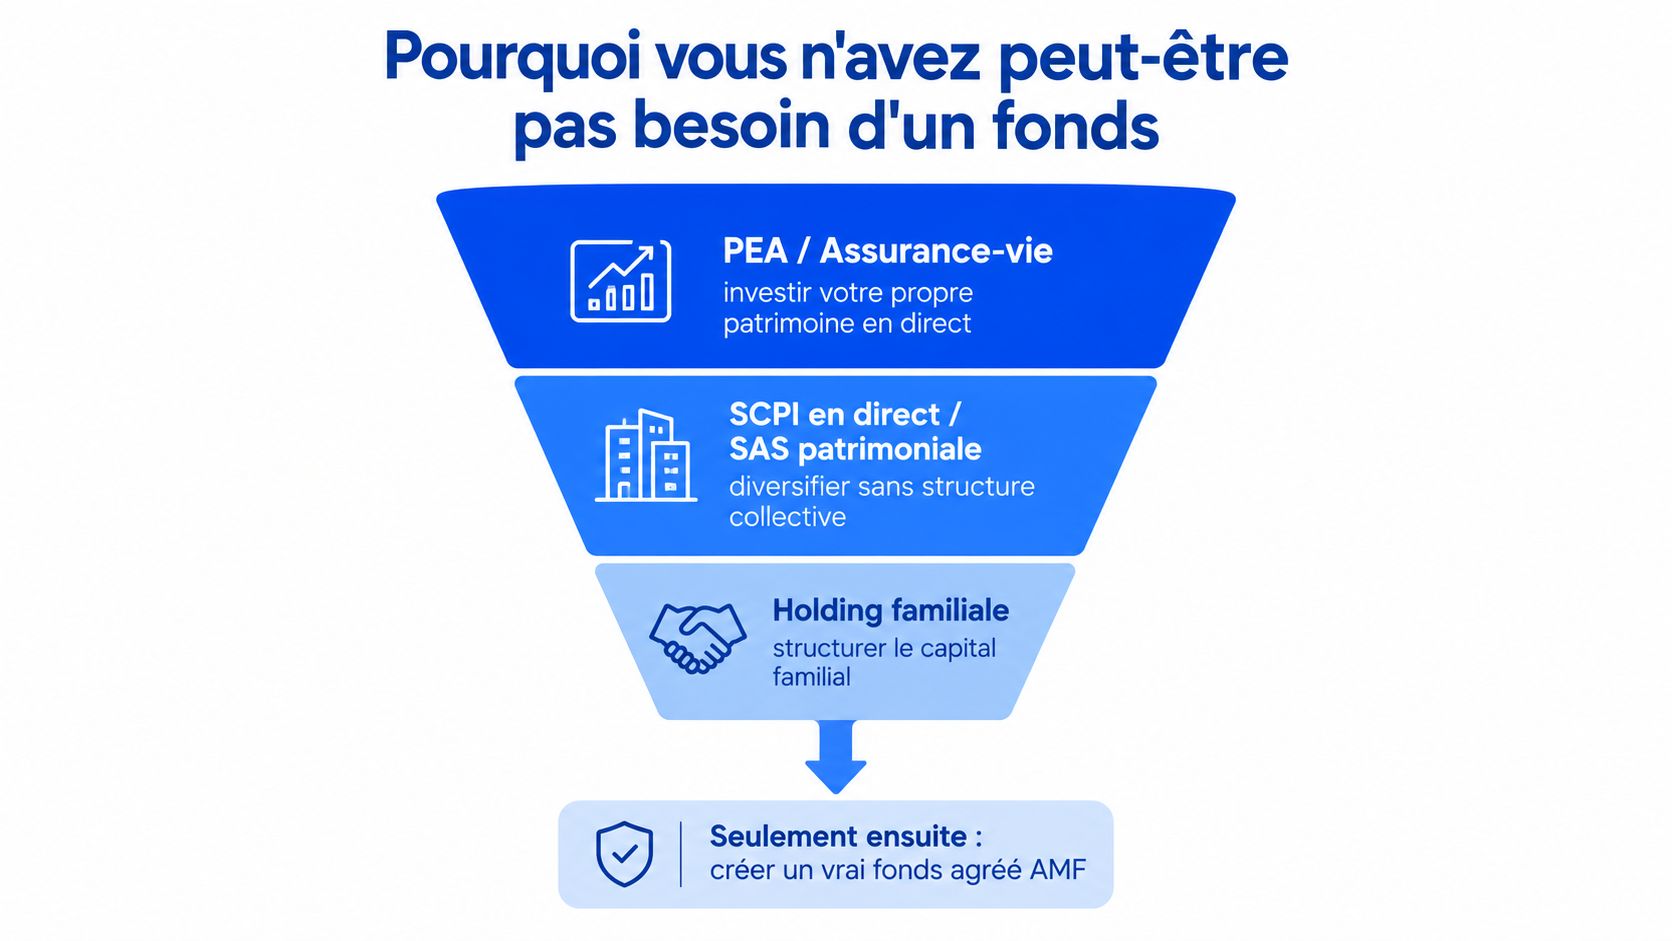
Situez votre projet sur l'échelle réglementaire
Posez-vous ces questions avant de consulter un avocat :
- Capital personnel, vous investissez uniquement votre argent et gardez la décision.
- Cercle familial ou relationnel, vous partagez éventuellement une opération, mais sans organiser une collecte ouverte.
- Club d'investisseurs, plusieurs personnes investissent dans un véhicule commun avec des règles écrites.
- Fonds collectif, vous ciblez des tiers, commercialisez une stratégie et déléguez ou organisez une gestion professionnelle.
Plus vous descendez vers le dernier niveau, plus les exigences augmentent. Vous devrez alors examiner le dépositaire, le commissaire aux comptes, le contrôle des risques, la connaissance client et les règles de commercialisation. Une structure mal dimensionnée peut immobiliser des ressources dans l'administratif au lieu de les consacrer à la sélection des actifs.
Règle pratique : ne créez pas un fonds pour donner une apparence institutionnelle à une stratégie qui n'a pas encore démontré son organisation, sa cible d'investisseurs et son modèle économique.
Une holding familiale ou une SAS patrimoniale peut suffire pour détenir des participations, à condition de ne pas la transformer en collecte déguisée auprès du public. La différence entre un partenaire économique et un simple souscripteur doit aussi rester claire, comme l'explique ce guide sur la relation entre investisseur et partenaire. Faites valider le montage avant toute communication commerciale, surtout si vous sollicitez des personnes qui ne participent pas à la gestion.
Choisir la bonne structure juridique
La structure juridique n'est pas une formalité administrative. Elle détermine la gouvernance, la responsabilité des associés, la fiscalité, la liquidité des titres et le niveau d'intervention de l'AMF. Commencez par le véhicule le plus simple qui répond réellement à votre projet, puis augmentez le niveau de sophistication seulement si vos investisseurs et votre stratégie l'exigent.
Les véhicules légers
La SAS patrimoniale convient à un entrepreneur ou à une famille qui veut détenir des titres, des participations ou des actifs immobiliers. Les statuts peuvent organiser les pouvoirs, les décisions collectives et les conditions de cession. Une SAS à capital variable peut être intéressante pour un club fermé, car elle facilite les entrées et sorties prévues par les statuts, sans transformer automatiquement la société en fonds ouvert au public.
La SCI est adaptée à un projet immobilier clairement défini. Elle ne remplace pas une société de gestion et ne doit pas servir à contourner les règles applicables à une collecte organisée. Pour les personnes qui souhaitent comparer détention immobilière et activité de location, un guide sur le statut de loueur meublé professionnel peut compléter la réflexion fiscale, sans se substituer à un conseil personnalisé.
Les véhicules collectifs
Le FCP n'a pas de personnalité morale et repose sur une société de gestion et un dépositaire. La SICAV, elle, prend la forme d'une société d'investissement avec une gouvernance propre. Ces véhicules deviennent pertinents lorsque vous visez une distribution organisée, des souscriptions régulières ou une clientèle plus large. Ils ne sont pas le choix naturel d'un groupe restreint qui veut simplement investir ensemble.
| Structure | Capital minimum | Régime AMF | Fiscalité par défaut | Nombre d'investisseurs visé |
|---|---|---|---|---|
| SAS patrimoniale | À déterminer selon le projet | Pas d'agrément pour compte propre | IS ou option fiscale selon le cas | Un ou quelques associés |
| SAS à capital variable | À déterminer dans les statuts | Encadrement selon la collecte et la commercialisation | IS en principe | Cercle ciblé |
| SCI | À déterminer dans les statuts | Régime immobilier spécifique | IR ou IS selon l'option | Associés immobiliers |
| FCP | Selon le véhicule et la réglementation applicable | Société de gestion, dépositaire et régime du fonds | Dépend du fonds et des investisseurs | Investisseurs collectifs |
| SICAV | Selon le véhicule et la réglementation applicable | Agrément et obligations du fonds selon la catégorie | Dépend du fonds et des investisseurs | Distribution plus large |
Le FCP ou la SICAV n'est donc pas une simple version prestigieuse de la SAS. Vous adoptez un cadre plus lourd parce que vous avez besoin d'une distribution, d'une gestion et d'une protection adaptées à une base d'investisseurs plus large. Si votre projet tient avec des associés identifiés et une gouvernance contractuelle, examinez d'abord la SAS.
Pour les montages avec transfert d'actifs ou séparation de patrimoines, la fiducie et ses avantages et inconvénients mérite aussi une analyse distincte. Elle peut répondre à un besoin précis, mais elle ne transforme pas mécaniquement une opération privée en fonds autorisé.
Comprendre les autorisations et le rôle de l'AMF
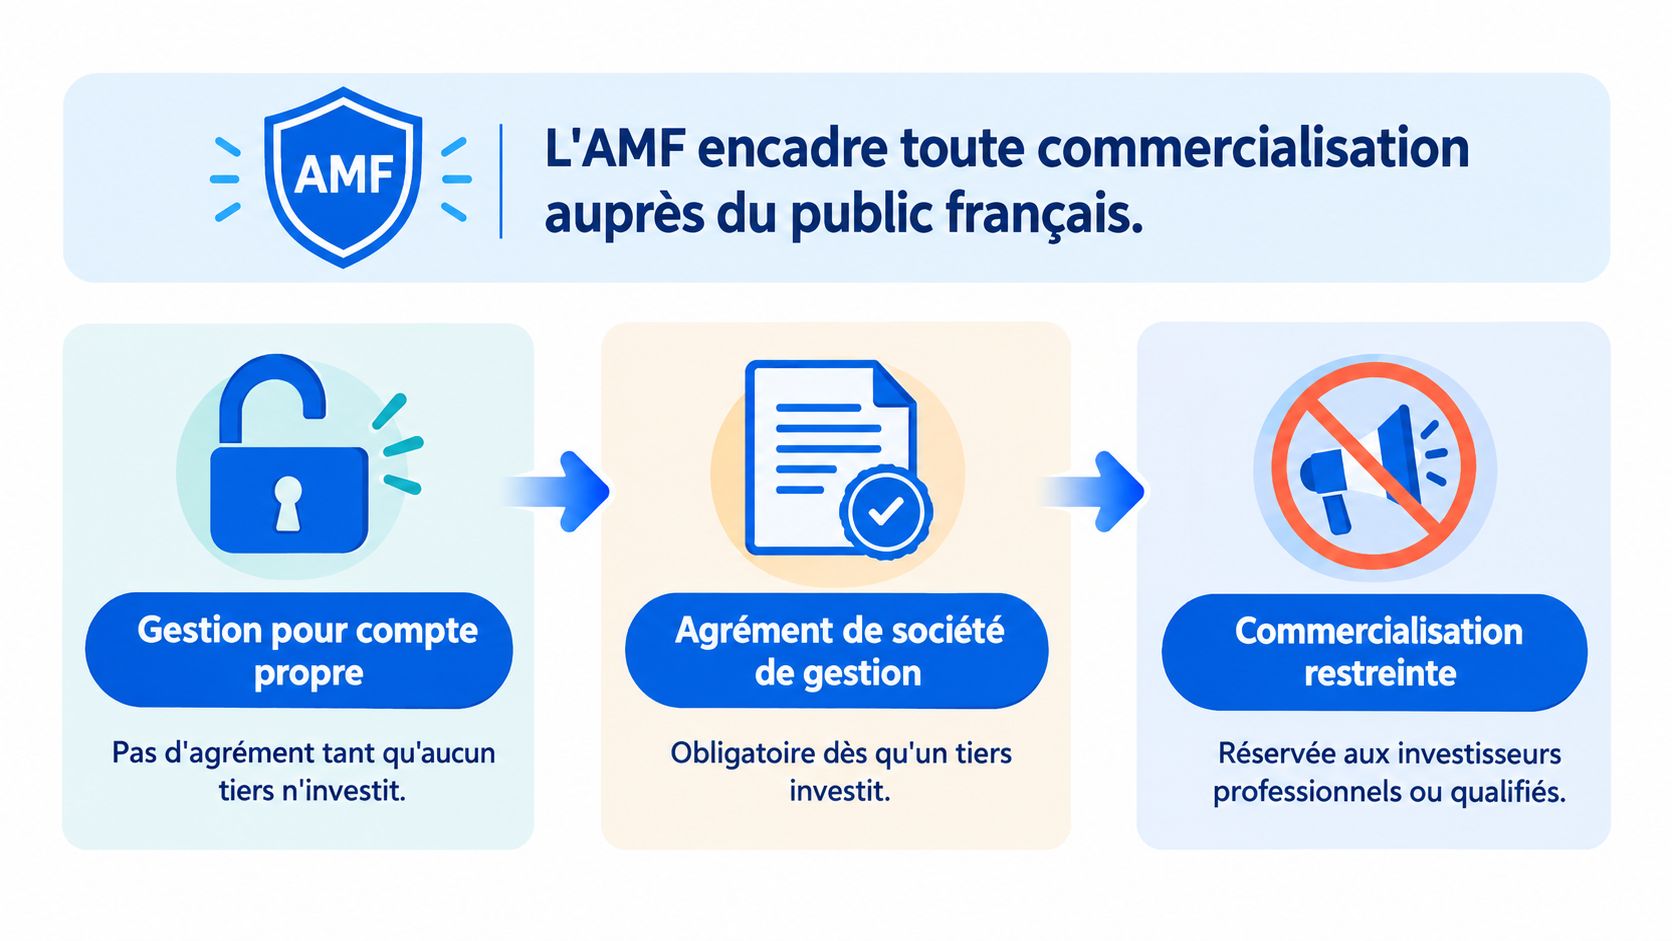
L'AMF intervient dans un environnement où la création, la gestion et la commercialisation des fonds sont encadrées. En France, la plupart des fonds d'investissement alternatifs sont soumis à ce cadre, et un AIF français doit en principe être géré par une société de gestion autorisée. Le droit français s'inscrit aussi dans les directives UCITS et AIFMD, tandis que l'AMF autorise de nombreux produits collectifs avant leur commercialisation. Le cadre réglementaire français des fonds permet de comprendre cette articulation.
Trois situations à distinguer
La première est la gestion pour compte propre. Vous utilisez vos fonds, vous supportez le risque et vous ne collectez pas l'épargne de tiers. C'est le cas le plus simple.
La deuxième correspond au FIA géré collectivement. Le régime AIFM devient central dès que vous organisez une gestion collective pour des investisseurs. Les seuils européens cités pour les AIF « per se » sont de 500 millions d'euros pour les fonds sans levier et de 100 millions d'euros pour les fonds avec levier, avec des règles particulières pour certains véhicules et certaines conditions de rachat. Pour les fonds professionnels, l'AMF précise notamment que certains FPCI peuvent être exemptés d'agrément tout en restant soumis à une déclaration de création et à sa supervision, comme l'expose sa doctrine sur les fonds professionnels.
La troisième concerne les fonds relevant du régime OPCVM, avec des règles spécifiques de diversification, de liquidité et de commercialisation. Le choix entre OPCVM, FIA et véhicule professionnel ne se fait pas selon une préférence marketing. Il dépend des actifs, des investisseurs ciblés et de la manière dont les parts seront distribuées.
Le délai d'instruction ne résume pas le délai de lancement
Un rapport AMF/AFG mentionne une durée moyenne historique de 17 jours pour l'autorisation d'un fonds d'investissement en France. L'AMF indique aussi une instruction moyenne de 18 jours pour certains produits soumis à agrément, notamment les OPCVM, FIVG, FCPR, FCPI et FIP, une fois le dossier complet et recevable, comme le rappelle sa page dédiée à la création de produits d'investissement.
Ces délais ne couvrent pas la préparation. Avant le dépôt, il faut construire le programme d'activité, choisir les prestataires, définir les politiques de risque, rédiger la documentation et sécuriser la gouvernance. Un dossier incomplet ou incohérent ne devient pas solide parce qu'il est déposé rapidement.
La société de gestion doit avoir son siège social et son administration effective en France. Elle doit aussi disposer d'un capital social minimum de 125 000 €, entièrement libéré en numéraire. Les fonds propres doivent ensuite dépasser ce minimum selon une formule comprenant 125 000 € plus 0,02 % des actifs sous gestion au-delà de 250 millions d'euros, avec un plafond global de 10 millions d'euros, conformément aux notes du règlement général de l'AMF.
Lancer son fonds étape par étape
Un lancement sérieux commence par la stratégie, pas par le logo ni par la présentation commerciale. Vous devez être capable d'expliquer les actifs ciblés, le profil de risque, l'horizon de placement, les règles de liquidité et la méthode de sélection avant de demander à un investisseur de souscrire.
La séquence opérationnelle
- Définissez la stratégie. Délimitez l'univers d'investissement, qu'il s'agisse d'actions, d'obligations, de private equity ou d'immobilier. Le livrable est une note d'investissement courte, compréhensible et exploitable par les futurs prestataires.
- Choisissez la société de gestion. Décidez si vous créez votre propre société autorisée ou si vous travaillez avec une structure existante. La lettre d'engagement doit préciser les responsabilités, les frais, les délégations et les conditions de sortie.
- Fixez le véhicule. Avec un avocat spécialisé, rédigez le règlement du FCP ou les statuts de la SICAV. Ce document doit aligner les droits des porteurs, les règles de valorisation, les rachats et les limites d'investissement.
- Sélectionnez le dépositaire. Des acteurs comme BNP Paribas Securities Services ou Caceis peuvent intervenir selon le projet et les conditions contractuelles. Le dépositaire contrôle la conservation des actifs et certaines opérations du fonds.
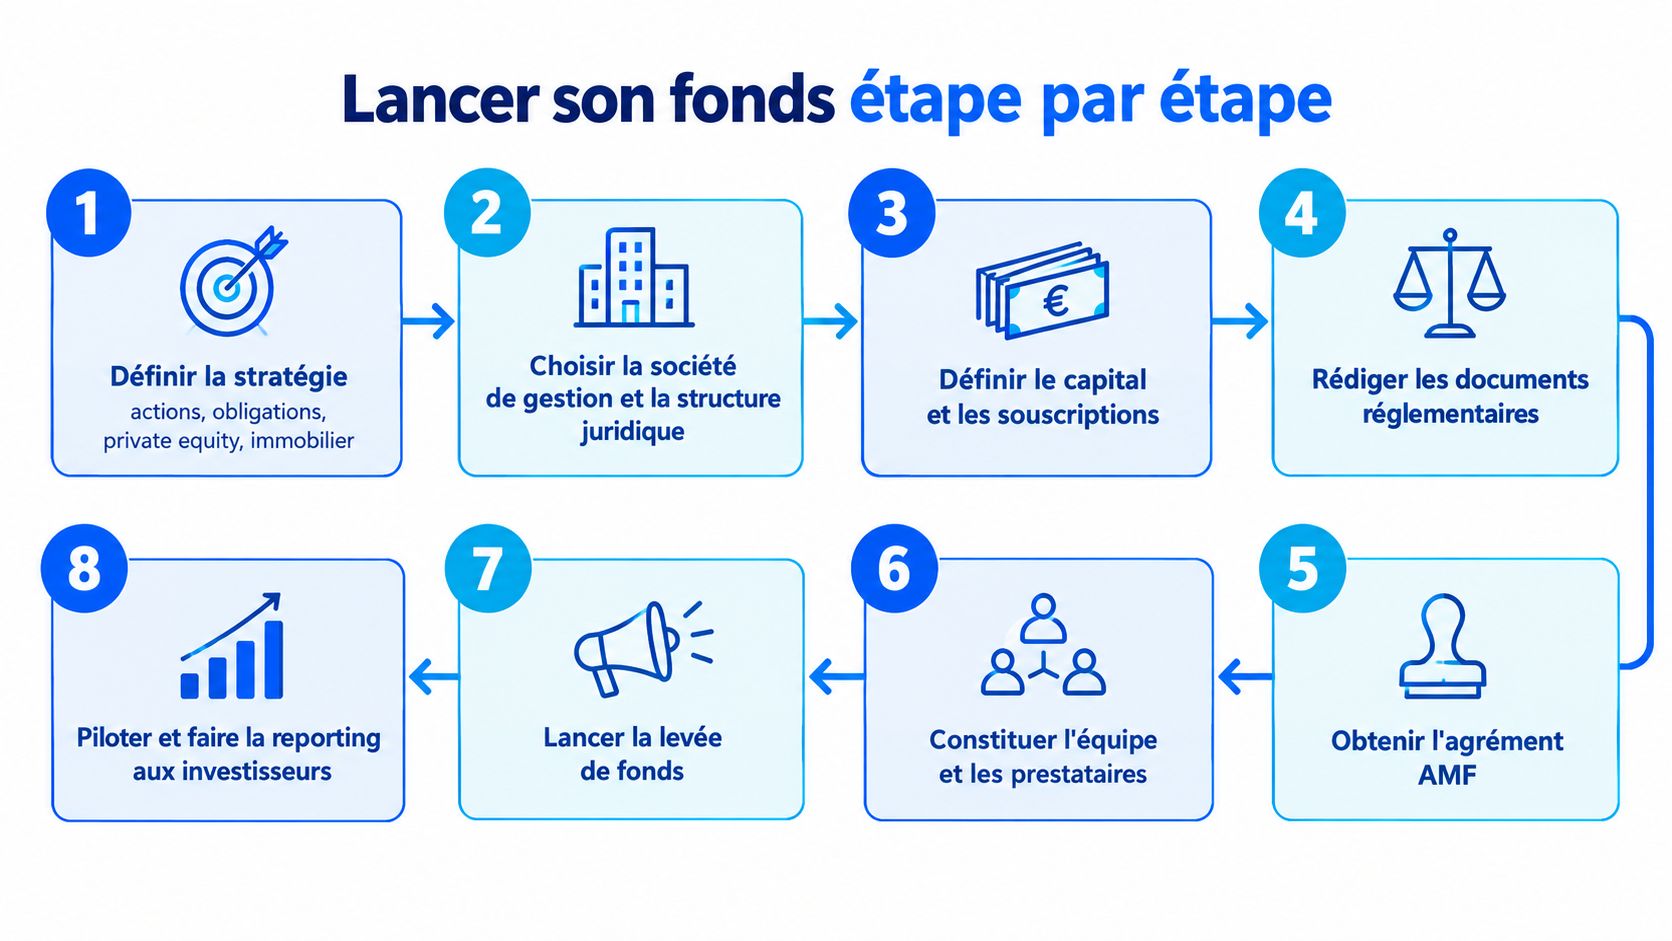
- Nommez les fonctions de contrôle. Le commissaire aux comptes, le RCCI et les autres intervenants doivent être désignés avec des missions documentées. Ne choisissez pas ces profils après le dépôt, car leurs responsabilités influencent la construction du dossier.
- Produisez la documentation investisseur. Le DIC, le prospectus et les documents commerciaux doivent respecter le cadre applicable, notamment le règlement PRIIPs lorsque celui-ci s'applique. La documentation doit exposer les risques, les coûts et les conditions de souscription sans promesse de rendement.
- Déposez le dossier sur GECO. Le dossier complet est transmis à l'AMF via son extranet. Le repère d'instruction de 17 à 18 jours concerne un dossier prêt à être examiné, pas le temps nécessaire pour réunir les pièces et corriger les demandes.
- Préparez l'exploitation avant la première souscription. Mettez en place le KYC, la lutte contre le blanchiment, la gestion des conflits d'intérêts, le traitement des réclamations et le reporting. Un fonds n'est pas lancé au moment de l'agrément, mais lorsque son organisation peut fonctionner sans improvisation.
Conseil de terrain : faites relire la stratégie par le dépositaire, la société de gestion, l'avocat et le RCCI avant le dépôt. Les incohérences entre le prospectus, le modèle de risque et le processus de souscription coûtent du temps.
Créer un fonds d'investissement halal
Un fonds halal ne se résume pas à retirer quelques secteurs de son portefeuille. Vous devez définir une méthodologie de conformité charia, l'appliquer à l'univers investissable et expliquer aux souscripteurs comment vous traitez les revenus non conformes, les ratios financiers et les exceptions.
Trois approches existent, avec des niveaux de gouvernance différents.
| Critère | Screening simple | Purification | Shariah board complet |
|---|---|---|---|
| Principe | Exclure les activités non conformes | Exclure et traiter certains revenus | Encadrer la stratégie avec une gouvernance spécialisée |
| Gouvernance | Méthodologie interne documentée | Méthode de calcul et de donation | Comité Shariah indépendant et contrôle externe |
| Reporting | Liste des exclusions et règles de filtrage | Méthode de purification et justificatifs | Avis, contrôles, suivi et reporting régulier |
| Complexité | Limitée | Intermédiaire | Élevée |
| Usage adapté | Portefeuille privé ou stratégie ciblée | Fonds souhaitant documenter la purification | Distribution exigeant un cadre de conformité formalisé |
Le filtrage doit être vérifiable
Le screening peut exclure l'alcool, le tabac, l'armement et la finance conventionnelle. Vous devez aussi préciser les règles financières retenues, par exemple le ratio dette sur actifs de 33 % lorsqu'il fait partie de votre méthodologie. Les seuils et les sources de données doivent être documentés, car deux comités peuvent aboutir à des décisions différentes à partir d'un même émetteur.
La purification ajoute une procédure dédiée. Le gestionnaire calcule la part de revenus considérée comme impure, la verse à une œuvre conforme à la politique annoncée et conserve une trace du calcul. Cette procédure doit apparaître dans la documentation du fonds, pas seulement dans une présentation orale aux investisseurs.
La gouvernance complète ajoute un Shariah board indépendant, un mandat clair, des avis formalisés et un audit externe selon la fréquence retenue. Le fonds peut également chercher une reconnaissance auprès d'organismes spécialisés comme AAOIFI ou le comité de Zakat parisien, mais il faut distinguer une certification, un avis religieux et l'agrément financier français.
La conformité halal ne remplace pas l'AMF
Un fonds distribué en France reste soumis aux règles financières françaises. S'il s'agit d'un fonds étranger, la distribution doit passer par le cadre applicable et par un distributeur autorisé lorsque cela est requis. La mention « conforme à la charia » doit s'appuyer sur une méthodologie lisible, des responsabilités identifiées et un reporting éthique trimestriel si c'est l'engagement retenu.
Pour approfondir les particularités de l’investissement halal en France, examinez séparément la conformité religieuse, la réglementation financière, la fiscalité et la protection des investisseurs. Les quatre sujets se complètent, mais aucun ne peut remplacer les autres.
Coûts délais et alternatives pour démarrer léger
Un fonds réglementé exige une capacité financière avant même la collecte. La société de gestion doit disposer d'au moins 125 000 € de capital social, tandis qu'un FIA sans délégation globale de gestion de portefeuille doit présenter un capital initial d'au moins 300 000 €, selon le Code monétaire et financier.
Les autres coûts dépendent du périmètre, du prestataire et de la complexité du véhicule. Ils comprennent notamment le dépositaire, l'audit légal, le RCCI, le conseil juridique, l'administration du fonds, la conformité et la production documentaire. Ne vous contentez pas de budgéter la constitution. Le vrai coût apparaît dans la gestion récurrente et le maintien du dispositif.
| Véhicule | Coût de lancement | Délai | Agrément AMF requis |
|---|---|---|---|
| Club d'investissement | Limité, selon l'accompagnement | Court à intermédiaire | Pas nécessaire pour une gestion strictement privée |
| SAS d'investissement fermée | Variable selon les statuts et le conseil | Intermédiaire | Pas d'agrément pour compte propre, sous réserve du périmètre |
| SCPI avec société de gestion existante | Dépend du produit proposé | Dépend du véhicule existant | Porté par la société de gestion concernée |
| FCP nourricier | Dépend de la structure et des conventions | Plus simple qu'un fonds autonome | Dépend du régime du fonds |
| Fonds autonome | Élevé, avec capital, prestataires et conformité | Long, car la préparation précède l'instruction | Oui selon la catégorie et la commercialisation |
Les alternatives qui ont du sens
Un club d'investissement convient à un petit groupe qui veut investir ensemble avec un pacte d'associés et une gouvernance clairement limitée. Une SAS d'investissement réservée à ses associés peut convenir à des investisseurs identifiés, tant que la communication et la souscription ne basculent pas dans une offre au public.
Une SCPI ou un autre véhicule immobilier porté par une société de gestion existante réduit la charge de création, mais vous renoncez à une partie de l'autonomie. Le FCP nourricier peut aussi éviter de reconstruire toute l'architecture d'un fonds maître déjà autorisé.
Décision rationnelle : choisissez le fonds autonome uniquement si son autonomie, sa distribution ou sa stratégie justifie la charge réglementaire. Sinon, vous payez pour de la complexité plutôt que pour de la valeur.
Votre décision finale et la suite
Votre profil détermine la structure plus sûrement que votre ambition. Si vous détenez seul un capital, restez sur un véhicule patrimonial adapté. Si vous réunissez quelques investisseurs autour d'une opération précise, une SAS ou un club peut être plus cohérent. Si vous voulez distribuer largement une stratégie à des tiers, préparez-vous à entrer dans un cadre de gestion réglementée.
La profondeur du marché français confirme que les fonds jouent un rôle important dans l'épargne. La Banque de France publie des séries mensuelles et trimestrielles sur les fonds français, et les fonds monétaires atteignaient 431 milliards d'euros fin septembre 2025, après une hausse de 12 milliards d'euros sur douze mois, selon les statistiques des fonds d'investissement de la Banque de France. Cette profondeur ne signifie pas qu'un nouveau créateur doit reproduire immédiatement l'architecture des acteurs établis.
L'arbitrage fiscal de la holding en 2026
Une holding passive n'est pas automatiquement la solution la plus efficace. EY signale qu'une taxe sur les holdings, codifiée à l'article 235 ter C du CGI, s'appliquera aux exercices clos à compter du 31 décembre 2026, ce qui peut réduire l'intérêt de certaines structures de détention inactives. Vérifiez le texte et ses conditions d'application avec un fiscaliste avant de retenir une holding comme solution par défaut.
Le bon interlocuteur dépend du problème. L'avocat valide le véhicule, les statuts, les contrats et la commercialisation. L'expert-comptable modélise la fiscalité, les flux et les obligations comptables. L'AMF intervient sur le périmètre réglementaire et l'instruction, mais elle ne remplace ni votre conseil juridique ni votre conseil fiscal.
Votre plan d'action sur 90 jours
- Jours 1 à 30, définissez le profil des investisseurs, les actifs ciblés, la stratégie halal éventuelle et le niveau de liquidité promis.
- Jours 31 à 60, fixez votre cible de capital, rédigez un term sheet, comparez la SAS, le club, le FCP, la SICAV et les solutions portées par un gestionnaire existant.
- Jours 61 à 90, testez le projet auprès de trois investisseurs d'ancrage, faites relire le montage par les bons professionnels, puis décidez si l'agrément est justifié.
Si vous devez encore bâtir vos revenus avant d'allouer du capital à une structure d'investissement, Startup Muslim propose des parcours autour de l'agence marketing digitale, d'Amazon FBA, de Shopify et des tunnels de vente, avec des ressources, du coaching et une communauté d'entrepreneurs. C'est une question de séquençage, vous pouvez d'abord renforcer votre activité et votre trésorerie avant d'assumer la complexité d'un fonds.
Startup Muslim accompagne les musulmans francophones qui veulent créer un business en ligne halal, structurer leurs revenus et préparer leur indépendance financière. Découvrez les formations et l'accompagnement disponibles sur Startup Muslim, puis choisissez votre véhicule d'investissement avec un capital et une stratégie réellement prêts.


