

À quoi bon payer moins de prélèvements si tu dois ensuite financer seul ton arrêt de travail, ta retraite ou les dépenses de ta famille ? Pour fixer la rémunération du dirigeant de SASU, le bon calcul ne consiste pas à chercher le taux le plus bas. Il consiste à obtenir un revenu personnel soutenable, sans fragiliser ta société ni laisser ta protection sociale au hasard.
Si tu développes une agence, une boutique en ligne ou une activité Amazon FBA, ton argent doit remplir plusieurs fonctions : te faire vivre, financer l'activité et absorber les imprévus. Une préparation de hijra ajoute une raison de plus pour distinguer clairement ces enveloppes.
Salaire, dividendes ou les deux selon votre situation
Un salaire régulier organise ton revenu mensuel et tes droits sociaux ; les dividendes apportent un complément après clôture et approbation des comptes. Choisis d'abord selon tes dépenses personnelles, ta protection et la trésorerie réellement disponible, pas selon un taux fiscal isolé.
Options de rémunération du président de SASU comparées
| Option | Revenu immédiat | Cotisations sociales | Protection sociale et retraite | Fiscalité personnelle |
|---|---|---|---|---|
| Zéro salaire, dividendes seuls | Faible ou nul avant distribution | Aucune sur le salaire puisqu'il est nul | Pas de droits liés au salaire | Dividendes au PFU ou au barème |
| Petit salaire mensuel | Régulier mais modeste | Dues sur le salaire | Couverture et droits retraite proportionnés à la rémunération et aux conditions applicables | Salaire imposé comme revenu d'activité |
| Salaire couvrant les besoins personnels | Régulier et adapté au budget | Coût social à intégrer au budget de la société | Droits sociaux liés au salaire | Salaire imposé comme revenu d'activité |
| Salaire plus dividendes après clôture | Régulier, complété par une distribution annuelle | Dues sur le salaire uniquement, hors prélèvements sur les dividendes | Droits liés au salaire uniquement | Salaire imposé, dividendes au PFU ou au barème |
Choisir selon ta situation réelle
Zéro salaire peut convenir temporairement si tu disposes déjà de revenus personnels et d'une protection suffisante. Mais l'absence de cotisations sur une rémunération inexistante n'est pas un avantage gratuit : tu renonces aux droits que cette rémunération aurait pu construire.
Le petit salaire mensuel sert surtout à démarrer prudemment. Il apporte de la régularité, sans obliger la société à supporter immédiatement l'intégralité de ton niveau de vie. Ne lui attribue cependant pas automatiquement tous les droits d'un salaire plus important.
Le salaire couvrant tes besoins devient cohérent lorsque l'activité dégage une marge prévisible. Son intérêt est simple : tu peux organiser les dépenses du foyer sans attendre une décision de distribution.
Enfin, le salaire complété par des dividendes sépare le quotidien du surplus. C'est ma recommandation lorsque la société dispose d'une rentabilité suffisamment stable : un socle mensuel raisonnable, puis un complément décidé à partir des comptes.
Au lancement, les dividendes ne paient pas tes courses
Prenons une agence qui vient de signer ses premières missions. Elle encaisse, mais doit encore financer ses outils, ses prestataires et sa prospection ; elle n'a pas encore de bénéfice distribuable constaté.
Dans cette situation, compter sur des dividendes pour vivre crée un trou dans ton budget personnel. Une rémunération financée par une trésorerie suffisante peut être la seule des deux voies immédiatement utilisable. Sinon, il faut conserver une autre ressource personnelle plutôt que prélever au hasard sur le compte professionnel.
Si tu hésites encore sur la structure, compare aussi micro-entreprise et SASU avant de bâtir ton budget.
Ma règle de départ : fixe une rémunération que la société peut soutenir même pendant une période commerciale moins favorable. N'engage pas tes dépenses familiales sur des dividendes encore hypothétiques.
Calculer sa rémunération en quatre étapes et planifier l'année
Combien ta société peut-elle te verser sans fragiliser son activité ? Le calcul doit partir de sa trésorerie disponible et tenir compte du calendrier des encaissements, des charges et des décisions annuelles.
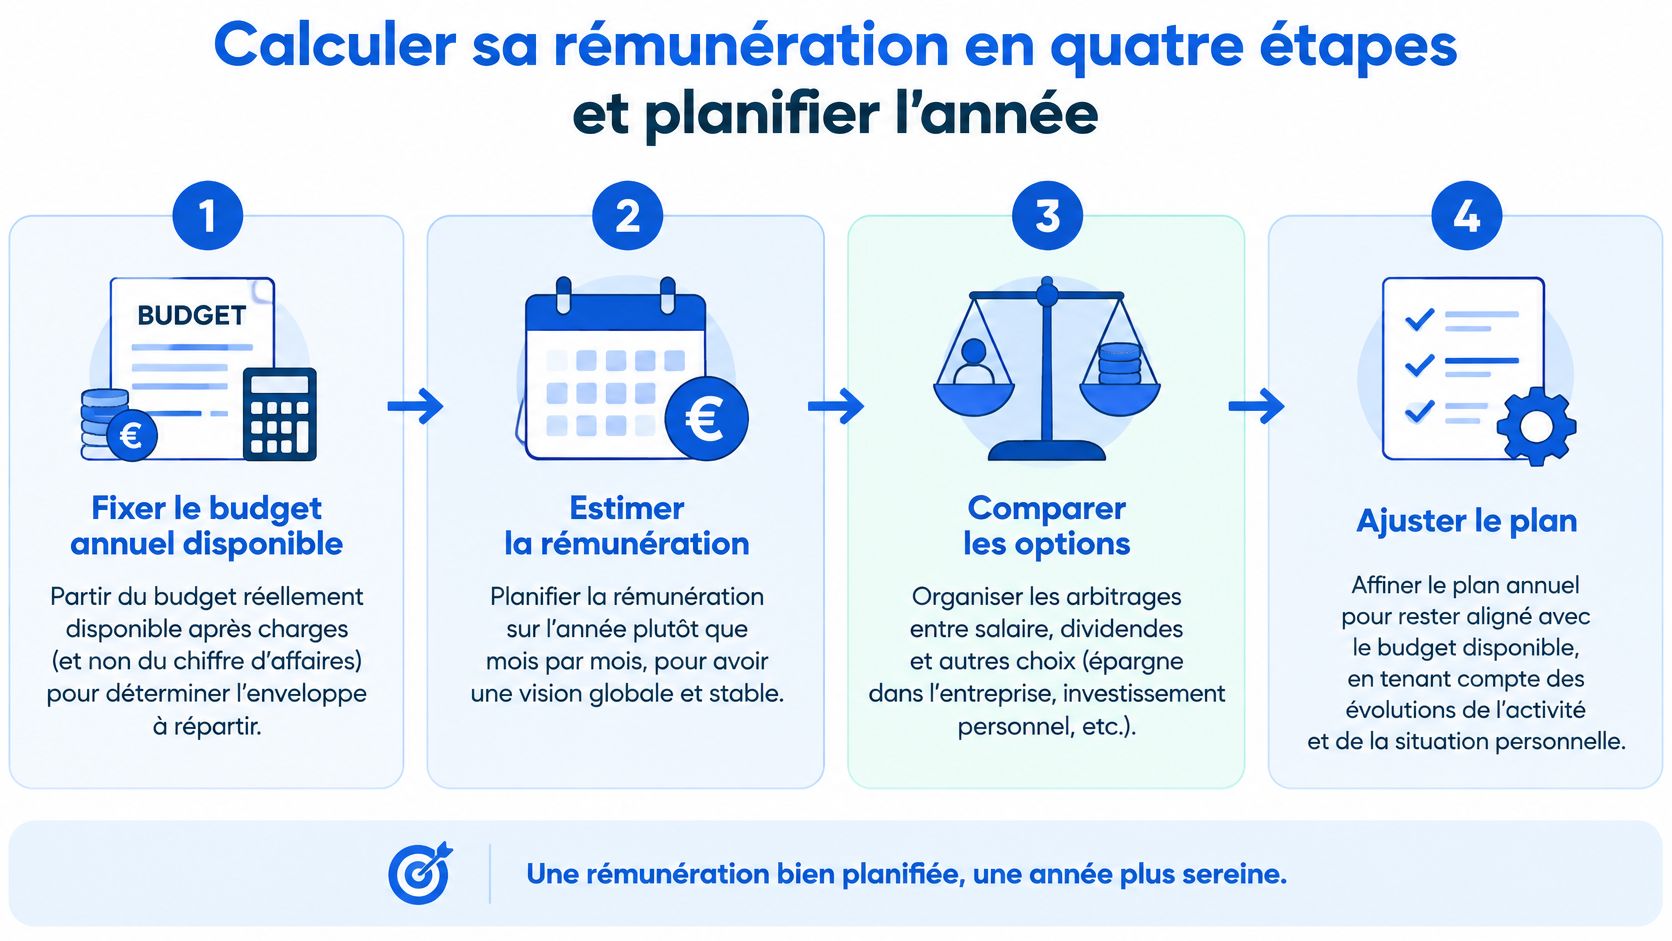
Construire ton enveloppe de rémunération
-
Détermine le budget réellement disponible. Pars des encaissements prévus, puis déduis les charges d'exploitation, les investissements, la réserve de trésorerie et l'impôt sur les sociétés estimé. Le chiffre d'affaires n'est pas une enveloppe de rémunération : une partie sert à faire tourner l'entreprise.
Prévois un scénario prudent si ton activité dépend de quelques clients ou d'un lancement commercial. Un budget prévisionnel annuel aide à repérer les périodes où les encaissements risquent de ne pas couvrir les dépenses.
- Estime le coût total du salaire. Utilise le comparateur de statuts de l'Urssaf pour simuler une rémunération et comparer le coût supporté par la société au revenu obtenu. Le résultat dépend des montants saisis et des paramètres applicables à ta situation. Ne transforme pas un pourcentage isolé en taux universel.
-
Distingue coût employeur, brut et net. Le coût employeur comprend le salaire brut et les cotisations patronales. Les cotisations salariales sont ensuite déduites du brut pour obtenir le net avant impôt sur le revenu.
Inscris ces montants séparément dans ton tableau. Le coût supporté par la SASU ne correspond pas à la somme disponible sur ton compte personnel.
-
Calcule le revenu après impôt du foyer. Intègre les revenus de ton conjoint et votre situation familiale pour estimer ce qu'il te reste réellement. Un salaire supportable pour la société peut réduire davantage le revenu disponible une fois l'impôt du foyer pris en compte.
Compare ce montant à tes dépenses courantes, puis ajuste l'enveloppe si nécessaire. Le bon niveau de rémunération doit rester cohérent à la fois avec la trésorerie de l'entreprise et les besoins du foyer.
Comparer le surplus sans compter deux fois l'impôt
Le salaire modifie le résultat imposable de la société. Si tu l'ajustes, recalcule aussi l'impôt sur les sociétés estimé au lieu de soustraire une provision calculée avant la modification.
Pour comparer les options, le simulateur de dividendes de l'Urssaf permet d'examiner le bénéfice distribuable et le revenu personnel. Calcule le résultat après charges et impôt sur les sociétés, puis vérifie ce qui reste après constitution d'une réserve adaptée. Tu peux alors comparer une rémunération supplémentaire à une distribution envisageable, sans confondre argent disponible et bénéfice distribuable.
Calendrier annuel de la rémunération d'un président de SASU
| Moment | Action | Document ou repère |
|---|---|---|
| Chaque mois | Verser le salaire prévu et effectuer la DSN à partir du premier salaire, même si les versements ne sont pas mensuels | Bulletin de paie et DSN mensuelle |
| Pendant l'année | Constituer et préserver la réserve de trésorerie | Réserve couvrant plusieurs mois de dépenses |
| Clôture de l'exercice | Calculer le résultat après charges et impôt sur les sociétés | Bilan et compte de résultat |
| Dans les six mois suivant la clôture | Approuver les comptes et décider d'une éventuelle distribution selon le calendrier applicable à la société | Décision de l'associé unique |
| Après approbation | Verser les dividendes décidés | Imposition applicable au versement |
Je recommande un salaire régulier, ajusté à la trésorerie, puis une décision annuelle sur les dividendes. Ce calendrier évite les prélèvements improvisés et permet d'arbitrer entre revenu immédiat, protection sociale et retraite. Sans salaire, aucune cotisation liée à cette rémunération n'est due et aucun droit social correspondant n'est constitué.
Dividendes, ce qu'il reste vraiment après la flat tax
Sur 10 000 € de dividendes bruts, le PFU au taux global de 30 % laisse 7 000 € avant prise en compte de ta situation fiscale personnelle. Il comprend 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux.
| Dividende brut | Impôt sur le revenu, 12,8 % | Prélèvements sociaux, 17,2 % | Total prélevé | Net perçu |
|---|---|---|---|---|
| 10 000 € | 1 280 € | 1 720 € | 3 000 € | 7 000 € |
Ce calcul porte sur le dividende brut. Il ne comprend pas l'impôt sur les sociétés payé par la SASU sur son bénéfice avant distribution. Le taux de 30 % ne représente donc pas le coût fiscal total du bénéfice qui finance le dividende.
Compare le PFU avec le barème progressif
Tu peux opter pour le barème progressif de l'impôt sur le revenu. Les dividendes éligibles bénéficient alors d'un abattement de 40 % pour calculer l'impôt sur le revenu. Cet abattement ne réduit pas les prélèvements sociaux.
Le barème peut être avantageux si ton foyer est faiblement imposé, mais compare les deux options avec l'ensemble de tes revenus concernés. L'option est globale pour les revenus mobiliers et les plus-values entrant dans son champ. Tu ne peux pas la choisir uniquement pour les dividendes de ta SASU. Prépare les éléments utiles à ta déclaration fiscale, puis compare les deux traitements selon ta situation.
Le bon arbitrage se joue entre le revenu disponible aujourd'hui et les droits sociaux associés à un salaire. Un dividende ne crée pas ces droits. Évalue donc son net après impôts sans le confondre avec une rémunération mensuelle.
Enfin, un dividende suppose un bénéfice distribuable et une décision prise après l'approbation des comptes. Garde cette distinction nette : le dividende rémunère le capital, il ne remplace pas un salaire au fil de l'année.
Salaire contre dividendes sur un même budget
Pour comparer honnêtement les options, utilise la même ressource économique de départ. Un salaire financé par la société et un dividende déjà disponible après IS ne constituent pas deux budgets équivalents.
Prenons une enveloppe hypothétique de 30 000 €, avant rémunération et avant l'IS lié au résultat restant. Ce montant sert uniquement à illustrer la méthode, pas à annoncer le revenu que ta SASU te versera.
Un tableau reproductible plutôt qu'un faux résultat précis
Aucune exécution datée du simulateur Urssaf n'est utilisée ici : annoncer un brut, des cotisations et un impôt personnel exacts serait trompeur sans les paramètres de la société et du foyer. Dans ton propre calcul, conserve la date de simulation, les paramètres et la version affichée par l'outil lorsqu'elle est disponible.
| Élément à calculer | Salaire seul | Salaire réduit et dividendes | Dividendes seuls |
|---|---|---|---|
| Enveloppe de départ | Budget hypothétique entier | Même budget partagé entre rémunération et résultat restant | Même budget laissé en résultat avant IS |
| Brut versé | Brut obtenu avec le coût chargé retenu | Brut obtenu avec la part affectée au salaire | Aucun salaire brut |
| Cotisations | Patronales et salariales issues du simulateur | Cotisations sur la part salariale | Aucune cotisation sur salaire |
| Net avant impôt personnel | Net salarial simulé | Net salarial et dividende brut distribuable après IS | Dividende brut distribuable après IS |
| Impôt estimé | Impôt supplémentaire du foyer | Impôt sur salaire et fiscalité des dividendes | Fiscalité des dividendes |
| Net final | Net salarial diminué de l'impôt supplémentaire | Addition des revenus nets après leurs impôts respectifs | Distribution diminuée de sa fiscalité |
Calculer dans le bon ordre
Pour le salaire seul, affecte l'enveloppe au coût chargé. Récupère le brut, les cotisations patronales, les cotisations salariales et le net, puis mesure l'impôt supplémentaire du foyer.
Pour le scénario mixte, commence par le salaire réduit. Calcule ensuite l'IS sur le résultat restant, distingue la somme conservée dans la société de celle distribuable, puis applique la fiscalité personnelle à la distribution choisie.
Pour les dividendes seuls, calcule d'abord l'IS sur le bénéfice. La fiscalité personnelle porte ensuite sur le montant distribué, pas sur l'enveloppe initiale.
L'IS frappe aussi le bénéfice que tu conserves dans la société : ne pas distribuer ne signifie pas ne pas payer d'IS. En revanche, l'argent conservé reste disponible pour financer l'activité, pas tes dépenses personnelles.
Le bon verdict : retiens le scénario qui finance ton quotidien et tes protections sans réduire dangereusement la trésorerie. Le net final le plus élevé sur une simulation n'est pas toujours le meilleur choix familial.
Protection sociale, ce que le salaire garantit vraiment
Zéro salaire n'est pas forcément l'économie la plus intelligente. Tu peux réduire les sorties sociales de la société tout en augmentant ton risque personnel, notamment si ton foyer dépend entièrement de ton activité.
Selon Service-Public sur le statut du dirigeant rémunéré, le président rémunéré relève du régime général comme assimilé salarié. Cette qualification ne crée pas automatiquement un contrat de travail ni un droit à l'assurance chômage.
Ce que tu finances avec ta rémunération
La présentation officielle du régime social du président de SASU décrit notamment les protections liées à la maladie, à la maternité, à l'invalidité-décès, aux accidents du travail et à la retraite complémentaire. Les prestations restent soumises à leurs conditions propres : une petite rémunération ne garantit pas le même niveau de droits qu'une rémunération plus élevée.
Il faut surtout distinguer remboursement des soins, revenu de remplacement et retraite. Être couvert pour des soins ne signifie pas nécessairement disposer d'un revenu suffisant pendant un arrêt d'activité.
Les prélèvements sociaux sur les dividendes ne remplacent pas les cotisations sur une rémunération. Ils ne construisent pas de droits supplémentaires équivalents au titre de ton mandat.
Avant de décider, pose-toi ces questions :
- Santé et arrêt de travail. Quelle couverture ai-je sans salaire, et quels revenus resteraient disponibles si je ne pouvais plus travailler ?
- Retraite. Quels droits ai-je déjà acquis, et que vais-je réellement construire avec la rémunération envisagée ?
- Épargne de précaution. Puis-je financer plusieurs mois de dépenses personnelles sans prélever dans la trésorerie professionnelle ?
Deux situations qui appellent des choix différents
Un dirigeant avec des personnes à charge peut choisir un salaire inférieur à son besoin théorique pour préserver sa société. Cette décision reste viable seulement s'il identifie comment financer l'écart : autre revenu du foyer, épargne disponible ou baisse temporaire des dépenses.
Le mauvais choix serait de voter un petit salaire puis de compléter discrètement avec la carte professionnelle. La séparation des budgets doit rester réelle.
Un autre dirigeant dispose déjà d'une ressource personnelle stable et se verse peu au lancement. Il peut profiter de cette période pour constituer une épargne de précaution, tout en vérifiant les conséquences sur ses droits plutôt que de supposer qu'il reste protégé de façon identique.
Pour un entrepreneur musulman qui prépare une hijra, cette analyse mérite aussi d'être revue avant le départ. Le budget français ne suffit pas à déterminer la couverture, la fiscalité ou les obligations après une expatriation.
La vraie comparaison oppose donc revenu immédiat, protection et retraite. Une stratégie durable protège à la fois l'activité et les personnes qui en dépendent.
Erreurs à éviter et votre prochaine étape
Ne cherche pas une formule magique applicable à tous les présidents de SASU. Cherche une décision documentée, compatible avec ton foyer, tes comptes et ton calendrier.
Les erreurs qui coûtent au-delà de l'impôt
- Tout privilégier en dividendes sans examiner ta protection. Le coût potentiel est personnel : absence de droits supplémentaires liés au mandat et budget familial plus exposé. Le correctif consiste à vérifier tes protections existantes avant de décider de ne pas te rémunérer.
- Distribuer plus que le bénéfice réellement distribuable. Un compte bancaire bien rempli ne suffit pas à autoriser un dividende. Le correctif consiste à faire vérifier les comptes, les sommes distribuables et la décision de l'associé unique.
- Utiliser un ancien taux fiscal. Tu risques de prévoir un revenu disponible supérieur à ce que tu recevras. Le correctif consiste à confirmer le traitement de la distribution avant de la voter, puis à réserver les sommes nécessaires aux prélèvements.
Ta prochaine action concrète
Cette semaine, complète ton calendrier annuel avec tes propres chiffres. Rassemble les charges récurrentes, les investissements engagés, les dépenses essentielles du foyer et la réserve que tu refuses de consommer.
Lance ensuite le simulateur avec ton budget chargé, puis sauvegarde les résultats et les hypothèses. Compare un salaire suffisant pour vivre, un salaire réduit avec complément éventuel et une absence temporaire de rémunération.
Avant la clôture, demande à ton expert-comptable de valider l'articulation entre rémunération, résultat fiscal et trésorerie. N'attends pas l'approbation des comptes pour découvrir que tes prélèvements personnels ont déséquilibré l'année.
Si tu prépares encore la création, nos formations Startup Muslim incluent un module de création de société française, étape par étape, pour exercer l'activité en toute légalité, ainsi qu'un coaching de groupe en direct chaque dimanche, avec replays. L'accompagnement sert à poser les bases de ton activité ; la validation de ta situation fiscale et sociale reste un travail personnalisé.
L'indépendance financière ne consiste pas seulement à sortir davantage d'argent de ta société. Elle consiste à organiser un revenu durable, des engagements supportables et une protection cohérente avec tes responsabilités.
Chez Startup Muslim, nous t'aidons à préparer une activité en ligne halal avec des formations structurées et un accompagnement pour passer à l'action. Pour poser les bases de ton entreprise avant d'arbitrer ta rémunération, découvre les parcours proposés sur Startup Muslim et choisis celui qui correspond à ton projet.


