

Ton produit dort dans un entrepôt de Leipzig. Ta cliente, elle, habite Bruxelles. Ta société est immatriculée à Lyon. Tu as encaissé la commande, Amazon a expédié, et au moment de remplir ta déclaration une question toute bête te bloque. Cette vente, tu la déclares où ?
Personne ne t'a prévenu que la TVA d'un vendeur Amazon FBA ne se résume pas à cocher une case. La plupart des vendeurs découvrent le sujet le jour où la plateforme réclame un numéro de TVA étranger pour continuer à expédier depuis un entrepôt, parfois avec une échéance très proche. Ce jour-là, improviser coûte cher.
Ce qui suit ne fera pas de toi un fiscaliste. Ça te donne les réflexes pour savoir quoi vérifier avant ta première vente, et surtout pour repérer les endroits où la TVA te pompe de la trésorerie sans que tu l'aies vu venir. Dans l'ordre, tu vas devoir trancher sur la grille de décision, le seuil de 10 000 €, le stockage Pan-EU, l'import hors UE et la franchise en base.
Pourquoi la TVA Amazon FBA prête à confusion
Trois éléments décident de la TVA, et ils ne coïncident presque jamais. Le pays où tu es établi (ta société, ton numéro de TVA français). Le pays où se trouve ton stock (l'entrepôt qui détient physiquement la marchandise). Le pays où réside l'acheteur. Sur la commande de Leipzig, ces trois points donnent trois réponses différentes, et celui qui commande le traitement de la vente est celui de la cliente belge.
Pense à un péage. Le prix dépend de la route empruntée, pas du garage où tu as acheté la voiture. La TVA suit le trajet de la marchandise et l'adresse de livraison. Ton adresse en France ne l'efface pas.
Le modèle Amazon FBA permet de vendre ses propres produits sur Amazon depuis n'importe quel pays. C'est une liberté logistique, pas une dispense fiscale. Tu peux faire expédier du stock en Allemagne depuis un compte français sans avoir jamais mis les pieds à Leipzig. L'obligation, elle, s'installe dans l'entrepôt quand même.
Ce que retiennent les vendeurs qui ne se font pas piéger : la question n'est pas « quel taux j'applique » mais « où est mon stock, et où est mon client ».
La confusion vient aussi des contenus qui traitent la TVA comme un pourcentage à ajouter au prix de vente. Un taux, ça se change dans une calculette en trois secondes. Une immatriculation dans un pays, ça se demande, ça prend des semaines, et ça n'a aucun rapport avec le montant de ton chiffre d'affaires. Un vendeur à 4 000 € par mois peut avoir trois numéros de TVA européens. Un vendeur à 40 000 € par mois peut n'en avoir qu'un. Tout dépend du stock, pas du volume.
D'où le piège de trésorerie que presque personne n'anticipe : la TVA se collecte sur la vente, mais l'immatriculation, les déclarations et parfois la TVA d'import sortent avant que la première vente ne soit encaissée. Tu paies d'abord, tu récupères ensuite, et entre les deux il y a ton compte bancaire.
Le tableau de décision selon votre situation
La grille ci-dessous tient en cinq lignes. Je te conseille de la garder sous les yeux avant de sourcer quoi que ce soit, parce qu'elle détermine des démarches qui prennent plus de temps que ta campagne de lancement.
Depuis le 1er juillet 2021, la TVA sur les ventes à distance dans l'Union européenne repose sur un seuil unique de 10 000 € de chiffre d'affaires annuel, calculé sur l'ensemble des ventes transfrontalières concernées, comme le rappelle la page du ministère de l'Économie consacrée à la fiscalité de l'entreprise. En dessous, la TVA se déclare en principe dans l'État où tu es établi. Au-delà, elle devient due dans le pays de consommation, donc selon le lieu de résidence de l'acheteur. Le guichet unique OSS permet de centraliser déclarations et paiements au lieu de t'immatriculer séparément dans chaque pays, sous réserve de respecter les conditions du régime.
| Situation | Pays où la TVA est due | Régime ou outil | Déclaration |
|---|---|---|---|
| Stock et vente en France à des clients français | France, taux normal de 20 % | TVA française classique | Déclaration de TVA française |
| Vente à un particulier d'un autre État membre, total annuel de 10 000 € ou moins | France | Vente à distance intracommunautaire, TVA française | Déclaration de TVA française |
| Même vente, au-delà de 10 000 € de total annuel | Pays de résidence de l'acheteur | Guichet unique OSS | Déclaration trimestrielle via l'OSS |
| Stock dans un entrepôt Pan-EU d'un autre État membre | Pays de stockage, obligations possibles dès le stockage | Immatriculation TVA locale si requise | Déclaration locale, à vérifier avec un fiscaliste |
| Import depuis un pays hors UE | France, TVA à l'importation de 20 % dès le premier euro | Dédouanement, IOSS pour les envois B2C jusqu'à 150 € | Déclaration de TVA française, TVA d'import à intégrer |
Comment lire le tableau en trois questions
Prends chaque vente et pose-les dans cet ordre, jamais dans un autre.
- Où est le stock au moment de la vente ? C'est la question qui déclenche le plus d'obligations, et celle que les vendeurs oublient parce qu'Amazon déplace les cartons sans prévenir.
- Où habite l'acheteur ? C'est ce qui décide du taux applicable sur une vente à distance.
- Quel est mon cumul annuel de ventes transfrontalières ? C'est ce qui décide si tu factures le taux français ou celui du client.
Si tu réponds « stock en France, client en France », tu es sur la ligne 1 et il n'y a rien de compliqué. Le vrai sujet commence à la ligne 4.
Une nuance que beaucoup de guides passent sous silence : l'OSS ne remplace pas une immatriculation liée à un stock local. L'OSS sert à déclarer certaines ventes B2C à distance entre États membres. Il ne t'exonère pas de t'immatriculer dans le pays où tes cartons sont physiquement entreposés. Ce sont deux mécanismes distincts, et les confondre est l'erreur la plus coûteuse du dossier.
Ma règle : avant la première commande de stock, chaque ligne de cette grille doit être remplie dans un tableur, avec le pays concerné et la date à laquelle tu as vérifié l'information.
Le seuil de 10 000 € avec un exemple concret
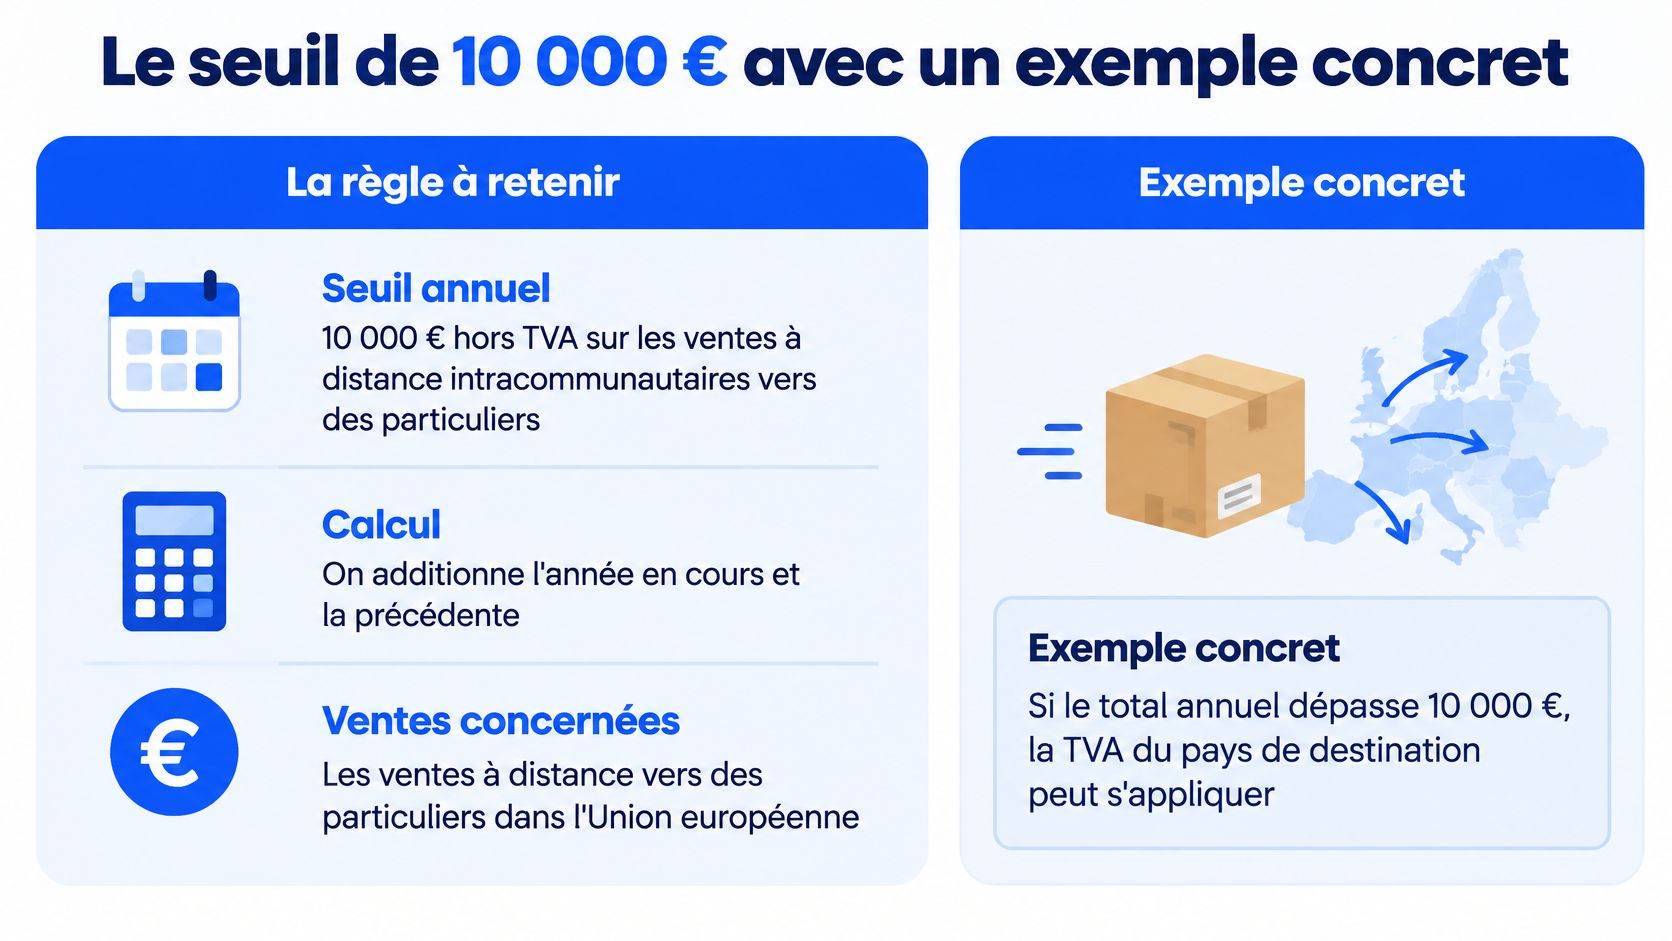
Le seuil ne se calcule pas sur ton chiffre d'affaires total. Il porte sur le total annuel hors TVA de tes ventes à distance intracommunautaires vers des particuliers, additionné à certains services numériques, et il se vérifie sur l'année en cours et l'année précédente, précise la page d'impots.gouv.fr sur les ventes à distance. Une vente à un client français n'entre pas dans ce total. C'est ce qui surprend : tu peux faire 60 000 € en France et rester sous le seuil européen.
L'infographie ci-dessous résume la mécanique avant qu'on passe aux chiffres.
Le franchissement du seuil, mois par mois
Say un vendeur français qui réalise 6 000 € de ventes à des clientes allemandes et 5 000 € à des clients italiens sur l'année. Total transfrontalier : 11 000 €. Le seuil est franchi, et à partir de la vente qui le fait basculer, la TVA appliquée devient celle du pays du client.
| Mois | Cumul des ventes hors TVA | Pays client | Régime appliqué |
|---|---|---|---|
| Mars | 2 200 € | Allemagne | Seuil non atteint, TVA française |
| Juin | 5 400 € | Allemagne et Italie | Seuil non atteint, TVA française |
| Septembre | 9 200 € | Italie | Seuil non atteint, TVA française |
| Octobre | 11 000 € | Italie | Seuil dépassé, TVA du pays du client à partir de cette vente |
Regarde ce que ça implique concrètement. Fin septembre, tu es encore sous le seuil et tu factures tranquillement la TVA française. En octobre, la même vente au même prix doit porter le taux italien. Si tu n'as pas suivi le cumul, tu vas facturer le mauvais taux pendant des semaines sans le savoir, et tu le découvriras au moment du contrôle ou de la première déclaration OSS incohérente.
La méthode de suivi qui marche
Un tableur suffit, à condition d'avoir les bonnes colonnes : pays, montant hors TVA, date. Mets-le à jour chaque semaine à partir du rapport de ventes Amazon, pas une fois par trimestre. Un tableur rempli en retard ne sert à rien, parce que le franchissement se décide vente par vente.
- Vérifie le cumul de l'année en cours et de l'année précédente, en ne gardant que les ventes vers des particuliers d'autres États membres.
- Compare les taux de TVA des pays où tu vends réellement, et garde cette liste à jour : elle entre directement dans ton calcul de marge.
- Décide du passage à l'OSS avant le franchissement, pas après, et note la date de ton premier dépôt trimestriel.
Quand Amazon crée des obligations ailleurs
Amazon active le Pan-EU et tes cartons quittent la France. Une partie dort en Allemagne, une autre en Italie, et les ventes partent vers des clients qui ne sont pas toujours dans le pays du stock. Tu n'as ni local ni salarié sur place. Pour le fisc du pays de stockage, des marchandises qui stationnent là suffisent souvent à ouvrir des obligations de TVA, même si tes ventes à distance restent sous le seuil de 10 000 €.
Dans Amazon FBA, tu choisis le produit et Amazon gère le stock, la livraison et le service client. Tu achètes d'abord ce stock, il t'appartient réellement, tu le revends avec une description claire et honnête, puis il part dans les entrepôts d'Amazon. C'est cette propriété qui fait du pays où les cartons dorment ton sujet fiscal.
Le programme paneuropéen rapproche les articles des clients. Le déplacement de marchandises entre États membres et les ventes réalisées depuis le pays où le stock est situé peuvent entraîner des obligations locales de TVA, indépendamment du chiffre d'affaires réalisé, comme le détaille le BOFiP sur les obligations déclaratives TVA. La franchise française ne couvre pas cet entrepôt étranger. Le régime européen de franchise ajoute son propre plafond de chiffre d'affaires dans l'Union, à confronter aux plafonds nationaux. Chaque pays de stockage applique ses règles.
Côté trésorerie, l'immatriculation et les dépôts locaux sortent de l'argent avant que la vente n'ait amélioré ta marge. Sans trace du carton parti, du pays d'arrivée et de la facture fournisseur, tu ne sais pas où cette sortie est due.
- Ouvre le rapport de stock Amazon et liste les pays où tes unités sont physiquement entreposées. Pas ceux où tu vends.
- Vérifie, pays par pays, s'il faut un numéro de TVA local, et lance la demande avant le premier envoi. Si le stock est déjà arrivé, les modalités de régularisation dépendent du fisc de ce pays : un fiscaliste, ou l'administration locale, te dira ce qui peut encore être déclaré et à partir de quelle date.
- Rapproche stock, ventes et factures fournisseurs dans un même tableau. Cette traçabilité justifie les mouvements si on te les demande.
- Choisis entre un stock limité à la France et le Pan-EU seulement après validation par un fiscaliste. Les deux options se défendent. L'une se paie en délais de livraison, l'autre en démarches et en trésorerie.
Le jour où Amazon te propose de répartir ton stock sur cinq pays, demande-toi si tu peux suivre cinq stocks et déposer les déclarations qui vont avec.
La mécanique des ventes entre États membres est posée dans l'article sur la TVA intracommunautaire. Reviens ensuite au rapport de stock : le pays où dorment tes cartons décide souvent de tes obligations, bien avant le taux ajouté au prix.
Importer depuis hors UE sans se faire piéger
Tu commandes 1 000 € de marchandises en Chine. À l'entrée en France, la TVA s'applique dès le premier euro. Le taux normal indiqué par la douane est de 20 %, soit environ 200 € à sortir au dédouanement, alors que la TVA facturée à ton client n'arrivera qu'à la vente, des semaines plus tard, selon la fiche de la douane sur la TVA à l'importation.
La base de calcul inclut aussi les droits de douane et les frais de transport. Les 200 € de l'exemple sont donc un plancher, pas le montant final. Sur un conteneur, l'écart entre ton estimation et la facture réelle peut facilement doubler. C'est ce décalage qui vide le compte avant la première vente.
Ce qui a changé depuis le 1er juillet 2021
Les ventes à distance de biens importés depuis un pays hors de l'Union européenne d'une valeur inférieure à 22 € ne bénéficient plus de l'ancienne exonération de TVA, rappelle la page du ministère de l'Économie sur le commerce électronique. Ces ventes sont désormais taxables. La TVA peut être collectée au moment du paiement par le vendeur ou par la plateforme via l'IOSS lorsque la valeur de l'envoi ne dépasse pas 150 €. Au-delà de 150 €, elle passe en général dans les formalités douanières.
| Valeur de l'envoi | Régime applicable | Qui collecte la TVA |
|---|---|---|
| Moins de 22 € | Exonération supprimée depuis le 1er juillet 2021, TVA due | Vendeur ou plateforme, éventuellement via IOSS |
| De 22 € à 150 € | Vente B2C taxable, IOSS possible | Vendeur ou plateforme via IOSS |
| Plus de 150 € | Formalités douanières, TVA à l'importation dès le premier euro au taux de 20 % | Importateur, lors du dédouanement |
Les trois documents à ne jamais perdre
Sans eux, la TVA payée à l'entrée reste souvent coincée dans tes coûts.
- La facture fournisseur détaillant la valeur des marchandises, sans laquelle tu ne peux rien justifier.
- La déclaration en douane, qui fixe la valeur retenue et les droits payés.
- La preuve de paiement de la TVA à l'importation, parce qu'une TVA payée sans trace documentaire est une TVA difficilement déductible.
L'IOSS concerne les importations B2C jusqu'à 150 € par envoi. Il ne couvre pas la TVA d'un stock déjà importé dans un entrepôt français. Deux moments, deux régimes. Selon ton régime, la TVA d'import peut être autoliquidée sur ta déclaration plutôt que payée au comptant au dédouanement. Je te recommande de le vérifier avec ton comptable avant le premier conteneur : ça change ta trésorerie du tout au tout.
Prépare le fonds de roulement et les preuves en même temps que le bon de commande. Si tu prépares ton premier import, le guide pour importer en France détaille les étapes côté logistique et douane.
Jusqu'à quel chiffre d'affaires
Tu closes novembre à 2 800 € et tu te dis que la franchise tient encore. Le chiffre qui compte, c'est le cumul hors taxes sur douze mois glissants, pas le mois qui vient de tomber. Un dépassement découvert trop tard, c'est de la TVA à reverser alors que tu l'as déjà dépensée.
La franchise a un avantage net : tu ne factures pas de TVA. L'inconvénient se voit sur la trésorerie. Tu ne récupères pas la TVA payée sur les marchandises, le transport et une partie des services liés à l'activité, comme le précise la page d'impots.gouv.fr sur les régimes d'imposition à la TVA. Cette TVA reste dans ton coût de revient.
Pour une activité traitée en prestations de services, les seuils ne sont pas ceux des ventes de marchandises. Les confondre, c'est rester en franchise et facturer sans TVA alors que le régime est déjà perdu.
| Seuil | Montant hors taxes | Conséquence |
|---|---|---|
| Seuil normal de franchise, prestations de services | 39 100 € | Pas de TVA facturée, TVA sur achats non récupérable |
| Dépassement entre 39 100 € et 45 100 € | Franchise maintenue l'année du dépassement | Perte du régime à partir de l'année suivante |
| Seuil majoré, prestations de services | 45 100 € | Franchise perdue à la date du dépassement |
| Plafond du régime européen de franchise | 100 000 € sur l'année précédente et l'année en cours | À vérifier avec un fiscaliste si tu vends dans plusieurs pays |
Ce que la franchise change vraiment sur ta marge
Un produit à 30 € TTC. En franchise, tu encaisses 30 € et tu ne collectes rien. La TVA sur l'achat, le transport et les frais Amazon reste dans le prix de revient.
Au régime normal, le prix hors taxe est plus bas, mais la TVA d'achat se récupère. Sur de petits volumes, la franchise gagne souvent. Dès que la logistique pèse, l'écart se resserre, et il peut s'inverser.
Entre 39 100 € et 45 100 €, tu restes en franchise pour l'année en cours et tu la perds l'année suivante. Au-delà de 45 100 €, la bascule est immédiate, à la date du dépassement. Deux calendriers, deux façons de facturer.
Le pays de stockage compte autant que le seuil. Une franchise française, même sous 10 000 € de ventes à distance, ne dispense pas d'une TVA locale si le stock part en Pan-EU. Je te recommande de suivre le cumul glissant avant chaque réassort, et de faire valider le régime par un fiscaliste dès que tu approvisionnes hors de France.
Le cadre juridique suit la même logique. La comparaison micro-entreprise ou SASU pose le statut. Le régime de TVA reste une décision liée, mais distincte.
Déclarations, numéros de TVA et checklist avant publication
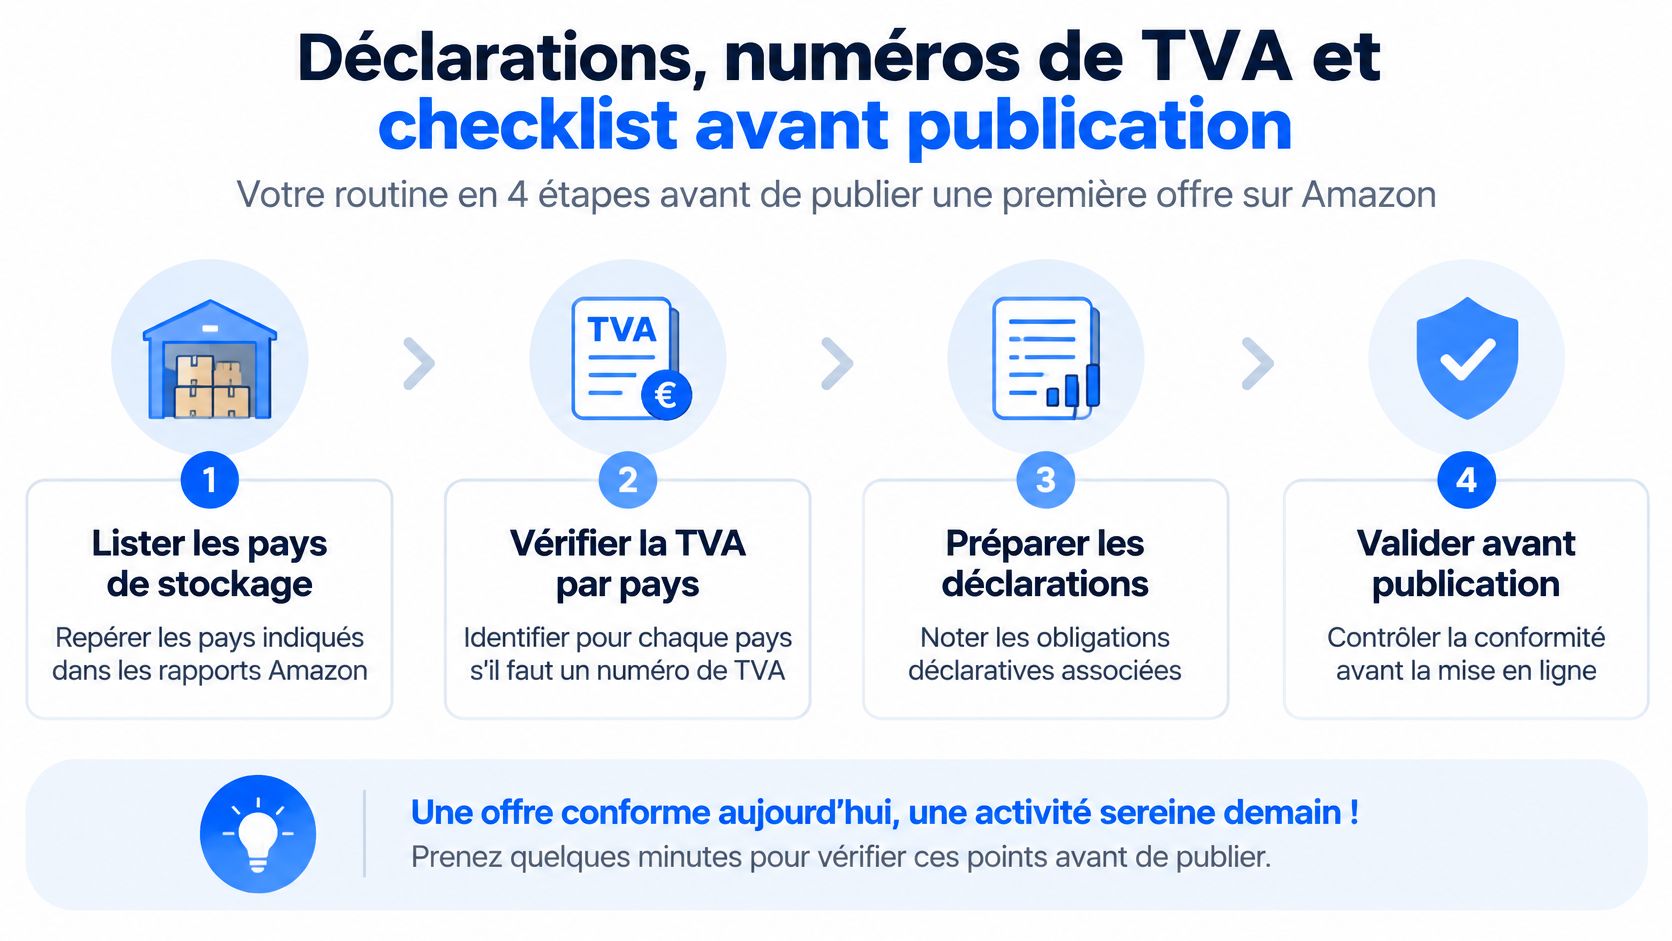
Voilà la routine que je mettrais en place avant de publier la première offre. Elle prend une demi-journée et elle t'évite de découvrir un problème après avoir immobilisé 3 000 € de stock.
- Lister les pays de stockage indiqués dans les rapports Amazon. Sans cette liste, tu ne sais pas quelles cases de la grille te concernent.
- Vérifier la TVA pays par pays et demander le numéro local avant de vendre. La démarche se fait auprès de l'administration fiscale du pays concerné, avec des justificatifs d'identité et d'entreprise, et il faut prévoir des délais avant le premier envoi.
- Tenir un tableau de ventes par pays et par période, hors TVA. C'est la base de toute déclaration cohérente.
- Décider du guichet OSS au-delà de 10 000 € et noter la date de dépôt trimestriel. Les déclarations s'y déposent chaque trimestre, avec ventilation par pays, type d'opération, taux applicable et montant en euros, comme l'explique la page d'impots.gouv.fr sur le guichet unique TVA IOSS OSS.
- Archiver les justificatifs d'import : facture fournisseur, déclaration en douane, preuve de paiement de la TVA à l'importation.
- Calculer la marge nette en intégrant la TVA collectée, la TVA avancée et les frais logistiques. Une marge calculée sur le prix de vente brut n'est pas une marge.
Les erreurs qui coûtent cher
Confondre TVA d'import et TVA sur la vente. L'une se paie à l'entrée, l'autre se collecte à la sortie. Les mélanger fausse ta marge et ta trésorerie.
Croire qu'un stock local ne crée aucune obligation. C'est l'erreur la plus répandue, et celle qui se régularise le plus mal.
Penser que l'OSS couvre tous les pays. L'OSS simplifie certaines déclarations de ventes à distance, il ne remplace pas les immatriculations liées au stockage.
Un dernier réflexe : va regarder dans les paramètres fiscaux de ton compte Amazon ce que la plateforme collecte à ta place sur certaines ventes. Le fait qu'Amazon collecte la TVA dans certains scénarios de vente à distance ne supprime pas tes propres obligations déclaratives. Tu dois savoir ce qui est déjà fait et ce qui reste à ta charge.
Une case qui reste floue dans ta grille est une case à faire valider avant de commander le stock, pas après.
Confirmer votre situation avant de vendre sur Amazon
Si tu ne retiens qu'une phrase, prends celle-là : la TVA suit le stock, l'adresse de l'acheteur et le cumul de tes ventes, pas seulement l'adresse de ta société.
Le reste, c'est de l'exécution. Fais valider ta situation par un expert-comptable ou un fiscaliste qui connaît le e-commerce, surtout si le stock part dans plusieurs pays ou si tes ventes approchent les 10 000 € transfrontaliers ou les 85 000 € de franchise. Un rendez-vous d'une heure coûte moins cher qu'une immatriculation oubliée. Les règles évoluent, et rien dans cet article ne remplace un avis fiscal personnalisé.
Pour structurer le lancement, le PLAN AMAZON de Startup Muslim sert justement à lancer sa marque sur Amazon FBA étape par étape, avec un cadre qui oblige à traiter ces questions avant la première commande plutôt qu'après.
L'action concrète, maintenant : remplis ta grille de décision, entoure les cases qui restent en suspens, et prends rendez-vous avec un professionnel avant de valider ta première commande de stock. Deux heures de préparation aujourd'hui, c'est des semaines de retard évitées plus tard.
Si tu veux avancer avec un cadre plutôt que de bricoler tes tableurs seul, Startup Muslim accompagne les musulmans francophones qui construisent un business halal, avec des parcours pas à pas, des ressources prêtes à l'emploi et un coaching live chaque semaine pour garder le rythme. Le volet finances et trésorerie t'aide à intégrer la TVA dans tes calculs de marge dès le départ, au lieu de la découvrir en cours d'année. Va voir Startup Muslim et regarde si le parcours Amazon FBA correspond à ton projet.


