

Une activité peut enregistrer des ventes et manquer malgré tout d'argent pour régler une facture. C'est le décalage entre l'activité et les encaissements qui explique ce paradoxe.
Le business cash flow suit les entrées et sorties d'argent réelles. Une facture émise peut gonfler le chiffre d'affaires avant que le paiement arrive. Dans le même temps, les frais d'un freelance, d'une commande de stock ou de l'Urssaf peuvent déjà être dus.
Pour une agence, une boutique ou une marque en ligne, le solde bancaire montre donc une autre réalité que le chiffre d'affaires. Une activité qui vend peut voir sa trésorerie diminuer si les sorties précèdent les encaissements. Le bénéfice se lit sur les comptes. Le cash, lui, sert à payer les échéances.
Pourquoi un business rentable peut quand même manquer de cash
Fin 2024, les entreprises françaises affichaient une trésorerie jugée « toujours solide » et un endettement en baisse, d'après l'étude de la Banque de France bâtie sur 1,8 million de liasses fiscales. Le chiffre d'affaires ralentissait pourtant, et les coûts de financement restaient élevés. Une marge positive ne garantit donc pas l'argent disponible.
Le bénéfice ressemble à une photo du mois. La trésorerie, c'est le film. Sur la photo, la mission est vendue. Dans le film, le client paie dans trente ou soixante jours, pendant que toi tu règles déjà les outils, la pub et les charges.
Le business cash flow mesure l'argent qui entre et sort vraiment sur une période. Le résultat comptable, lui, enregistre aussi des factures pas encore payées. Trois causes reviennent souvent.
- Clients en retard. La vente existe, l'argent non.
- Stock payé avant la vente. La marchandise dort, le compte a déjà baissé.
- TVA et cotisations à reverser. Cet argent sur le compte n'est pas à toi.
La même étude note que les dirigeants jugent leur trésorerie plus fragile, alors que les liquidités se sont objectivement améliorées. L'incertitude pousse à garder une réserve, sans vivre du crédit. Avant d'accélérer, regarde aussi ton seuil de rentabilité. Une activité à l'équilibre comptable peut quand même manquer de cash.
À la fin de cette lecture, tu sauras calculer quatre indicateurs, lire un mois chiffré, bâtir un prévisionnel sur 13 semaines et agir quand la caisse baisse.
Cash flow opérationnel, libre et net, avec leurs formules
Quatre soldes suffisent pour piloter. Ils se lisent dans l'ordre, du travail du mois jusqu'à l'argent qui reste sur le compte.
| Indicateur | Formule simplifiée | Ce qu'il mesure | Lecture pratique |
|---|---|---|---|
| Cash flow opérationnel | Encaissements clients − décaissements d'exploitation | Ce que l'activité génère en cash | Négatif plusieurs mois de suite = signal d'alerte |
| Cash flow libre | Cash flow opérationnel − investissements (matériel, site, logiciels) | Cash disponible après les investissements | Doit couvrir les remboursements et les retraits personnels |
| Variation nette de trésorerie | Cash flow opérationnel + flux d'investissement + flux de financement | Écart de solde entre deux dates | À suivre chaque mois |
| Solde de trésorerie | Solde d'ouverture + variation nette | Argent réellement disponible sur le compte | Doit rester au-dessus de la réserve de sécurité |
Quatre images pour ne plus mélanger les soldes
Le cash flow opérationnel, c'est le café qui encaisse le matin et paie le lait, le loyer du jour et le barista. Rien d'autre. Formule simple : encaissements clients moins décaissements d'exploitation. Le piège, c'est de compter une facture envoyée comme si elle était déjà sur le compte.
Le cash flow libre enlève ensuite le matériel, le site ou les logiciels que tu gardes plusieurs années. Le café a payé sa machine. Il reste moins pour vivre. Ne range pas cet achat avec le café du jour. Une charge courante revient chaque mois. Un investissement, non.
La variation nette de trésorerie compare deux dates. Elle additionne l'exploitation, les investissements et le financement (apport, remboursement). Si tu as injecté 2 000 € de ta poche, le compte monte, mais l'activité n'a pas forcément mieux tourné.
Le solde de trésorerie, c'est le chiffre que tu vois en te connectant, une fois la variation ajoutée au solde d'ouverture. C'est le seul qui paie une facture demain matin.
Règle simple : une vente facturée n'est pas une vente encaissée, et un ordinateur n'est pas une charge du mois.
Le tableau de flux officiel suit le plan comptable. Ces formules sont des raccourcis de pilotage. Un expert-comptable peut les recouper avec tes journaux. Le mois d'agence qui suit montre le même calcul, ligne par ligne, avec un bénéfice flatteur et un compte qui baisse.
Un exemple chiffré sur un mois d'agence marketing
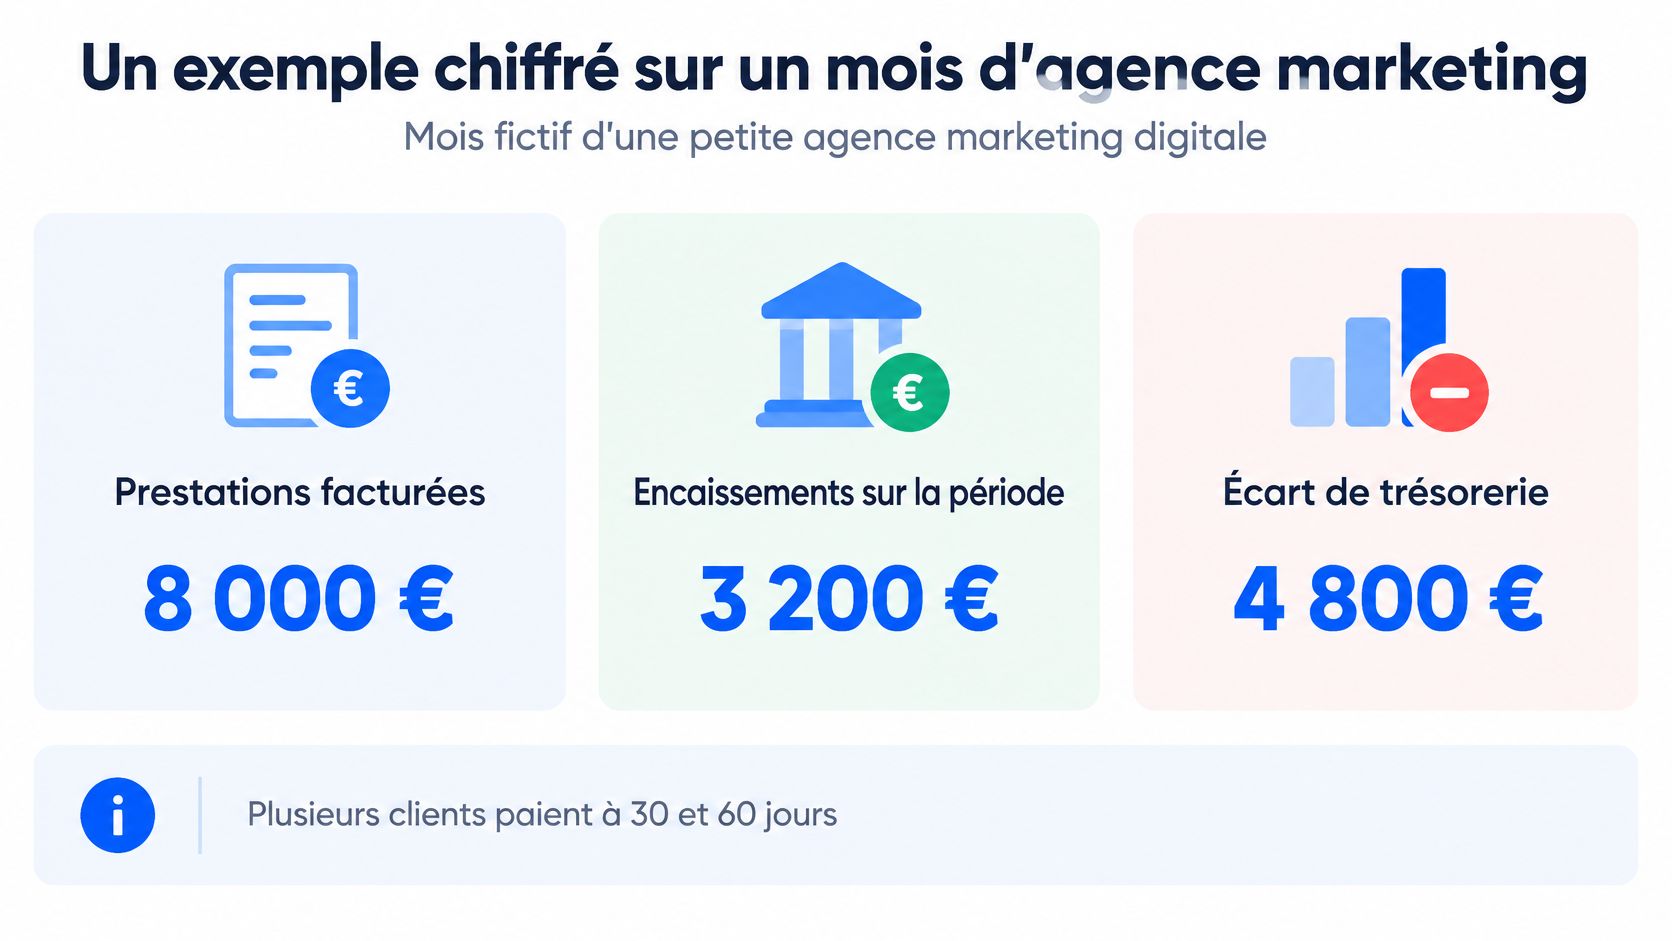
Nadia tient une petite agence. En mars, elle envoie pour 8 000 € de factures. Elle se dit que le mois est bon. Puis elle ouvre le compte.
Plusieurs clients paient à 30 et 60 jours. Sur la période, seulement 3 200 € arrivent. Pendant ce temps, elle règle 2 400 € de freelances, 350 € d'outils et 600 € de publicité. Le travail est livré. L'argent, lui, est encore chez les clients.
Le calcul, ligne par ligne
Les chiffres sont illustratifs. Les formules restent simplifiées, sans TVA ni cotisations.
- Encaissements réels : 3 200 €.
- Décaissements : 2 400 + 350 + 600 = 3 350 €.
- Cash flow opérationnel : 3 200 − 3 350 = −150 €.
- Résultat si toute la facturation était encaissée : 8 000 − 3 350 = 4 650 €.
L'écart entre facturé et encaissé est de 4 800 €. Ce n'est pas de l'argent perdu. C'est du cash en attente. Il faut quand même le financer, parce que les freelances ne patientent pas avec toi.
Sans achat de matériel ce mois-ci, le cash flow libre reste à −150 €. Rien à soustraire, rien à ajouter. Le compte a simplement baissé de cent cinquante euros alors que le tableur affiche un beau bénéfice.
Le bénéfice de 4 650 € ne paie personne. Seuls les 3 200 € encaissés le peuvent.
Combien de jours sans nouvel encaissement
Les charges du mois tournent autour de 3 350 €. Divisées par 30, cela fait environ 112 € par jour (3 350 ÷ 30). Le nombre de jours tenables, c'est le solde déjà disponible divisé par 112.
Si le compte est à zéro avant ces encaissements, ce mois ne finance aucun jour de plus. Il se termine même à −150 €. Avec une réserve de 3 360 €, Nadia tiendrait environ trente jours. La question utile n'est donc pas « ai-je facturé assez », mais « combien de jours mon solde couvre-t-il si personne ne paie ».
Le BFR, ce décalage qui absorbe votre trésorerie
Le besoin en fonds de roulement, le BFR, c'est la file d'attente de ton argent. Tu paies le stock et une partie des fournisseurs avant que le client te paie. Tant que la file est longue, il faut une réserve pour la tenir.
Bpifrance le pose ainsi : BFR = stocks moyens + créances clients moyennes − dettes fournisseurs moyennes. Dans son exemple, d'autres créances s'ajoutent au calcul.
| Élément | Montant |
|---|---|
| Stocks moyens | 25 000 € |
| Créances clients moyennes | 10 960 € |
| Autres créances | 78 900 € |
| Crédit fournisseur (dettes fournisseurs) | − 25 640 € |
| BFR à financer | 89 220 € |
25 000 + 10 960 + 78 900 − 25 640 = 89 220 €. Cet écart doit être couvert par une réserve, un apport ou un financement. Un chiffre d'affaires rentable ne le comble pas tout seul.
Trois cas que tu croises en ligne
Un premier lot Amazon FBA se paie avant la première vente. Il faut prévoir quelques milliers d'euros pour ce stock. Sans cette somme, tu peux commencer par la formation et lancer le produit une fois l'argent réuni. Le stock t'appartient, puis part vers les entrepôts.
Une boutique paie ses campagnes avant d'encaisser. La pub sort aujourd'hui, le panier revient dans plusieurs jours, parfois après un retour.
Une agence termine une mission et attend jusqu'à soixante jours. Le freelance, lui, est souvent payé bien avant.
Trois leviers raccourcissent la file.
- Stocks lents. Achète moins large, réapprovisionne ce qui tourne.
- Délais clients. Acompte, puis facture par étape.
- Fournisseurs. Négocie un délai réaliste, pas un retard subi.
Un BFR qui grossit en même temps que les ventes veut dire une chose. Avant d'accélérer, il faut plus de cash, pas seulement plus de commandes.
Délais de paiement, cotisations et pénalités à connaître
Entre professionnels, le calendrier de paiement n'est pas libre. Il fixe directement le nombre de semaines où ton chiffre d'affaires reste bloqué dehors.
| Règle | Valeur | Effet sur la trésorerie |
|---|---|---|
| Délai par défaut sans mention | 30 jours après réalisation de la prestation ou réception du bien | Point de départ à vérifier sur chaque mission |
| Délai maximal entre professionnels | 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois | Une mission facturée à 60 jours immobilise plusieurs semaines de chiffre d'affaires |
| Factures périodiques | 45 jours à compter de leur émission | Abonnements et retainers à facturer sans attendre |
| Indemnité forfaitaire pour impayé | 40 € par facture, si mentionnée dans les CGV ou la facture | Compense des frais, ne règle pas le retard |
| Majoration Urssaf initiale | 5 % des cotisations dues | Coût immédiat d'un retard de paiement |
| Majoration complémentaire Urssaf | 0,20 % par mois de retard | S'ajoute tant que la dette n'est pas réglée |
| Délai Urssaf accordé sous conditions | Jusqu'à 12 mois, sur demande motivée et DSN transmise | Ne remplace pas une prévision, les cotisations restent dues |
D'après Bpifrance Création, sans délai écrit sur la facture ou dans les CGV, le défaut est de 30 jours après la prestation ou la réception du bien. Le plafond usuel est de 60 jours à compter de l'émission, ou 45 jours fin de mois. Pour une facture périodique, le plafond est de 45 jours après émission. Une mission livrée puis facturée à 60 jours immobilise donc plusieurs semaines de chiffre d'affaires.
Ce qui coûte vraiment quand tu tardes
L'indemnité forfaitaire de 40 € par facture impayée ne répare pas le trou. Elle couvre des frais de recouvrement, et seulement si la mention figure dans les CGV ou sur la facture.
Côté cotisations, Bpifrance indique une majoration initiale de 5 % des sommes dues à l'Urssaf, puis 0,20 % par mois de retard. Un échéancier peut aller jusqu'à 12 mois si la DSN est transmise, si la part salariale est payée et si la demande est motivée. La dette reste due. Les majorations peuvent s'ajouter.
Le bon réflexe, c'est de mettre de côté la part sociale dès chaque encaissement, pas le jour de l'échéance. Le choix entre micro-entreprise ou SASU change le rythme de ces appels, pas le principe.
Pour un business halal, une pénalité calculée comme un intérêt pose question. Une indemnité forfaitaire et des délais écrits sont plus simples à expliquer. Fais valider le texte par un spécialiste juridique et religieux indépendant.
Comment construire un prévisionnel de trésorerie sur 13 semaines
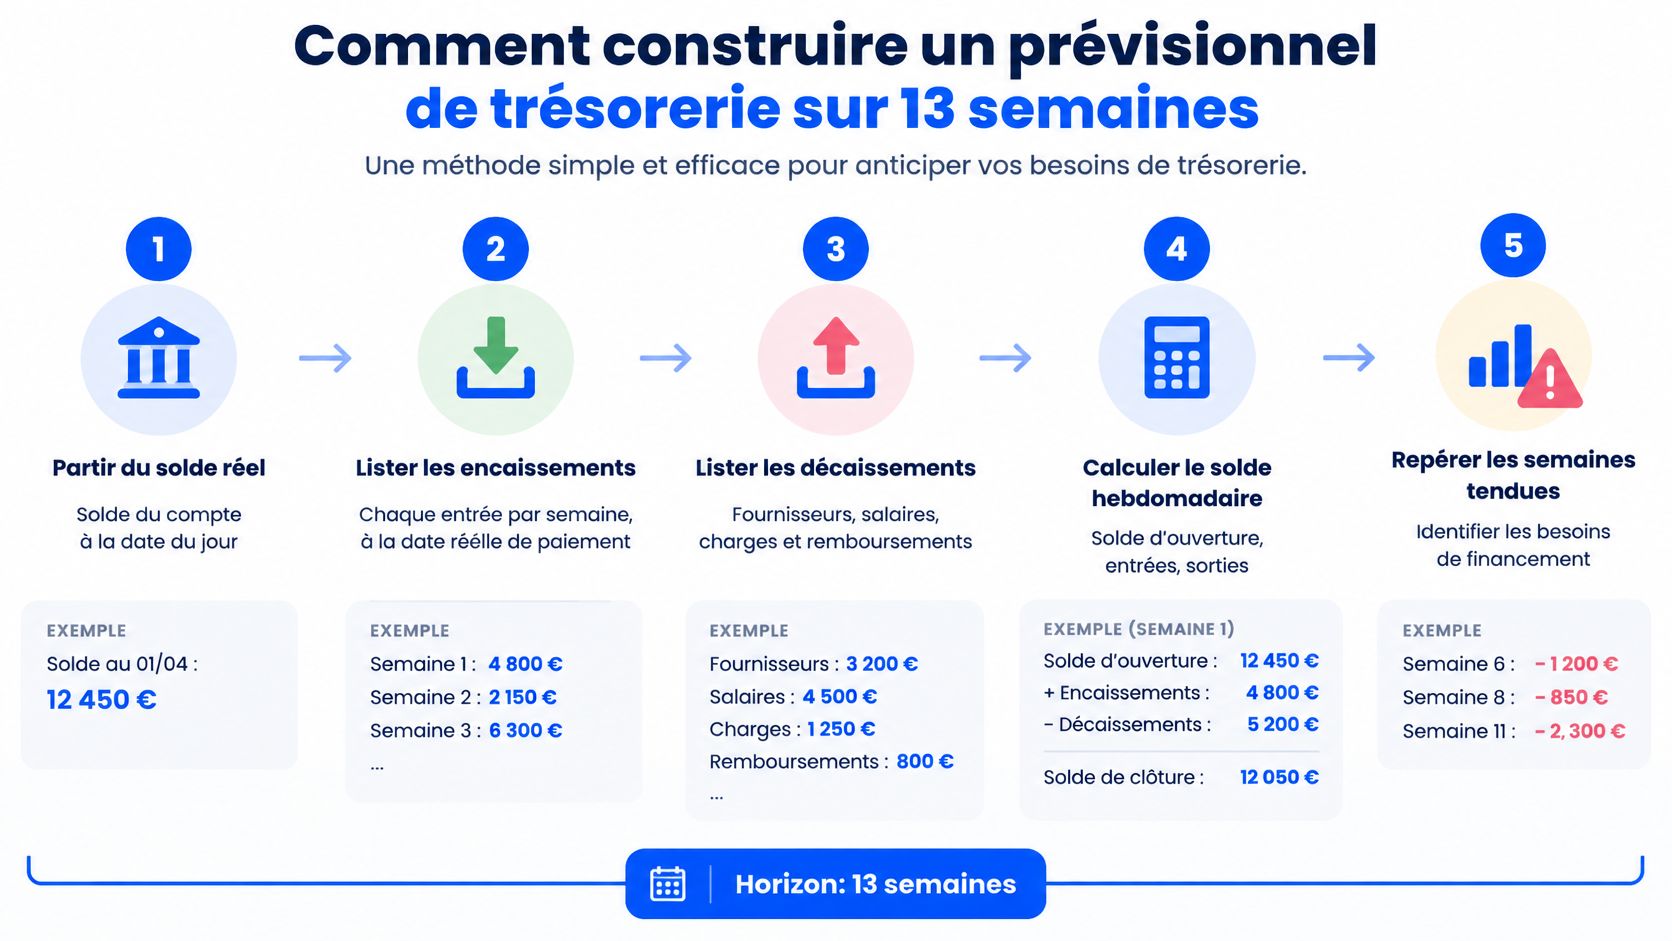
Treize semaines, c'est un trimestre que tu vois arriver. Assez court pour coller aux vraies dates, assez long pour voir un client à 60 jours et une TVA.
Les sept gestes, dans l'ordre
- Pars du solde réel du compte aujourd'hui, pas du solde « après les factures en cours ».
- Liste chaque encaissement à la date de paiement prévue, jamais à la date d'émission.
- Ajoute les sorties fixes (abonnement, loyer, salaires), variables (pub, stock, freelances) et les échéances (TVA, cotisations, impôt).
- Calcule le solde de fin de semaine : ouverture + entrées − sorties.
- Rejoue trois scénarios. Normal, retard client, baisse des ventes.
- Fixe une réserve plancher, souvent plusieurs mois de charges fixes, et marque chaque semaine qui passe en dessous.
- Chaque lundi, compare le réel au prévu et corrige la semaine suivante. Un écart de sept jours vaut mieux qu'une surprise au trimestre.
Un tableur avec une colonne par semaine suffit. Une ligne d'encaissement, une ligne de sortie, une ligne de solde. Si une case passe sous la réserve, tu as encore le temps d'agir.
| Scénario | Hypothèse | Effet sur la trésorerie | Première action |
|---|---|---|---|
| Normal | Clients payent à 30 jours, ventes stables | Encaissements alignés sur les factures | Garder la réserve actuelle et suivre chaque semaine |
| Retard client | Client paie à 60 jours au lieu de 30 | Environ un mois de cash en moins sur le compte | Relancer dès le lendemain de l'échéance et demander un acompte sur la mission suivante |
| Baisse des ventes | Chiffre d'affaires en baisse de 30 % pendant trois mois | Encaissements en baisse alors que les charges fixes restent | Réduire les dépenses variables et suspendre les campagnes peu rentables |
Le scénario normal sert de base, pas de promesse. Le retard client décale environ un mois de cash. Tu relances le lendemain de l'échéance, poliment et par écrit, puis tu demandes un acompte sur la mission d'après. La baisse de 30 % pendant trois mois laisse les charges fixes en place. Tu coupes d'abord la pub qui ne se rembourse pas, pas le loyer.
Si la semaine 9 passe sous la réserve dans deux scénarios sur trois, tu n'attends pas la semaine 9 pour décider.
Financer un besoin de trésorerie sans crédit à intérêt
Le découvert règle un creux et le facture en intérêts. Pour un besoin qui revient chaque mois, il devient une habitude chère. Le prêt professionnel ajoute des intérêts fixés dès le départ. L'affacturage vend ta facture contre une commission. Compare cette commission à la marge de la mission. Si elle mange la marge, tu as financé le client, pas ton activité.
D'autres voies existent quand le prévisionnel a déjà nommé le trou.
- Réserve constituée avant. Coût faible, risque faible. Tu ne négocies avec personne.
- Acompte et factures par étapes. Le client finance une partie du travail en cours. Le contrat doit le dire clairement.
- Apport personnel ou d'un associé, sans intérêt, écrit noir sur blanc. Ce n'est pas un prêt déguisé.
- Avances et dispositifs Bpifrance. En 2025, Bpifrance indique avoir injecté près de 21 milliards d'euros de liquidités, dont 10,7 milliards d'avances, en hausse de 8,5 % sur un an. Plus de 7 500 entreprises ont eu une solution de financement court terme. Lis le coût total avant de signer.
- Échéancier de cotisations, uniquement pour cette dette, et seulement si les conditions sont réunies.
Pour chaque option, pose trois questions. Quel est le coût total, pas seulement le premier versement ? Quel engagement restes-tu si le client ne paie pas ? Le contrat repose-t-il sur un intérêt, ou sur une commission, une marge commerciale ou un partage de risque ?
« Sans intérêt » ne veut pas dire « sans coût ». Une commission fixe peut être lourde si la mission est déjà serrée.
Un emprunt sans intérêt formalisé peut dépanner un creux court. Il ne remplace pas la réserve. Ne finance que le montant que les 13 semaines ont identifié, puis fais relire le montage par un spécialiste juridique et religieux indépendant.
Libérer du cash et passer à l'action cette semaine
Cette semaine tient en quatre décisions, pas en un nouveau tableur.
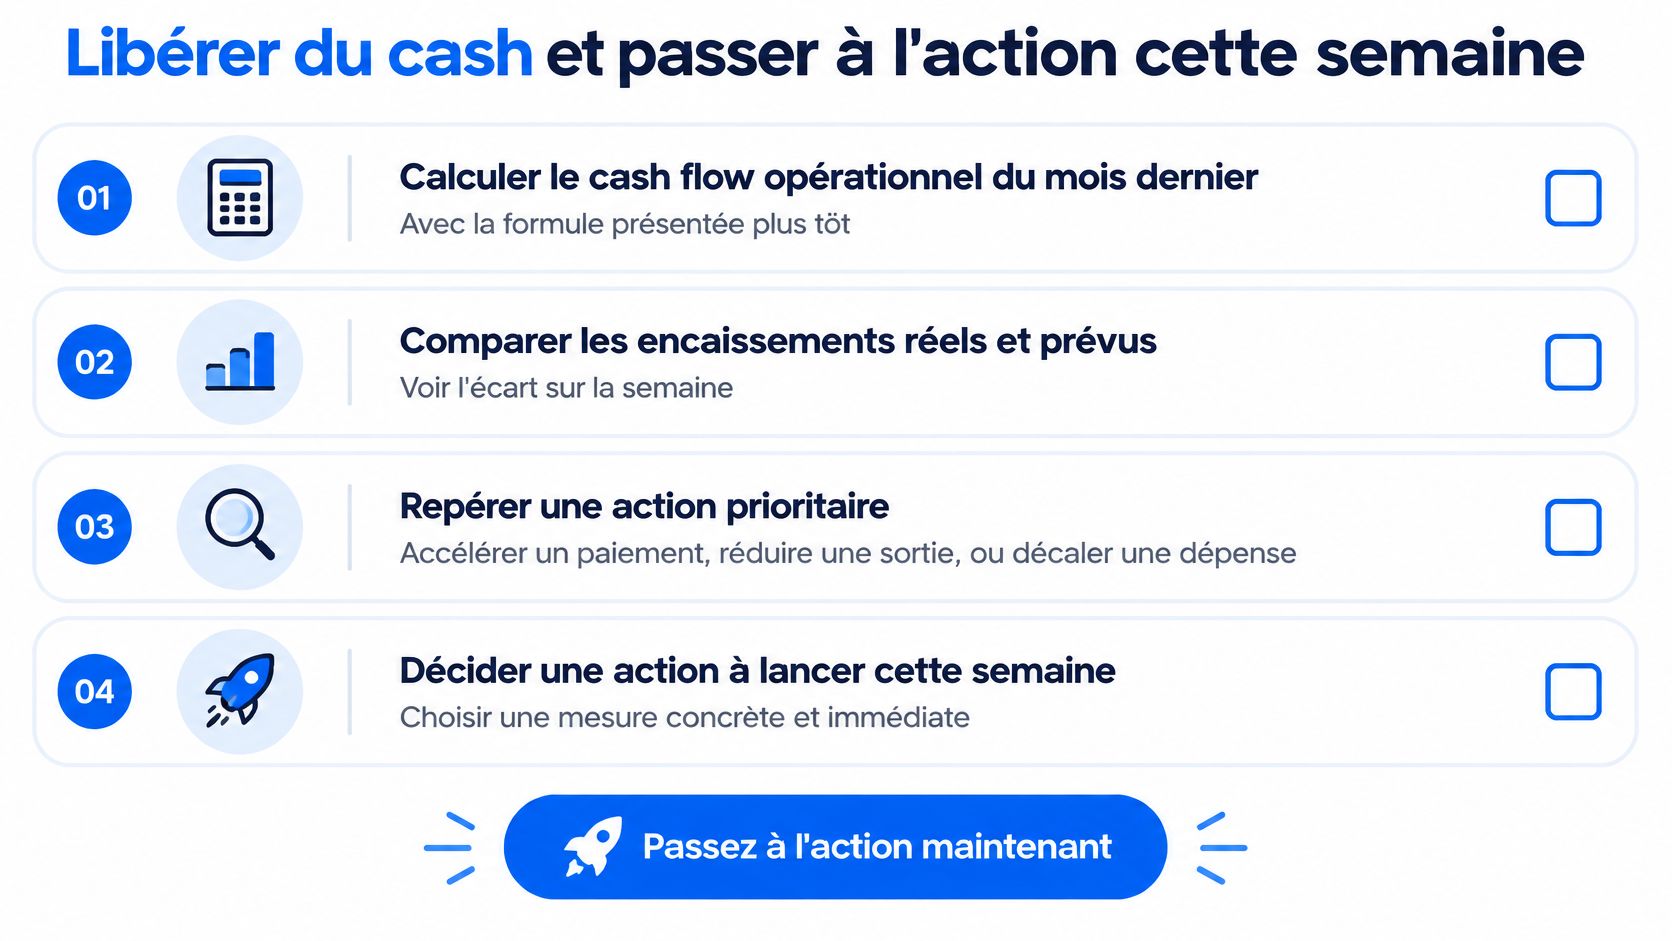
Calcule le cash flow opérationnel du mois dernier. Encaissements réels moins sorties d'exploitation. Repère ensuite les factures émises et non payées, avec la date d'échéance de chacune.
Fixe ta réserve en jours de charges fixes. Ouvre les 13 semaines et place les trois scénarios. La première semaine qui passe sous le plancher devient ta priorité, pas la plus grosse facture.
En moyenne, les élèves motivés commencent à générer leurs premiers revenus en 4 à 6 mois. Cette durée se couvre avec la réserve, pas avec un découvert ouvert « en attendant ». Aucune solution de financement ne remplace le prévisionnel. Toute commission se compare à la marge de la mission.
Si tu vises une marque sur Amazon, le premier lot se paie avant la première vente. Le PLAN AMAZON de Startup Muslim déroule ce lancement étape par étape, le temps de réunir cette somme et de choisir un produit que tu peux décrire honnêtement.
Startup Muslim accompagne les musulmans francophones qui veulent un business en ligne halal, avec des parcours concrets pour piloter leur trésorerie avant de recruter, de stocker ou de facturer. Tu y trouves des cours pas à pas, des cas pratiques et un cadre pour appliquer ces calculs à ton activité, que tu vises une agence, une boutique ou une marque. Viens voir les formations sur Startup Muslim.


